
当你背上房贷时,一个问题会悄悄浮现:万一你出了意外,家人是能保住房子,还是要背上这笔债务?这正是房贷保险要回答的问题。在新加坡,讨论通常归结为房贷保险MRTA与HPS之争,这是两种为住房未偿贷款提供保障的不同方式。它们听起来相似、用途也相近,但由不同机构运作、适用于不同类型的房产,而且并非同样可选。本文用通俗的语言解释两者的运作方式,帮助你问对问题。这属于一般信息,并非财务或保险建议,下文细节可能变动,请就自身情况向中央公积金局(CPF Board)和你的保险公司核实。
房贷保险究竟起什么作用
房贷保险是一种与你的房贷挂钩、而非固定赔付金额的保障。随着你偿还贷款,欠款金额会逐年下降,而递减型房贷保单的设计正是让保额大致随未偿余额同步下降。若被保人在贷款期内身故或永久丧失工作能力,保单旨在偿清或减少剩余贷款,让家人不必再去承担他们可能负担不起的房贷。
这与向你指定的受益人支付固定金额的一般人寿保险不同。房贷保险更为狭窄和具体:它的职责是保护房子本身。许多家庭最终两者都持有,一份用来清偿住房贷款,另一份用来提供生活开销,但这属于个人规划决定,最好与持牌财务顾问商量。
房屋保障计划(HPS)
房屋保障计划是新加坡针对组屋(HDB)的递减型房贷保险,由中央公积金局(CPF Board)管理。大致而言,如果你动用公积金储蓄来支付组屋每月分期付款,通常必须在HPS下投保,保障额度至未偿贷款、保障期至贷款期或某个设定年龄(以较早者为准)。这个强制性的特点是关于它最重要的一点。
有几点值得了解,而这些都应向中央公积金局核实,因为规则和任何豁免条件都会变动:
- 它适用于组屋,不适用于私宅。HPS专门针对以公积金融资的组屋,因此购买私宅者无法把它作为选项。
- 可用公积金支付。保费通常可从你的公积金普通账户(OA)中扣除,因此不必是掏现金的支出,但它仍是一项实实在在、会减少公积金余额的成本。
- 某些情况下可申请豁免。如果你已有其他合适的保险覆盖同一笔未偿贷款,你或许可以向中央公积金局申请豁免HPS。你是否符合资格取决于当前的标准,因此请直接询问中央公积金局。
- 保障会随时间递减。随着贷款缩减,保额也随之下降,这是递减型保单的本质。
由于HPS由中央公积金局而非私人保险公司管理,有关资格、保费、健康申报和豁免的问题应向中央公积金局提出,而不是找银行或经纪。
递减式定期房贷保险(MRTA)
MRTA,有时称为递减式定期房贷保险或递减式房贷保障计划,是由保险公司销售的私人保险产品。它发挥与HPS大致相同的功能——保障随未偿贷款一同递减——但它是你向保险公司购买的商业保单,而非全国性计划。对于HPS不适用的私宅,MRTA是买家用来保障贷款的常见方式之一。它通常是可选的,尽管你办房贷时贷款方可能会提起这个话题。
由于它是私人保单,条款因保险公司而异。保额、承保事件(身故,通常还包括末期疾病或全残)、保障期,以及保费是一次性预付还是分期缴纳,全都取决于具体的计划。不要以为任意两份MRTA保单是相同的,请阅读实际的保单文件,而不是只看摘要。
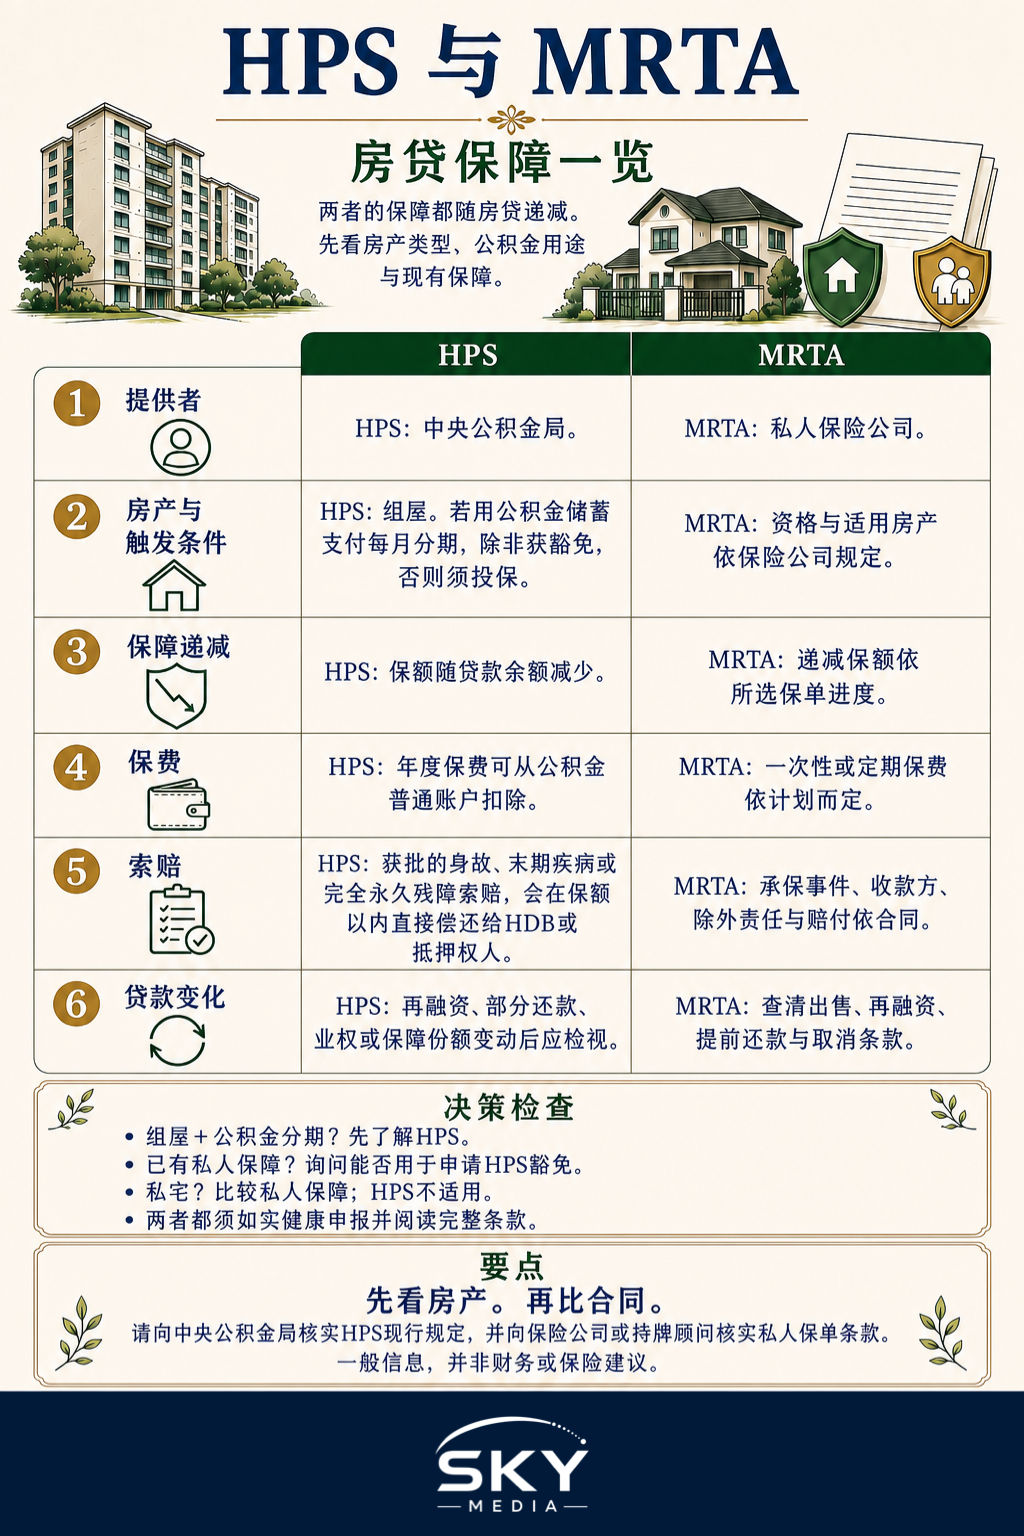
MRTA与HPS:主要区别
下表列出原则上的主要对比。请把它当作方向性参考,而非规则手册,并就HPS向中央公积金局、就MRTA向你的保险公司核实具体情况。
| 特点 | HPS(房屋保障计划) | MRTA(私人) |
|---|---|---|
| 由谁运作 | 中央公积金局 | 私人保险公司 |
| 典型房产 | 以公积金融资的组屋 | 常用于私宅 |
| 是否强制? | 对使用公积金的合资格组屋屋主通常强制 | 通常可选 |
| 缴纳保费 | 可从公积金扣除 | 通常为现金,一次性或定期保费 |
| 保障模式 | 随贷款减少而递减 | 随贷款减少而递减 |
核心结论很简单。HPS是针对以公积金支付的组屋、强制性、由公积金局管理的计划,而MRTA是常用于HPS不适用情形的可选私人产品。其余一切,从什么算可索赔事件到确切成本,都是你必须就自身情况向相关机构核实的细节。
如何判断你需要什么
与其抽象地问哪个更好,不如从你的实际情况出发。先从房产类型入手,因为它往往已经替你决定了答案。如果你购买组屋并以公积金支付,无论你是否主动要求,HPS通常都会是其中一环,你的任务是了解它,并考察用现有保障申请豁免是否说得通。如果你购买私宅,HPS无法使用,那么你想要的任何递减型保障都得来自私人保单。
从这里出发,有几个明智的步骤:
- 列出你的未偿贷款和贷款期。保障应随此变动,所以你需要知道自己在保护什么。
- 核查你已持有的保障。如果你已有人寿或定期保险,你可能保障过度,或者你可能符合申请HPS豁免的资格。持牌财务顾问可以帮你做同类比较。
- 询问承保事件。身故是标准的;末期疾病和全残则可能包含也可能不包含。请确认确切的措辞。
- 了解成本及其缴纳方式。就HPS,向中央公积金局询问保费如何扣除;就MRTA,向保险公司询问是一次性还是定期保费,以及若你重新贷款或出售会怎样。
- 为你的家人而非只为贷款寻求建议。保障房贷是一个目标;供养受养人是另一个目标。这两者相关但各自独立。
两点提醒。第一,不要把房贷保险当成你全部的安全网,因为它旨在清偿一笔债务,而非替代收入。第二,任何保单上的健康申报都要谨慎,因为不如实告知可能影响日后的索赔。若对该申报什么心存疑虑,请在签字前询问保险公司或中央公积金局。
去哪里获得可靠的答案
由于这个话题横跨公积金、银行和保险,没有单一来源能涵盖全部。就HPS,包括资格、保费和豁免,中央公积金局是权威。就私人MRTA保单,保险公司和持牌财务顾问才是对的人,而且你应阅读保单合同本身。你的房贷银行专员可以解释索赔如何与贷款相互作用。本文有意不列出任何当前保费、费率或上限,因为这些会变动并取决于你的具体情况。在做决定前请核实适用于你的数字,并保留你最终持有的任何保障的副本,好让家人知道它的存在。
延伸阅读
把房子融资做好,不止关乎保险。如果你在权衡如何为购房本身筹资,请阅读我们关于用公积金还是现金支付首付的指南,并看看贷款期与年龄如何决定你要投保的贷款规模。如果你的目标是更早清偿债务,我们关于提前偿还房贷的分析是有用的参考。
常见问题
已经参加了房屋保障计划或按揭递减定期保险,还能取消吗? 要看是哪一种。符合条件、用公积金还组屋贷款的业主,一般须参加房屋保障计划,除非获得豁免,详情请向公积金局查询。私人保单有自己的退保条款,可翻阅合约或询问保险公司。
卖房或转贷款之后,按揭保险会怎么样? 保障与特定贷款挂钩,贷款还清时可能终止,或需要另行安排。房屋保障计划请问公积金局,私人保单则问保险公司,也别忘了问保费是否可以退还。
房贷保障选按揭递减定期保险还是一般定期寿险比较好? 两者功能不同。按揭递减定期保险随贷款递减,只用来清还房贷;定期寿险赔付固定金额,家人可以自由运用。持牌理财顾问能根据你的情况做比较。
健康有问题会买不到按揭保险吗? 健康状况可能影响核保,因为保险公司和公积金局都会审阅健康申报。务必如实回答所有问题,不如实申报可能影响日后理赔,不确定的话先问保险公司或公积金局。
夫妻或两人共同拥有房子、共同贷款,保障怎么算? 保障按受保人分别安排,所以每位共有人的贷款份额和受保事项都很重要。请向公积金局或保险公司了解联名贷款如何处理,以及每位借款人是否需要各自投保。
官方资料: 中央公积金局
延伸阅读: 房贷保险与 MRTA 详解