
为孩子攒一笔钱,是许多家庭最先养成的理财习惯之一,而在新加坡为孩子开设储蓄账户其实相当简单直接。与内地某些体系中未成年人账户与父母记录紧密绑定的做法不同,这里的银行提供专为孩子设计的账户,由父母或监护人开设并管理,直到孩子成年。本指南将说明这类账户是什么、谁可以开设、你需要准备哪些文件,以及新移民容易忽略的几个小决定。这只是一般资讯,并非投资建议,因此在正式办理前,请向银行以及新加坡金融管理局(MAS)确认最新条款。
儿童储蓄账户到底是什么
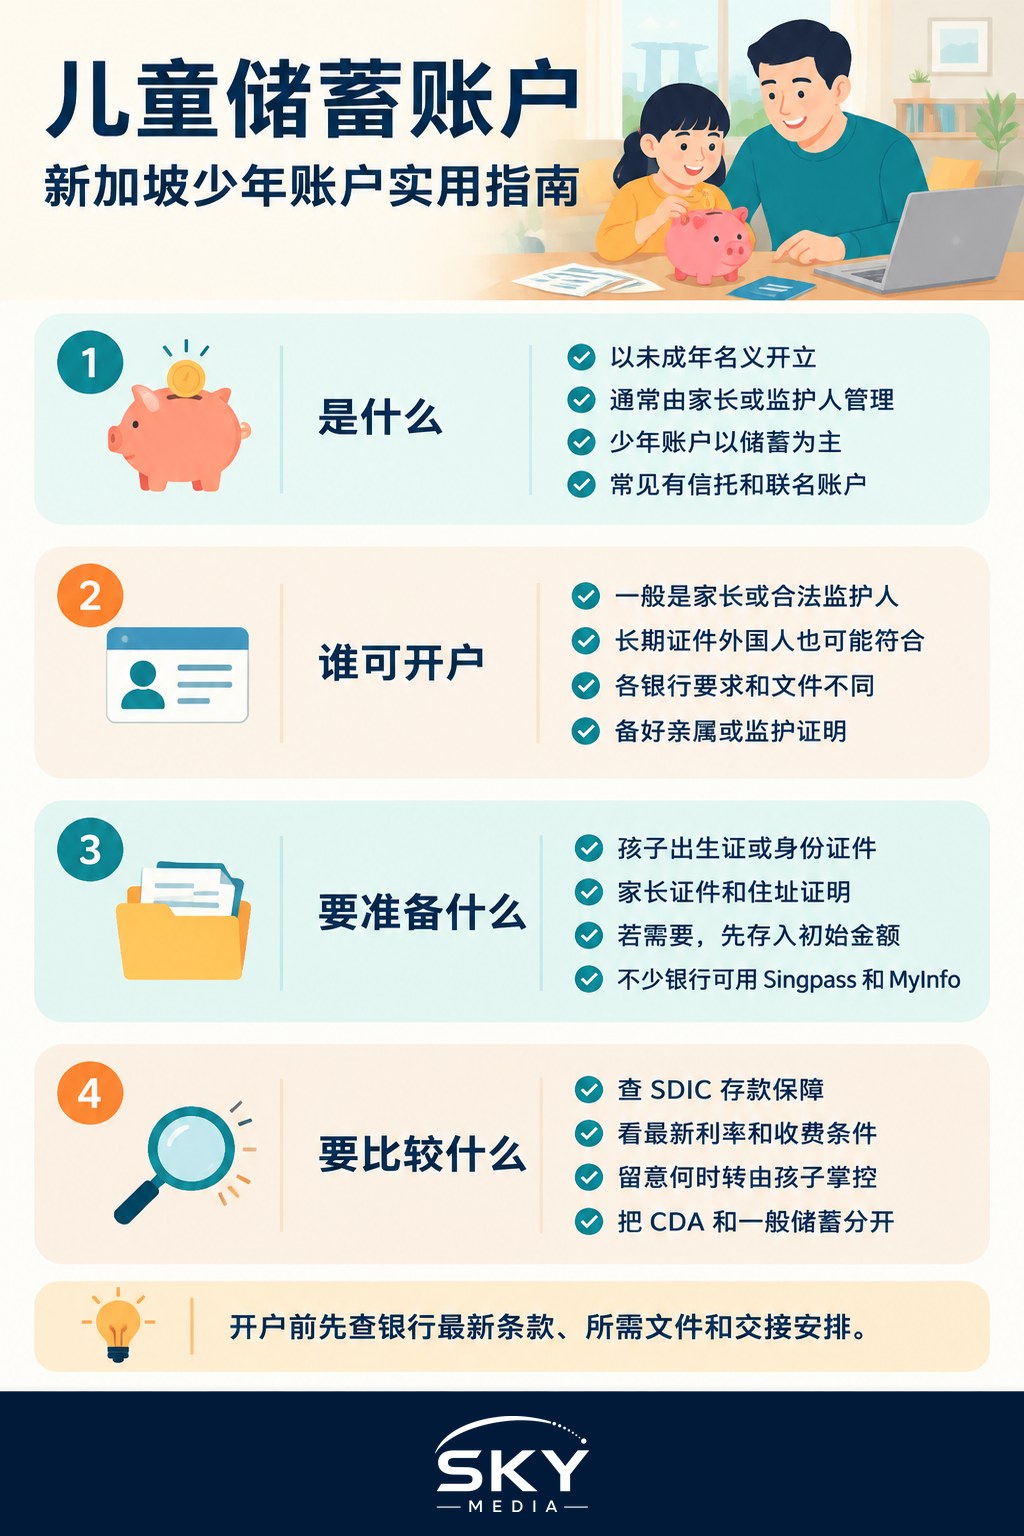
儿童储蓄账户是以未成年人名义持有的存款账户,通常由担任受托人或联名持有人的父母或法定监护人开设并管理。新加坡大多数本地与外资零售银行都提供「青少年」或「儿童」版本,最低存款要求为零或很低,条款简单,设计也亲切,意在培养储蓄习惯。
有两种大致的形式需要了解:
- 一种是信托账户,父母以「代孩子保管」的方式开设账户,并在孩子达到银行设定的移交年龄之前,一直独自掌控账户。
- 另一种是联名账户,父母与孩子同时列名,不过年幼的孩子无法独立进行交易。
另外,如果你的孩子在新加坡出生且是公民,你可能会获得在婴儿花红(Baby Bonus)计划下开设儿童培育账户(Child Development Account, CDA)的机会。CDA 是通过指定银行运作、由政府配对填补的特殊账户,与日常的青少年储蓄账户不同。请在 LifeSG 应用或婴儿花红官网上查看资格与最新的配对规则,切勿想当然,因为该计划条款由政府制定,会随时间变动。
谁可以开设,需要准备什么
一般来说,任何本身就是账户持有人的父母或法定监护人都可以为孩子开设账户。持长期准证的外籍人士通常也可以开设,但是否受理以及所需的具体文件因银行而异,因此前往分行前请先确认。
通常要准备的文件:
- 孩子的身份证件:年幼孩子用出生证明,年龄较大的则用身份证(NRIC)/外国身份证与护照。
- 父母或监护人的 Singpass、身份证或护照以及地址证明。
- 如果无法从出生证明看出亲属或监护关系,则需提供相关证明。
- 银行如有要求,需准备一笔初始存款。
如今许多银行允许你通过 Singpass 与 MyInfo 部分或全程在线开设青少年账户,系统会预先填入你的资料,办理更快。也有一些银行仍要求你亲自前往分行办理孩子名下的第一个账户,尤其是为新生儿开户时。打个电话或看看银行网站,就能知道适用哪种方式。
比较常见的账户选择
合适的选择取决于孩子的年龄、你想要多大的掌控权,以及你是想争取政府填补,还是只想找个安全的地方存钱。下表以一般方式列出常见选项。各项功能仅供参考,请向各家机构核实最新详情。
| 账户类型 | 由谁开设及掌控 | 最适合 | 需重点确认的事项 |
|---|---|---|---|
| 青少年/信托储蓄 | 父母或监护人,独自掌控 | 从出生到青少年时期的日常储蓄 | 掌控权移交给孩子的年龄 |
| 亲子联名账户 | 双方列名,由父母交易 | 教年龄较大的孩子管理金钱 | 孩子能否独自提款 |
| 儿童培育账户(CDA) | 父母,通过指定银行 | 婴儿花红下的新加坡籍婴儿 | 最新的配对与获批用途 |
| 独立青少年账户 | 较大的未成年人,父母监督 | 有手机和兼职收入的青少年 | 银行卡与网上银行的限额 |
选择前应权衡什么
有几点比宣传语更重要:
- 存款保障。存于计划成员银行或财务公司的合格新元存款,由新加坡存款保险公司(SDIC)在每位存款人、每家银行的上限内承保。不要凭着模糊的记忆去套一个数字;请到 SDIC 官网查看当前的承保上限,并留意在某些情况下,孩子的存款余额可能会与相关账户合并计算。
- 利息与费用。青少年账户常常打出醒目的利率,但往往附带条件,而且利率会变动。切勿照搬旧文章里的利率。请阅读最新的利率表,并留意低于最低余额的收费、账户休眠费,或与工资入账挂钩、而孩子无法满足的条件。
- 存取与掌控。及早决定你想要独自的受托人掌控权,还是联名安排,并弄清楚孩子成年时会发生什么,因为掌控权通常会在某个设定的时点自动转到孩子手上。
- 用途。一般储蓄、教育基金和 CDA 是不同的工具。如果你同时也在考虑较长远的目标,请把日常储蓄与任何类似投资、本金会有风险的产品分开。
由于这些都涉及钱财,请把本文当作背景阅读,并向银行与 MAS 核实具体细节。如果你作为新移民也在整理自己的财务,在以孩子名义申请产品之前,先了解如何在新加坡查询信用报告与信用评分,以及新移民的信用卡奖励与里程究竟是怎么回事,会很有帮助。
新移民常犯的错误
- 把 CDA 与普通储蓄账户混为一谈。CDA 在资格与获批用途上有自己的规则。不要以为每个青少年账户都能获得政府填补。
- 忽略了账户在 18 岁或 21 岁时由谁掌控。请仔细阅读移交条款,以免一大笔余额突然完全归孩子支配,而事先没有沟通。
- 盲目追逐醒目的利率。额外利息通常取决于条件。请确认这些条件对孩子的账户是否切实适用。
- 忘了监护关系的文件。如果你不是孩子的亲生父母,预计要出示法定监护证明。
- 搬家或身份变动后没有更新资料。请保持地址与准证资料最新,以免账户被冻结或被标记。
如何获得帮助并把这件事办好
先从银行网站入手,比较各家青少年账户,看看你能否通过 Singpass 与 MyInfo 开户,还是必须亲自前往分行。任何关于存款保障的问题,请使用 SDIC 官网。关于银行业操守与你作为客户的权利等一般问题,MAS 是监管机构,并发布消费者指南。至于婴儿花红与 CDA 的具体事宜,请使用 LifeSG 应用或官方婴儿花红网站,因为这些条款由政府制定。
如果你的家庭也属于某个自助社群,值得了解华社自助理事会(CDAC)、回教社会发展理事会(MENDAKI)与新加坡印度人发展协会(SINDA)等族群自助团体能提供什么,因为其中几家会举办教育储蓄讲座并发放助学金,可与你自己攒下的储蓄相辅相成。慢慢来,阅读最新条款而非旧摘要,开设一个既符合你想保留多少掌控权、又契合你储蓄目标的账户。
常见问题
外籍或非公民孩子可以开设儿童储蓄户头吗? 通常可以,银行可能为长期准证持有人的孩子开设儿童户头,但接受与否及所需文件因银行而异。前往分行前,请先致电或查看银行网站。婴儿花红计划下的儿童发展户头,一般只适用于符合资格的公民孩子。
孩子满十八岁后,户头会怎样? 控制权通常会在银行规定的年龄转移给孩子,所以开户时要阅读移交条款。到时一笔可观的存款就由他们自己支配。在此之前先和孩子谈谈理财习惯,并向银行询问户头会如何处理。
如果银行倒闭,孩子的钱有保障吗? 参加该计划的银行里,符合资格的新元存款由新加坡存款保险公司承保,设有每名存户、每家银行的上限。孩子的存款在某些情况下可能会与相关户头合并计算。最新上限请查阅存款保险公司网站。
该开儿童储蓄户头,还是直接存在自己的户头里? 儿童户头能让孩子的钱清楚分开,也有助于培养储蓄习惯,不过你自己的户头利息可能更高。请比较费用、利息条件以及由谁控制资金。依储蓄的目的和你想保留多少控制权来决定。
不去分行,可以在网上为孩子开户吗? 许多银行允许你通过 Singpass 和 MyInfo 在网上开设儿童户头,也有银行仍要求亲临分行,新生儿尤其如此。银行的网站或热线会告诉你适用哪种方式,以及需要准备什么文件。