

顾客在你的咖啡馆湿滑的地面上摔倒;快闪摊位的横幅倒下,砸凹了一辆车;你派去客户家中的承包商弄裂了对方的大理石台面。任何一种情况都可能演变成医疗费、维修费或法律费用的索赔,对小企业来说可能是沉重的打击。新加坡的公共责任险(public liability insurance)正是为这类情况而设计的保障,而且往往是签订店铺租约或预订活动场地的前提条件。
本指南聚焦这一种保险:它赔付什么、房东和场地方为何坚持要求投保、保费通常如何确定,以及购买前要检查什么。本文仅为一般信息,不构成保险或法律建议。实际保障范围始终以保单条款为准,请仔细阅读,如有不清楚之处,请保险公司或持牌经纪人为你解释。
公共责任险保障什么
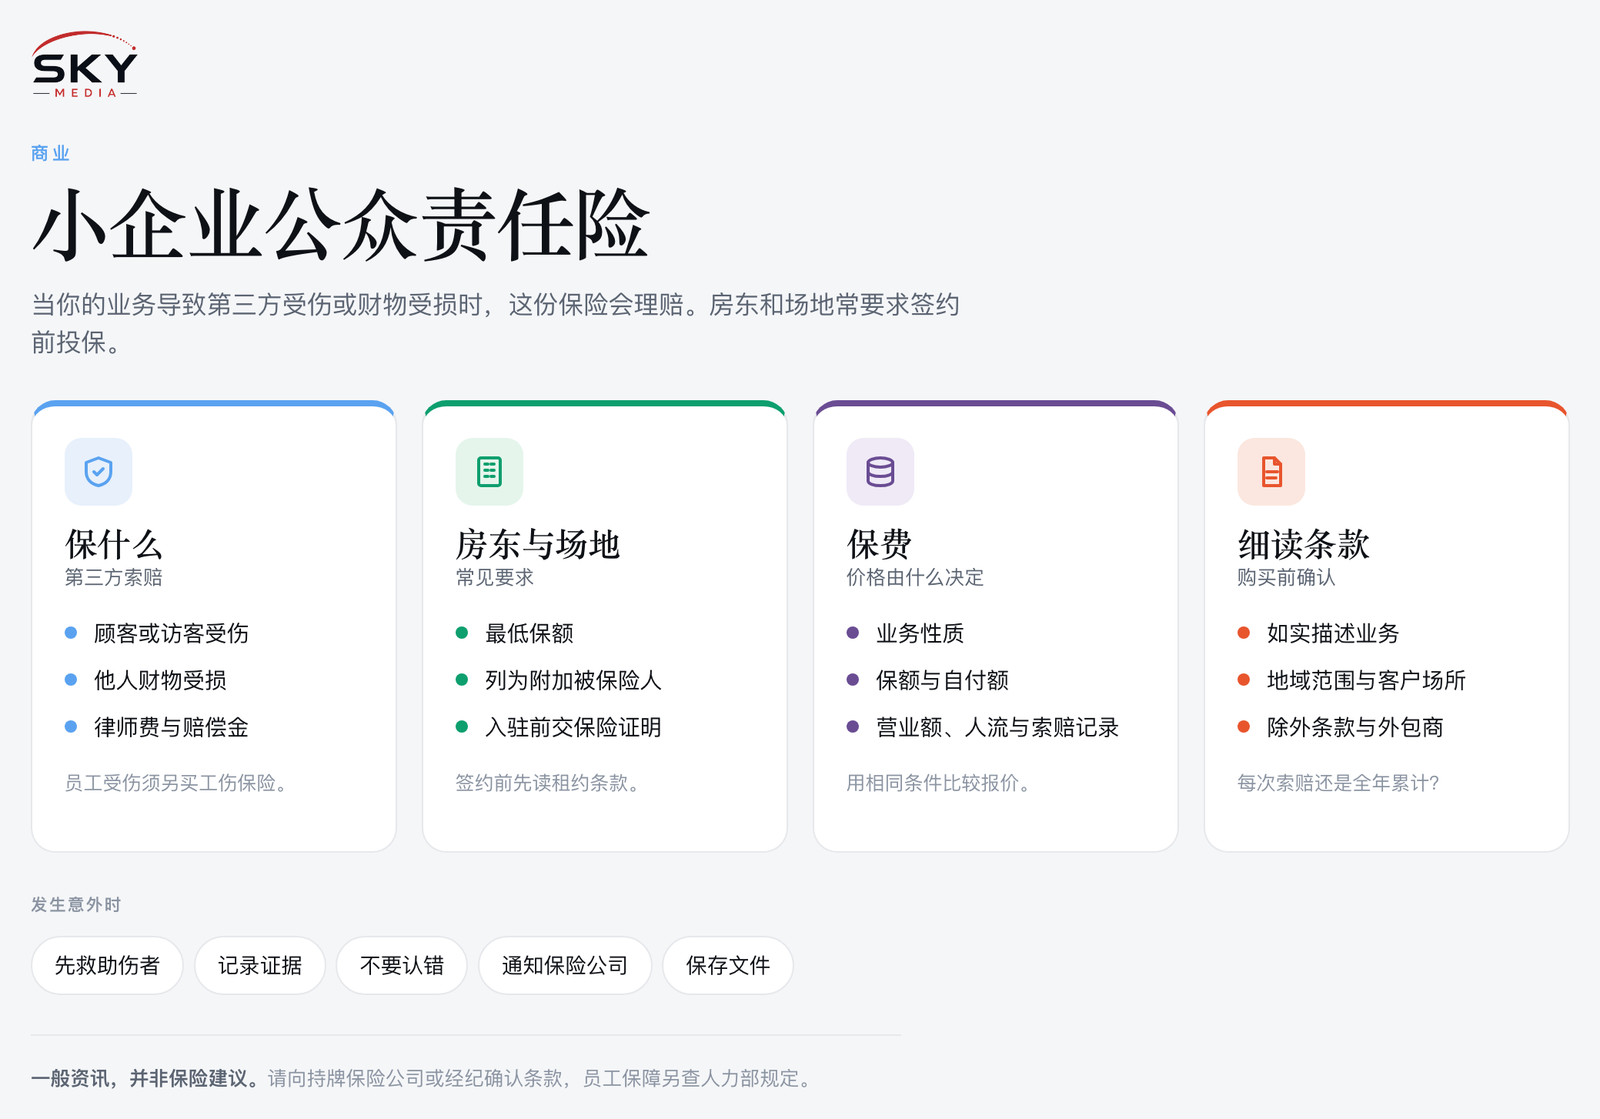
当第三方(即不是你员工的任何人)因你的业务活动而受伤或财产受损,并追究你的法律责任时,公共责任险会为你的企业提供保障。典型保单涵盖:
- 第三方人身伤害。在你的场所内或因你的工作而受伤的顾客、访客或公众人士。
- 第三方财产损失。你对他人财产造成的损坏,例如客户的住家、场地的装置设施或相邻单位。
- 法律辩护费用。为索赔进行辩护所需的律师费及相关费用,通常须经保险公司批准。
- 判决赔偿金。你依法须支付的赔偿金额,以保单限额为上限。
同样重要的是了解它通常不保什么。你自己员工受伤属于工伤赔偿保险(work injury compensation insurance)的范畴,由人力部(MOM)另行监管,且对许多雇员而言属强制投保。你自己的存货或设备受损需要财产保险。专业建议上的失误通常需要专业责任险(professional indemnity insurance)。故意行为、合同违约金以及某些特定风险通常也不在保障范围内。
房东和场地方为何要求投保
如果你租用零售单位、商场摊位或活动场地,可能会看到要求你持有一定最低限额公共责任险的条款。房东和场地运营方之所以提出要求,是因为一旦在他们的物业上出事,受伤者可能在追究你的同时也追究业主。你的保单让他们安心,知道你背后有资金保障。
租约或场地协议中常见的要求包括:
- 最低赔偿限额(limit of indemnity),即保险公司每宗索赔或每年最多赔付的金额。
- 将房东或场地方列为附加被保险人(additional insured),或在保单上注明其权益。
- 在入驻前或活动当天之前提供保险证明(certificate of insurance)。
- 在整个租期或活动期间(包括布置和撤场的日子)保持保单有效。
请在签约前、而不是签约后阅读这些条款。如果要求的限额对你的业务来说偏高,可以询问是否有商量余地,并尽早获取报价,以免在活动当周手忙脚乱。如果你的活动涉及表演或娱乐节目,可能还需要另外申请执照;请参阅我们的公共娱乐执照指南。
年度保单还是单次活动保障
小企业通常在持续的年度保障与单次活动的短期保障之间作选择。哪种合适,取决于你面对公众的频率。
| 情况 | 常见保障类型 | 注意事项 |
|---|---|---|
| 有顾客上门的店铺、咖啡馆、工作室或诊所 | 年度公共责任险保单 | 场所地址、业务活动描述是否正确 |
| 在客户家中工作的承包商或服务提供者 | 涵盖场所以外工作的年度保单 | 是否包括在第三方地点进行的工作 |
| 一年几次的市集摊位、快闪店或路演 | 每次预订时投保活动险,若频繁则选年度保单 | 布置和撤场日、场地方要求的最低限额 |
| 一次性的发布派对、工作坊或社区活动 | 单次活动责任险 | 预计出席人数、活动内容、供应的食物和饮料 |
| 偶有访客上门的家庭式企业 | 先查看家居保险,再考虑商业保险 | 家居保险通常不保商业活动 |
如果你一年举办的活动不止寥寥几场,不妨比较多份单次活动保单的总成本与一份涵盖活动的年度保单。年度方案往往更省事。
保费通常如何计算
保险公司不会公布统一的标准价格,保费也会随市场变动,因此网上看到的任何数字都只能作为粗略参考。决定报价的是你的风险状况。保险公司通常考虑的因素包括:
- 业务活动类型。记账办公室的受伤风险比健身工作室或装修承包商低。
- 所选的赔偿限额。限额越高,保费越贵,但涨幅往往不成正比。
- 年营业额或员工人数。规模越大,通常意味着风险敞口越大。
- 场所面积和人流量。访客越多,发生意外的机会就越多。
- 索赔记录。过往的索赔可能导致保费上涨或附加条件。
- 免赔额(deductible 或 excess)。同意每宗索赔由自己承担更大部分,可以降低保费。
至少获取两到三份报价,并确保每份报价的限额、免赔额和业务活动都相同,这样才能公平比较。
保单条款中要检查什么
两份标示限额相同的保单,在你索赔时的表现可能截然不同。购买前,请阅读或询问以下事项:
- 业务描述。如果你的实际活动超出书面描述的范围,索赔可能会产生争议。请如实描述你的业务。
- 地域范围。确认保单涵盖你营运的所有地点,包括客户场所和活动场地。
- 每宗索赔限额与累计限额。了解限额是适用于每次事故,还是整个保单年度。
- 除外责任。留意与食品、酒精、高空作业、动火作业、承包商或你所从事特定活动相关的除外条款。
- 分包商。如果你雇用自由职业者或分包商,确认他们的工作是否在保障范围内,或者他们是否需要自行投保。
- 索赔条件。大多数保单要求你及时通知保险公司,并且未经其同意不得承认责任。
如果你与客户或房东签订的合同涉及较大的潜在责任,可以询问经纪人是否需要更高的限额或附加保障。我们关于伞式责任险的指南解释了额外保障层如何运作。
发生事故时怎么办
即使已经投保,事发后最初几个小时的应对方式也很重要:
- 首先确保伤者得到救助,必要时拨打紧急服务电话。
- 记录事发经过:照片、时间、目击者姓名以及可能存在的闭路电视录像。
- 保持礼貌和关怀,但在与保险公司沟通之前,避免承认过错或承诺赔偿。
- 按照保单规定的步骤,尽快通知保险公司或经纪人。
- 保留与事故相关的所有信件、电邮和发票。
排除导致事故的隐患同样重要,这既关乎安全,也因为同类事故再次发生可能影响日后的保费。
把公共责任险纳入开业准备
对于大多数与公众打交道的小企业来说,公共责任险与各类执照和注册一样,是负责任经营的基本组成部分。把它列入开业清单,每次签订新租约或承接更大项目时检视限额,并随时备好保险证明以便预订场地。如对自身情况有具体疑问,请咨询持牌保险公司或经纪人,并查看人力部网站,了解你在员工工伤保障方面须另行履行的义务。
常见问题
居家创业需要购买公众责任保险吗? 不一定,但家居保险通常不涵盖商业活动,所以要先查看你的保单。若有客户或供应商上门,或你需要到对方场所工作,另购商业保险可能比较稳妥。可向保险公司或持牌经纪询问两份保单如何处理你的业务。
公众责任保险会赔偿自己员工受的伤吗? 不会,员工受伤属于工伤赔偿保险,由人力部另行规管,许多员工必须投保。公众责任险保障的是顾客、访客和客户等第三方。请到人力部网站确认适用于你公司的规定。
如果访客声称因我受伤,该怎么办? 先协助受伤者,再拍照记录现场,并记下目击者姓名和可能有的闭路电视画面。态度要礼貌,但不要承认过失或答应赔偿,并尽快通知保险公司或经纪。多数保单要求及时通报,延误可能使理赔变得复杂。
只摆一次快闪店或市集摊位,可以单次投保吗? 可以,单次活动或短期保障很常见,场地方通常也会事先要求保险证明。投保时要告知搭建和拆除日期、预计人流和是否供应食物。如果一年摆摊多次,不妨与全年保单比较。
聘请自由工作者或分包商,需要额外保障吗? 有可能,因为各保单对分包商的处理不同,有些除非申报否则不保障其工作。请查看保单中有关分包商的条款,并询问他们是否需要自己的保险。若与客户或房东的合约涉及较大潜在责任,可请经纪给出建议。
延伸阅读: 新加坡中小企业关键人物保险:如何运作 · 如何在新加坡创办居家护理或乐龄护理服务公司 · 中小企业如何在新加坡参加贸易展览会