
项目结束几个月后,客户发来一封邮件:你提供的建议、代码或设计让他们蒙受了损失,要求你赔偿。新加坡的专业责任保险(professional indemnity insurance),正是为这种情况而设的。
本指南专门聚焦专业责任(PI)保障:它实际赔付哪些内容、哪些因素决定你拿到的保费报价,以及哪些类型的客户会在签约前要求你出示保险证明。本文仅为一般信息,不构成保险或法律建议。具体保障范围以保单条款为准,并以你的保险公司或保险经纪的解释为最终依据。
专业责任保险赔付什么
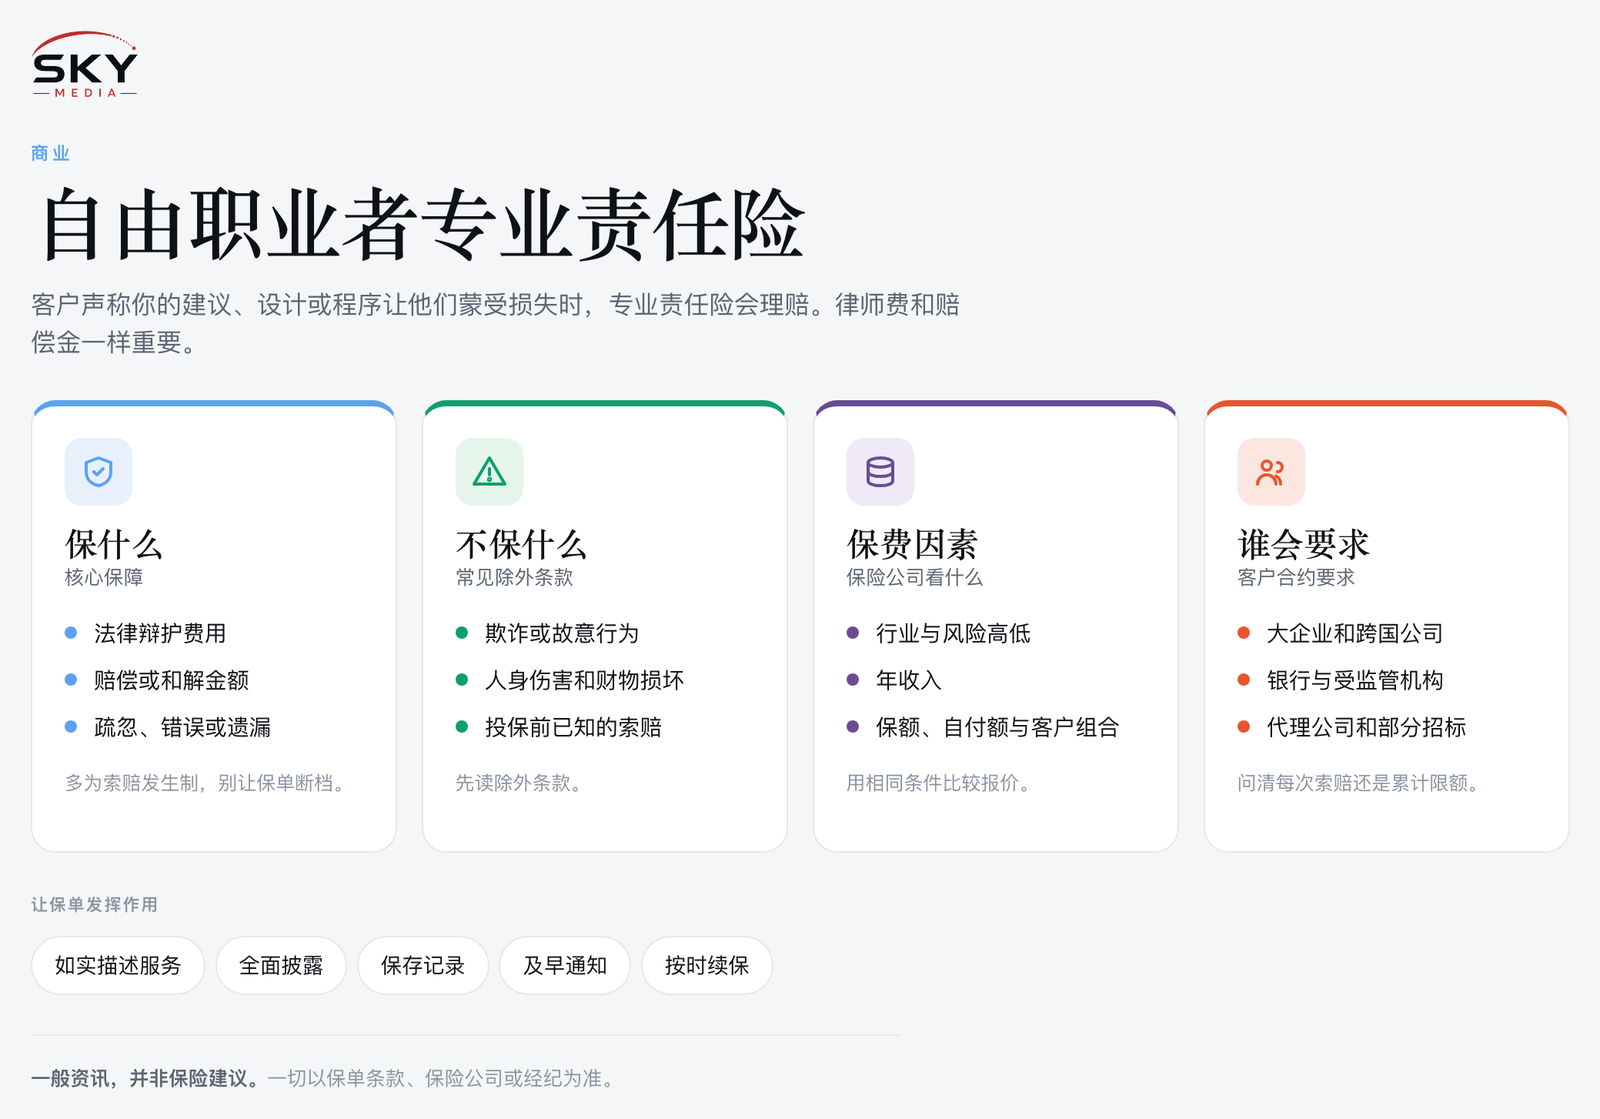
专业责任保险(有时也称为错误与疏忽保险,errors and omissions cover)在客户或第三方声称你的专业工作导致其经济损失时为你提供保障。即使是毫无依据的索赔,应诉的费用也可能不菲,因此 PI 保险既是为了支付赔偿,也同样是为了支付律师费。
大多数 PI 保单围绕以下几个核心要素设计:
- 抗辩费用。应对索赔所产生的律师费及相关开支,通常也包括案件进入法庭之前已经产生的费用。
- 赔偿金或和解金。你依法须向索赔方支付的款项,以保单的赔偿限额为上限。
- 常见的触发情形。疏忽的建议、工作中的错误或遗漏、因延误交付而造成损失,以及在许多保单中,无意中违反保密义务或侵犯版权。
- 以索赔提出为准(claims made basis)。大多数 PI 保单针对的是保单有效期内提出的索赔,而不是工作完成的时间。如果你让保障中断,针对旧项目的索赔可能就不在保障范围内。
PI 保险通常不保什么,同样重要。常见的除外责任包括:故意不当行为或欺诈、人身伤害和财产损失(这属于公众责任险的范畴)、超出一般专业责任的合同承诺、罚款和罚金,以及在投保前你已经知道的索赔。请先读除外条款,而不是最后才看。
PI 保险与其他商业保险的比较
下表列出 PI 保险与人们常常混淆的几种保险之间的区别。
| 保险类型 | 针对的情形 | 自由职业者的例子 |
|---|---|---|
| 专业责任保险 | 因你的建议、设计或服务造成的经济损失 | 你搭建的网站在上线时出故障,导致客户损失营收 |
| 公众责任保险 | 他人受伤或财产受损 | 访客在客户办公室被你的设备绊倒 |
| 网络保险 | 数据泄露、黑客攻击及相关费用 | 你的笔记本电脑遭入侵,客户资料外泄 |
| 个人意外或医疗保险 | 你本人受伤或生病 | 你住院一个月,无法工作 |
你可能需要不止一种保险;保险经纪可以告诉你哪些可以打包投保。
哪些因素影响 PI 保费
保费差异很大,你在网上看到的任何数字,都只是某个行业在某个时间点的粗略参考。与其看数字,不如了解保险公司定价时考虑的因素:
- 你的职业和风险等级。直接影响资金、结构或健康结果的建议(如金融、工程、IT 系统),投保成本通常高于风险较低的创意类工作。
- 年度服务收入。营业额越高,通常意味着风险敞口越大,保费也越高。
- 赔偿限额。保险公司最多赔付的金额。限额越高,保费越高,但通常不是按比例增加。
- 自付额(excess 或 deductible)。同意每次索赔由自己承担更大比例,可以降低保费。
- 客户构成和地域。为海外客户服务,尤其是诉讼成本出名高昂的司法管辖区,可能被排除在保障之外,或定价更高。
- 追溯日期(retroactive date)。为保单生效前完成的工作提供保障(既往行为保障,prior acts cover)可能增加成本,但能在旧项目出问题时保护你。
请在相同的限额、自付额和除外条款下,比较至少两到三份报价。一份较便宜的保单,如果对「专业服务」的定义很窄,可能并不涵盖你实际在做的工作。
哪些客户会要求你购买 PI 保险
许多自由职业者购买 PI 保险,是因为客户合同的要求,而不是出于自己的风险评估。这类要求常见于:
- 大型企业和跨国公司。供应商准入流程常常要求提供 PI 和公众责任保险的证明,有时还会在合同中写明最低限额。
- 银行、保险公司和受监管企业。这类客户往往会把自身的合规要求传递给供应商和承包商。
- 政府和公共部门项目。部分招标和合同会在条款中列出保险要求。请仔细阅读招标文件,因为不同机构和项目的要求各不相同。
- 转包项目的代理公司。为客户项目雇用你的代理公司,可能要求你自行投保。
- 受监管的专业行业。在某些领域,监管机构或专业团体会为其会员制定 PI 规定。如果你持有专业执照,请查阅监管机构的现行要求,不要想当然。
如果合同指定了所需限额,请确认这是按每次索赔计算,还是按累计(保单年度内的总额)计算。另外也要确认客户是希望被列为保单上的被保险方,还是只需要一份保险证明。
关于如何安排客户关系的更多建议,可参阅如何与自由职业者和承包商合作,该文从雇用方的角度介绍了合同事宜。
作为自由职业者,你真的需要 PI 保险吗?
并不是每位自由职业者从第一天起就需要 PI 保险。不妨诚实地问自己几个问题:
- 如果客户声称我的工作让他们损失了钱,我是否负担得起请律师应对?
- 我的工作是否直接影响别人的决策、系统或资金?
- 我的合同是否要求投保,或者随着我接到更大的客户,将来很可能会要求?
如果有两个或以上的答案是「是」,就值得去询价。如果你的工作风险较低,一份起草完善、范围清晰并带有合理责任限制条款的合同,就能发挥很大作用。保险不能取代好合同;两者相辅相成。
像对待其他业务开支一样为 PI 保险做预算。自由职业者的财务规划介绍了如何把这类固定开支计入定价,而自雇人士与自由职业者的税务则说明了业务开支的税务处理方式。某笔保费在你的情况下能否扣税,请向国内税务局(IRAS)确认。
如何投保,并让 PI 保障真正发挥作用
决定投保后,养成以下几个习惯,能让保单在关键时刻更有用:
- 准确描述你的服务。如果投保单上写的是「平面设计」,但你同时也做品牌策略咨询,那么针对策略工作的索赔可能会产生争议。
- 披露所有重要信息。过去的投诉、纠纷和海外客户都应填写在投保单上。未如实披露可能导致保障无效。
- 保留记录。电子邮件、签署的工作范围、变更请求和验收确认,是你最好的抗辩依据。项目结束后请保存数年。
- 尽早通知。大多数保单要求你一旦察觉可能出现索赔,就立即通知保险公司,即使对方尚未正式提出要求。未经保险公司同意,不要承认责任或承诺赔偿。
- 续保不要中断。由于 PI 保险通常以索赔提出为准,一旦中断,过去的工作就可能失去保障。如果你不再从事自由职业,可询问延长报告期保障(run-off cover)。
持牌保险经纪可以帮你比较不同保险公司的保单,这对小众行业尤其有用。你可以在新加坡金融管理局(MAS)的金融机构名录(Financial Institutions Directory)上查询保险公司或经纪是否持牌。
要点总结
新加坡的专业责任保险,在客户声称你的工作导致其经济损失时,为你承担法律抗辩费用和赔偿。保费取决于职业、收入、限额、自付额和客户构成,因此请在同等条件下比较报价。大型企业、受监管企业、代理公司和部分公共部门合同常常要求投保,所以请仔细阅读每份合同的保险条款。让保单与清晰的合同和完善的记录相互配合,具体细节请向你的保险公司、经纪或专业团体确认。
延伸阅读:在新加坡作为自由职业者如何寻找客户