
STI ETF 是持有新加坡股市「一小块」最简单的方式之一。只需一次买入,你就能持有一篮子在新加坡交易所(SGX)上市的大型公司,各公司权重大致与市场本身的结构一致。许多新加坡人的第一笔投资就是这样开始的,而且往往是通过每月小额定投计划。
本指南只聚焦 STI ETF:这个指数实际包含哪些成分、在新加坡上市的两只 STI ETF 如何比较、需要支付哪些费用,以及如何买入——无论是一次性投入,还是通过定期储蓄计划(RSP)。本文仅为一般信息,不构成理财建议。如果不确定投资是否适合你的情况,请咨询持牌理财顾问。
海峡时报指数到底包含什么
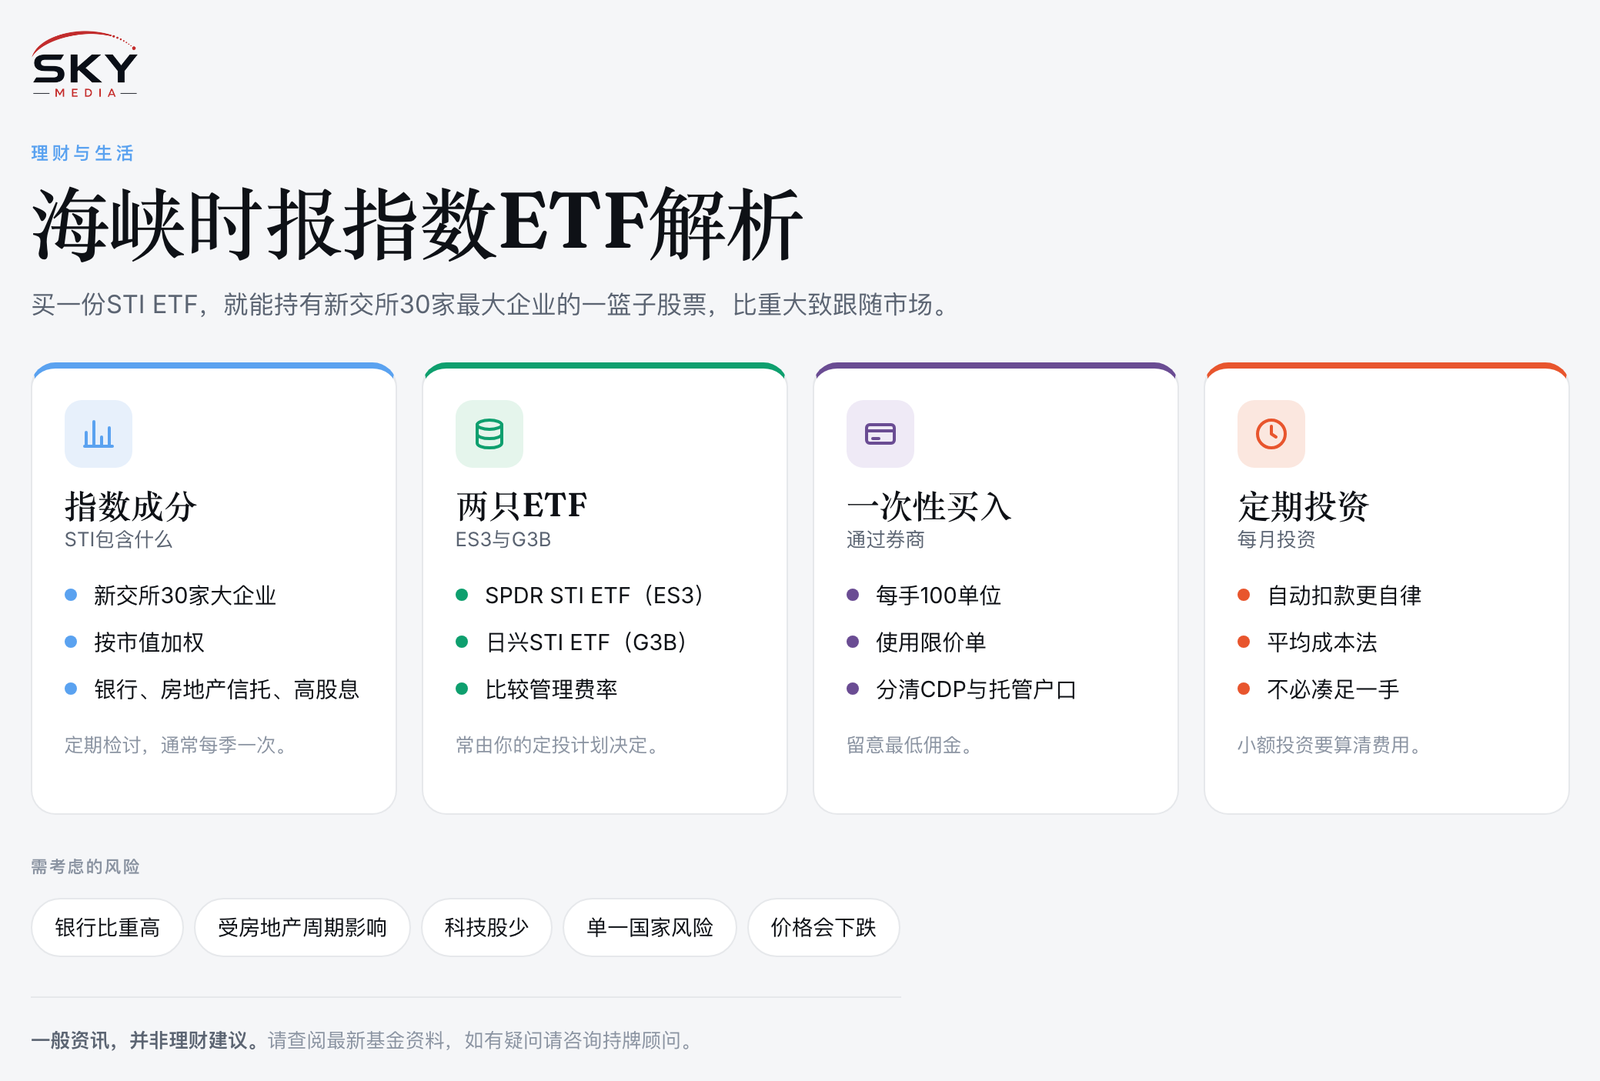
海峡时报指数(Straits Times Index,STI)追踪在新交所上市、规模最大且交易最活跃的 30 家公司。该指数由指数提供商富时罗素(FTSE Russell)计算,并定期(通常每季度)进行检讨,因此公司会随着规模和交易活跃度的变化而被纳入或剔除。
买入之前,有几个特点值得了解:
- 按市值加权。公司越大,在指数中的占比越高。三家本地银行(星展 DBS、华侨银行 OCBC 和大华银行 UOB)合计占了很大比重,所以 STI 的表现很像一只「附带其他成分的银行基金」。
- 集中在少数几个行业。金融、房地产(包括多只房地产投资信托,即 REITs)、电信和工业综合企业占主导地位。科技股只占很小一部分,这与美国指数非常不同。
- 偏重股息。许多 STI 成分股是派息稳定的成熟企业,这也是该指数吸引注重收益型投资者的原因之一。
- 它并不等于「整个新加坡经济」。本地许多大型雇主是在海外上市的跨国公司,或是根本没有上市的政府关联企业。
你可以在新交所网站或各只 ETF 的基金概况(factsheet)中查看当前成分股及其权重。权重会随股价变动而变化,所以请查阅最新的基金概况,而不是依赖旧文章。
两只 STI ETF 比较
在新交所上市、追踪 STI 的交易所交易基金有两只。两者的目标都是提供扣除成本后的指数回报,因此差别主要在实际操作层面。
| 项目 | SPDR 海峡时报指数 ETF | 日兴资产管理新加坡 STI ETF |
|---|---|---|
| 新交所交易代码 | ES3 | G3B |
| 基金经理 | 道富环球投资管理(State Street Global Advisors) | 日兴资产管理(Nikko Asset Management) |
| 追踪指数 | 海峡时报指数 | 海峡时报指数 |
| 股息派发 | 派发给持有人,通常每年两次 | 派发给持有人,通常每年两次 |
| 在哪里比较费用 | 基金概况和招股说明书 | 基金概况和招股说明书 |
| 常见 RSP 供应情况 | 多家银行和券商的计划均有提供 | 多家银行和券商的计划均有提供 |
由于两者追踪同一指数,长期回报通常非常接近。在两者之间做选择时,人们一般会看:
- 总费用率(expense ratio)。这是基金每年的运营成本,从基金资产中扣除,而不是另外向你收费。微小的差异经过几十年也会累积起来,所以请比较各自基金概况中的最新数字。我们的ETF 费用与总费用率指南解释了其中的原理。
- 跟踪差异(tracking difference)。即扣除成本后,各基金与指数的贴合程度。两只基金都会公布相对于基准的表现。
- 流动性和单位价格。两者交易都很活跃,但单位价格不同,这会影响买一手(board lot)需要多少钱。
- 你心仪的 RSP 提供哪一只。在实际操作中,这往往是决定性因素。
费用、派息安排和计划供应情况都可能变化,因此投资前请向基金经理以及你的银行或券商确认详情。
如何一次性买入 STI ETF
STI ETF 和普通股票一样在新交所交易,在交易时段内以实时市价买卖。
- 开设证券账户。大多数本地券商和网上券商都提供新交所交易。有些账户通过 CDP 账户(中央托收公司 Central Depository,由新交所运营)以你本人名义持有股票,另一些则以券商名义存放在托管账户中。CDP 持仓的股息会直接存入你绑定的银行账户;托管持仓则由券商管理。请弄清楚自己用的是哪一种。
- 了解每手单位。新交所股票通常以每手 100 个单位交易。有些券商也允许买入较小的碎股(odd lot)。
- 下限价单。限价单让你设定愿意支付的最高价格,买任何 ETF 都适合这样做。
- 把成本算进去。每笔交易都要支付佣金、清算费和消费税(GST),有些券商还设有最低佣金。请查看券商当前的收费表,因为较高的最低佣金会侵蚀小额买入的回报。
如果你的公积金普通账户(CPF Ordinary Account)存款超过规定金额,或者开有退休辅助计划(SRS)账户,也许可以用这些资金投资 STI ETF。资格和条件由公积金局(CPF Board)及代理银行规定,请先向他们查询。
通过定期储蓄计划(RSP)买入
定期储蓄计划让你每月投入固定金额,通常起投金额不高。银行或券商会汇集众多投资者的资金,在固定日期买入,再把零碎单位分配给你。
为什么人们喜欢用 RSP 买 STI ETF:
- 培养纪律。资金自动扣款,无论市场涨跌你都在持续投资。
- 平均成本法(dollar-cost averaging)。每月固定金额在价格低时买到更多单位,价格高时买得较少,长期下来能平滑你的平均成本。
- 起投门槛低。不需要凑够一整手的钱。
报名之前需要确认的事项:
- 收费结构。RSP 通常按每月投资额的一定百分比收费,有时还设最低收费。金额较小时,最低收费可能占很高比例。请把实际成本与每隔几个月通过券商买一手的成本作比较。
- 计划买的是哪只 STI ETF。有些计划只提供其中一只。
- 单位存放在哪里。有些 RSP 把单位存入你的 CDP 账户,有些则由机构托管。
- 股息如何处理。有些计划会派发股息,有些可能会将股息再投资。请弄清楚适用哪一种。
- 停止、暂停或卖出是否方便。
STI ETF 适合你的投资组合吗?
对于希望投资本土市场、持有新元资产并获得稳定股息的人来说,STI ETF 可以作为合理的核心持仓。与大多数主动管理型基金相比,它容易理解,持有成本也低。
不过,其中的取舍也很实际:
- 集中风险。银行和房地产权重很高,意味着你的回报很大程度上取决于利率和本地房地产周期。
- 成长型标的有限。如果你想投资全球科技或医疗保健公司,就需要其他基金。我们的新加坡指数投资指南介绍了一些投资者如何搭配本地和全球指数基金。
- 单一国家风险。你的工作、住房和公积金本来就与新加坡绑定。因此有些投资者选择分散投资海外,而不是增加更多本地敞口。
- 价格有涨也有跌。STI 在过往的经济低迷中曾经历大幅下跌。只投资短期内不会用到的钱。
如果你完全是 ETF 新手,可以先阅读新加坡 ETF 投资入门,了解这类基金运作的基础知识,准备好比较两只 STI ETF 时再回到本文。
投资前快速清单
- 阅读两只 STI ETF 的最新基金概况,比较总费用率。
- 决定一次性买入还是使用 RSP,并按你打算投入的金额计算实际费用。
- 确认单位是存放在 CDP 还是托管账户。
- 了解股息将如何、何时到达你手中。
- 如对派息的税务处理有疑问,请查阅国内税务局(IRAS)网站。
- 每年检讨一次投资计划,而不是对每日股价波动作出反应。
延伸阅读:了解 ETF 费用与总费用率
常见问题
新加坡个人投资者收到的STI ETF股息需要缴税吗? 税务处理取决于各公司或基金派发的收入类型,没有一刀切的答案。请到国内税务局网站查看个人收到的股息和基金派息如何处理,或咨询会计师。基金资料单张通常也会说明分派的性质。
STI ETF比直接买银行股更好吗? ETF一次购买就把资金分散到30家公司,个别股票则把风险集中在几家公司。银行本来就占了海峡时报指数的很大比重。挑选个股需要更多研究,所以许多初学者会从基金开始。
STI ETF和环球指数基金相比如何? 海峡时报指数集中在新加坡的银行、房地产和电信,科技股很少。环球指数基金则分散在许多国家和行业。有些投资者两者都持有,但这要看你的目标、货币需求和风险承受力。
需要用钱时,怎样卖出STI ETF? 在市场交易时间内通过券商下卖单,就像买卖股票一样。卖出所得通常要经过交收期才会进账,所以不要指望立刻拿到现金。如果是定期储蓄计划,请查看该计划卖出单位的规定。
买了STI ETF,打算持有多久比较合适? 价格有涨有跌,因此一般被视为较长期的投资,而不是短期储蓄。只投资短期内不会用到的钱。持牌财务顾问可以帮你把持有期与目标配合起来。
延伸阅读: 在新加坡投资白银:银条、银币与存放 · ESG与可持续投资