
交易所交易基金(ETF)广受欢迎不无道理:它们能一键实现分散配置、可以像股票一样交易,而且许多产品以低成本追踪大盘。然而,新加坡投资者最需要弄懂的ETF费用(etf fees)这个话题,却常被一笔带过,因为表面上的费用率(expense ratio)看起来微不足道。百分之零点几听起来无伤大雅。可是几十年下来,这些小小的百分比会复利累积成一笔真金白银。本文仅为一般资讯,并非财务或投资建议。具体情况请咨询持牌(MAS)顾问。
费用率究竟涵盖了什么
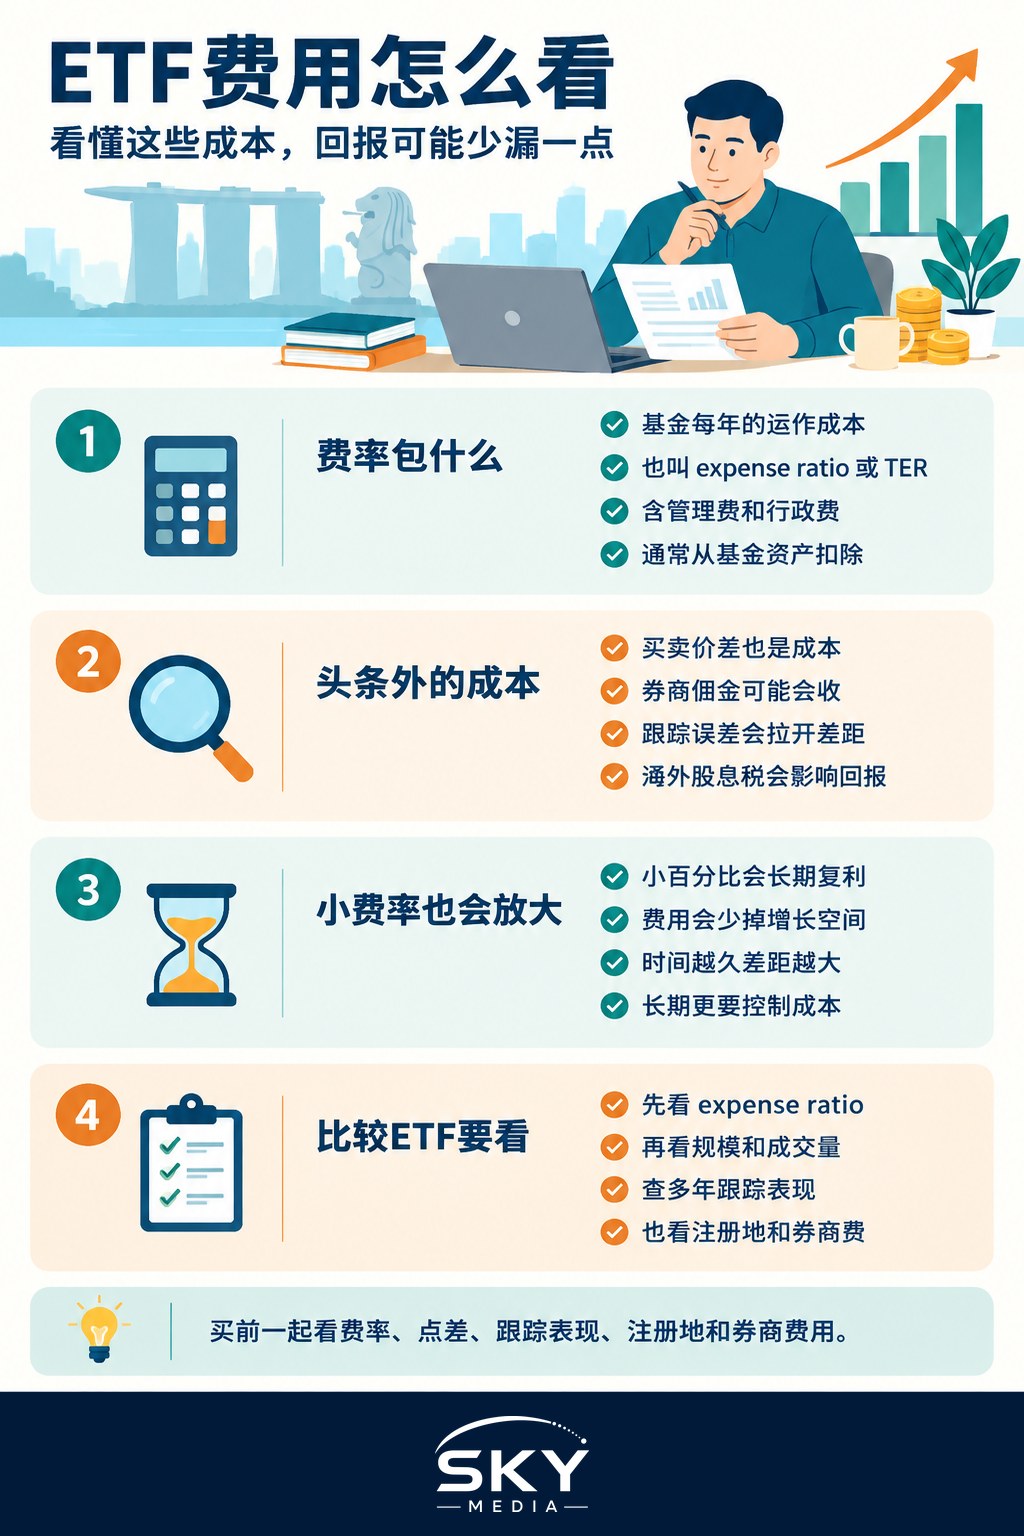
费用率,有时也称为总费用率(TER),是运营基金的年度成本,以占资产的百分比表示。它把管理费、行政成本和各类运营开支打包在一起。你永远不会单独收到一张账单,相反,它是从基金资产中悄悄扣除的,也就是说它早已反映在你所看到的价格和回报里。
正因为这笔费用以这种方式隐形,它很容易被人忽略。一只宽基指数ETF的费用率可能远低于0.5%,而某些专门主题或主动管理的产品收费则高出许多。一只收费0.1%的基金和一只收费1.0%的基金,差距在纸面上看似微不足道,但在持续成本上却是十倍的差距。
为何小小的百分比会复利成一大笔钱
费用不只让你损失每年被扣掉的那笔金额,它还让你失去那笔钱如果留在市场里本可赚到的未来增值。这正是复利效应在与你反向作用。
来看一个简化的假设示例。设想有两只基金,扣费前的毛回报完全相同,但一只收取低费、一只收取高费。两者之间的差距起初很小,却逐年拉大,因为低费基金留存了更多资金持续复利增值。下表用假设的整数来展示这一差距随时间演变的态势。这些仅为示意数字,并非预测,真实回报会有波动,且永远无法保证。
| 时间跨度 | 低费基金价值 | 高费基金价值 |
|---|---|---|
| 起始 | 10,000美元 | 10,000美元 |
| 10年后 | 19,000美元 | 17,000美元 |
| 20年后 | 36,000美元 | 29,000美元 |
| 30年后 | 68,000美元 | 50,000美元 |
请注意这道差距是如何扩大的。早期差别不大,但到了后期,高费基金已明显落后,纯粹是因为那份持续不断的拖累。这正是注重成本的长期投资者如此在意费用率的原因。
表面数字之外的成本
费用率固然重要,但它并非故事的全部。还有若干其他成本会侵蚀你的回报,其中有些很容易被忽略。
第一是买卖价差(bid-ask spread),也就是买入价与卖出价之间的那道小小的差距。对于一只成交活跃的大型ETF,这个价差通常很窄。对于一只成交清淡的ETF,价差则可能很宽,而且你每次交易都要实实在在地付出这笔成本。
第二是券商佣金。你每次买入或卖出ETF都可能要向券商付费,因此频繁交易会成倍放大这项成本。对于定期投入小额资金的人来说,佣金占比可能相当沉重。
第三是跟踪偏差(tracking difference)。没有哪只基金能完美复制其指数。由于基金的运作方式、现金拖累以及股息的处理方式,基金的实际回报可能比其标示费用率所暗示的水平多落后一点,或少落后一点。
第四,对于持有海外股票的基金而言,是基金内部股息的税务处理。基金的注册地会影响它收到股息时所承受的预扣税,而这会悄悄影响你的净回报。仅凭这一点,两只追踪同一指数的基金就可能带来不同的结果。
如何合理地比较基金
当你权衡两只相似的ETF时,先从费用率入手,但不要止步于此。看一看基金的规模和成交量,因为更大、流动性更强的基金往往价差更窄。查一查过去数年的跟踪记录,看看基金在实际中对指数的贴合程度如何。如果基金持有海外资产,还要考虑其注册地。此外,把你的券商向你收取的交易费用也计算在内。
如果一只基金对指数的贴合更紧密、或交易价差更窄,那么稍高的费用率并不总是更差的选择。目标是在计入所有成本之后取得最佳净回报,而不是单纯追求资料表上那个最低的数字。
把它放在恰当的位置看待
费用很重要,但它只是投资做得好的一个环节。一只低成本基金,如果你在市场下跌时惊慌抛售,其结果反而不如一只稍贵、却被你有纪律地长期持有的基金。任何市场型基金的资本都是有风险的,价值有涨有跌,过往表现也不代表未来回报。
合理的结论其实很简单。搞清楚你在付什么费用,青睐透明度,避免不必要的交易,让低成本的数学效应在岁月里悄悄为你所用。买入前先读一读基金文件,如有任何不清楚之处,请向合格的专业人士请教。
买入前的快速自查清单
在把钱投入任何一只ETF之前,先在心里过一遍简短的自查清单会很有帮助。从费用率开始,把它记下来,然后找出基金的管理资产规模和日均成交量,因为规模更大、更活跃的基金通常成交价差更窄。查一查过去几年的跟踪偏差,看看基金在真实世界(而非理论上)对指数的贴合程度有多忠实。如果基金持有海外股票,查一查它的注册国,以及这对股息的税务拖累有何影响。最后,算清楚你自己的券商买入并持有它会向你收取多少费用,包括任何平台费或托管费。
这些步骤没有一步是费时的,合在一起,它们能给你一幅远比表面费用率清晰得多的全貌。买入前先核对成本、而不是事后才发现,这个习惯是你在一生的投资中留住更多回报的最简单方法之一。持续、细致地关注成本或许并不光鲜,但它是普通投资者真正能够掌控的少数优势之一。
延伸阅读
新加坡投资者的ETF入门解析
指数投资
如何读懂基金资料表
构建投资组合
常见问题
交易所买卖基金的费用率多少算合理? 没有固定的基准。正如文章所说,广泛的指数基金通常比专门或主动管理的便宜,所以要拿同类相比。费用率要与买卖差价、追踪误差和经纪商收费一起衡量。
在哪里查到基金的费用率和其他成本? 可查看基金公司网站上的基金概况和销售说明书,里面列出费用率和其他收费。你的经纪商也可能显示。追踪记录和注册地也能在同样的文件中找到,条款不清楚的话,可请教顾问。
基金的费用是另外收取,还是从回报中扣除? 费用率不会另外向你收费,而是在基金内部扣除,所以已经反映在价格里。经纪佣金和其他平台收费则是另外的,会出现在你自己的户口结单上。
费用低就一定是比较好的基金吗? 不一定。费用稍高的基金,可能更贴近指数,或买卖差价更窄,净结果反而更好。要比较总成本和几年来的追踪表现,而不是只看一个数字。
智能理财顾问和单位信托比交易所买卖基金收费更高吗? 可能更高,因为许多在基金成本之上再加咨询或平台费,而交易所买卖基金的持有成本往往较低。收费各有不同,承诺之前,请要求列出所有费用的明细。持牌理财顾问可以协助比较。
官方资料: MoneySense 理财教育
延伸阅读: 了解主题型与行业型ETF · 爱尔兰注册ETF详解:写给新加坡投资者