
续保通知寄到了,保费又涨了一点,你开始琢磨换一家保险公司会不会更便宜。续保时要不要换车险公司,看的不只是表面价格。你需要在同等条件下比较,确保无索赔折扣(NCD)能跟着你转过去,还要了解会影响事故后处理方式的维修厂规定。本指南为新加坡车主梳理这些取舍。本文仅为一般信息,不构成理财建议;一切以保单条款和保险公司的说明为准。
为什么续保是检视保单的最佳时机
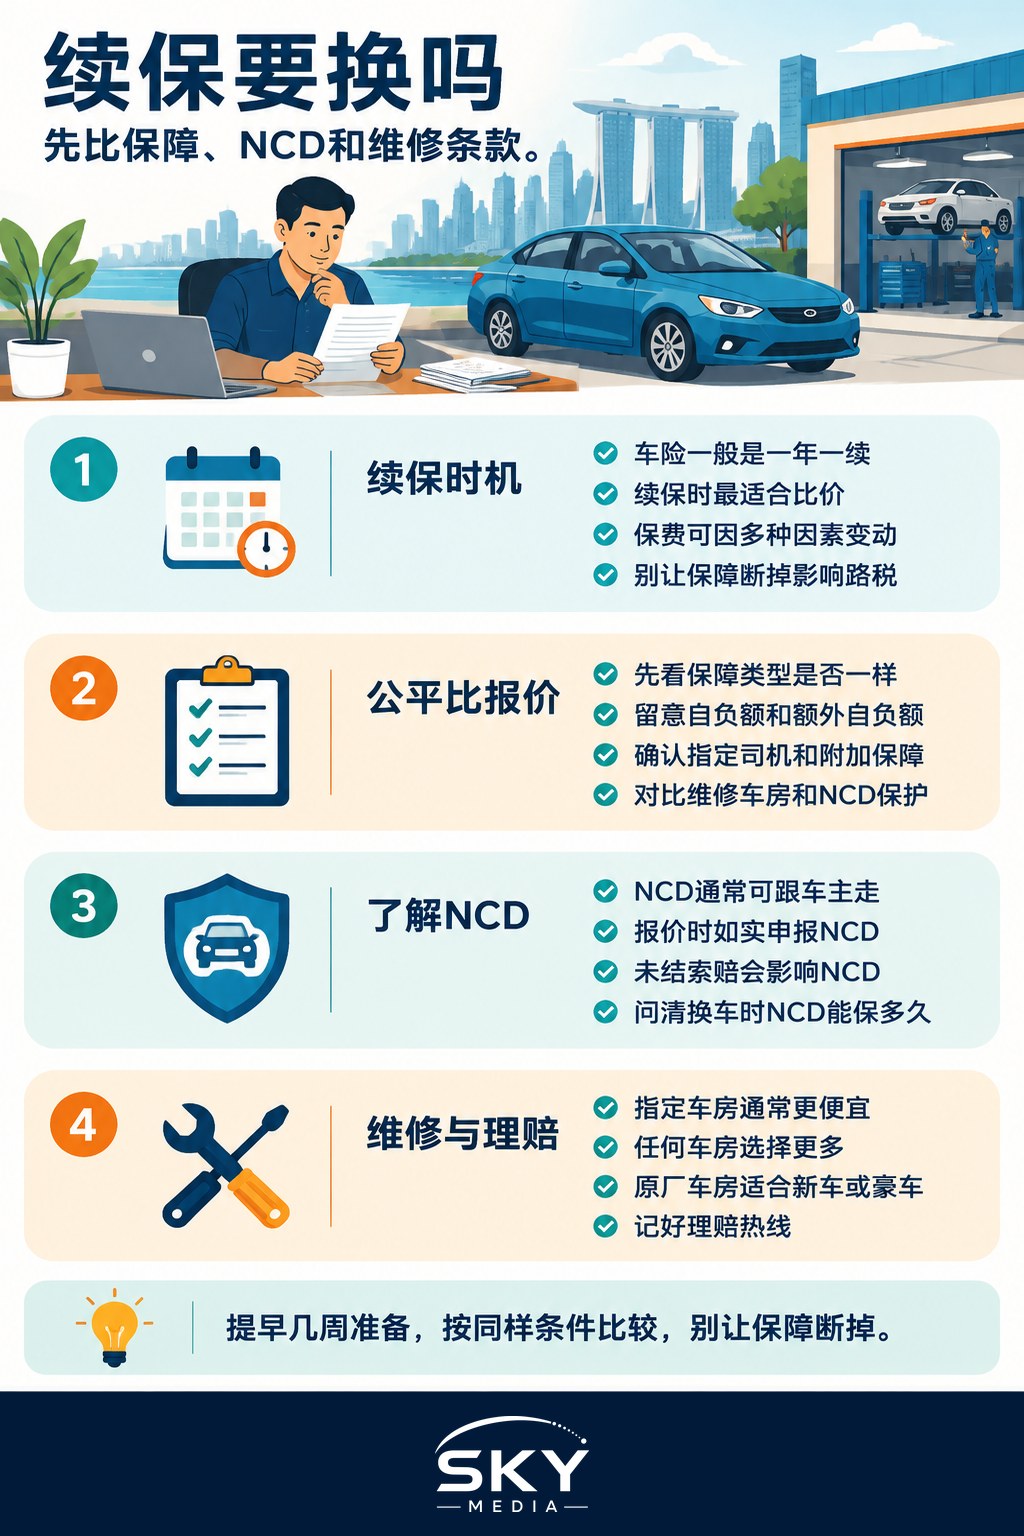
新加坡的汽车保单通常为期 12 个月。保险公司一般会在到期前几周寄出续保报价。这段时间是货比三家最方便的时候,因为新保单可以在旧保单到期当天生效,既不重叠,也不用办理退保。
续保时保费变动的原因很多,包括你的索赔记录、保险公司定价调整、车龄和车辆价值,以及保单上列名的驾驶者。报价提高不一定代表你被多收了钱,但这确实是一个值得比较的信号。
请记住,向陆路交通管理局(LTA)更新路税时必须持有有效的汽车保险,所以在考虑期间千万不要让保障中断。
如何公平比较续保报价
较便宜的报价有时保障也较少。比较价格之前,先把各项细节对齐。
- 保障类型:全保(comprehensive)、第三方火险及盗窃险,或仅第三方险。
- 自付额(excess):每次索赔时你需要自己承担的金额。保费较低可能意味着自付额较高,有些保单还会对年轻或驾龄较短的驾驶者收取额外自付额。
- 列名驾驶者:确认哪些人受保,以及未列名驾驶者的相关条件。
- 维修厂条款:是必须在指定维修厂维修,还是可以自选任何维修厂(下文详述)。
- 附加保障:挡风玻璃保障、个人意外保障、维修期间的替代车,以及拖车服务。
- NCD 保障:是否已包含或可加购无索赔折扣保障(NCD protector)。
向现有保险公司以及另外两三家索取书面报价,可以直接询问、通过保险经纪,或使用比价平台。每份报价都使用相同的驾驶者资料和保障水平,才能真正做到同类比较。
先问问现有保险公司
告诉现有保险公司你正在比较报价,并询问他们能否重新审核你的保费,这是合理的做法。有时他们可以调整自付额或附加保障等选项。不必因为压力而当场接受。
转移无索赔折扣(NCD)
NCD 是你多年驾驶未曾索赔而获得的保费折扣,通常是决定保费高低的最大因素。好消息是,NCD 一般属于作为驾驶者和车主的你,而不是保险公司,所以换保险公司时可以带过去。
一般流程如下:
- 向新保险公司索取报价时,申报你目前的 NCD。
- 新保险公司向你原来的保险公司或通过业界记录,核实你的 NCD 和索赔记录。
- 新保单按照核实后的 NCD 等级计算。
需要注意的地方:
- 如实申报:如果申报的 NCD 与记录不符,保费可能会被调整,不实陈述还可能导致日后索赔出问题。
- 未结索赔:近期发生的事故或尚未了结的索赔,可能会在续保时降低你的 NCD,新保险公司也会看到这些记录。
- NCD 保障:如果现有保单包含 NCD 保障,请确认一次受保障的索赔会如何影响新保险公司认可的 NCD。各家保险公司的保障规则不同。
- 卖车或换车之间有空档:如果暂时没有车,请询问 NCD 能保留多久,以免失效。
如有任何不清楚的地方,请两家保险公司都以书面形式确认。
指定维修厂的取舍
许多新加坡保单规定必须在保险公司指定的授权维修厂维修,也有一些允许你使用任何维修厂,但通常保费较高。这个选择比很多车主想象的更重要。
| 选项 | 优点 | 缺点 |
|---|---|---|
| 仅限授权维修厂 | 保费通常较低;保险公司负责安排维修和质量检查;索赔流程可能更顺畅 | 选择有限;可能无法使用你偏好的维修厂或原厂维修中心 |
| 任何维修厂 | 可自由选择信任的维修厂或品牌专修厂 | 通常更贵;可能涉及额外自付额或更多文书手续 |
| 原厂或代理商维修厂选项 | 在品牌自家的服务中心维修,适合较新或豪华车型 | 通常是最贵的选项,车龄较大的车可能不提供 |
向新保险公司索取最新的维修厂名单,看看家里或公司附近是否有方便的维修厂。如果你的车仍在原厂保修期内,请确认在非原厂维修厂维修是否会影响保修。
了解事故处理流程
根据业界的汽车索赔框架,发生事故后一般须在规定时间内向保险公司报告,并在授权报告中心检验车辆。各保险公司会在保单和官网上说明具体程序。无论选择哪家保险公司,都请把索赔热线存进手机,并在车内手套箱里放一份。
顺利转换的实用步骤
- 记下到期日,至少提前几周开始比较。
- 准备文件:现有保单明细表、车辆资料、驾驶者资料和 NCD 等级。
- 获取可比较的报价,使用完全相同的保障设定。
- 阅读保单条款全文,不只看摘要,尤其注意不保事项、自付额和维修厂条款。
- 购买新保单,生效日设为现有保单到期当天。
- 让旧保单到期自然失效,或通知现有保险公司你不续保。如果设置了信用卡自动续保,请以书面形式取消。
- 下次更新路税时,确认系统显示保障有效。
如果你是分期付款或贷款买车,请确认是否需要通知贷款公司你更换了保险公司。
什么情况下不换更好
换保险公司不一定是正确的选择。以下情况可以考虑留下:
- 现有保险公司曾妥善处理你的索赔,你重视这样的服务。
- 省下的钱不多,不值得改变你满意的维修安排。
- 你有一宗尚在处理的索赔,留在同一家保险公司更容易了结。
- 现有保单包含其他公司难以比得上的福利。
万一出现纠纷
如果与保险公司发生纠纷且无法直接解决,金融业纠纷调解中心(FIDReC)处理许多这类个案。我们关于FIDReC 如何调解与保险公司的纠纷的指南介绍了相关流程。
在续保时检视保险是一个全面适用的好习惯。当你更换或降级综合健保计划(Integrated Shield Plan)时,也是同样的思路:比较保障而不只是价格,签约前看清细则。
常见问题
保单年度中途可以换车险公司吗? 通常可以,但原保险公司可能扣除费用,或只退还部分保费,所以先看清楚取消条款。要让新保单在旧保单到期前开始生效,并保证车辆有保障以便缴付路税。
向其他保险公司询价会影响我的保费吗? 比较报价通常不会提高你的价格,但每次都要提供准确的驾驶人、车辆和无索赔折扣资料,这样才能公平比较。可以问各保险公司如何处理询价,并始终使用相同的保障级别。
买车险该通过经纪还是直接向保险公司买? 两者都可以。经纪可能帮你比较多家保险公司并解释条款,而已清楚自己要什么的话,直接购买会比较简单。要问清楚有没有收费,并比较保障、自付额和维修厂条款,不要只看价钱。
今年有索赔,还能换保险公司吗? 通常可以,但索赔会出现在你的记录上,可能降低无索赔折扣或提高你收到的报价。要诚实说明索赔情况,并问各保险公司处理中或最近的索赔对报价有什么影响。
旧车买全险值得吗? 这要看车的价值、你的预算,以及发生意外后你自己能负担多少。可以比较额外保费和维修费,并问问第三者火险及盗窃险是否已经足够。
延伸阅读: 防止汽车被盗与被砸窗