

钱是件再普通不过的东西,却是伴侣之间最难开诚布公谈论的事情之一。我们可以共享一张床、一间浴室,坦白最深的恐惧,却会在开口问出“那你每个月到底存多少钱?”时僵住。在新加坡,伴侣之间的金钱对话(money talks for couples)迟早都要面对,尤其是在开销不断上涨的当下,然而我们许多人从小就被教导把这个话题当作私事,甚至有点难以启齿。
好消息是,把钱谈好是一种技能,而不是一种天生的性格。它无关乎表格,更关乎坦诚、好奇心和团队协作。这是帮你温暖地开启这些对话的一般性建议,并非理财建议(financial advice),所以请把它当作一种理解彼此的方式,而不是针对你们具体数字的方案。
为什么金钱对话比我们愿意承认的更重要
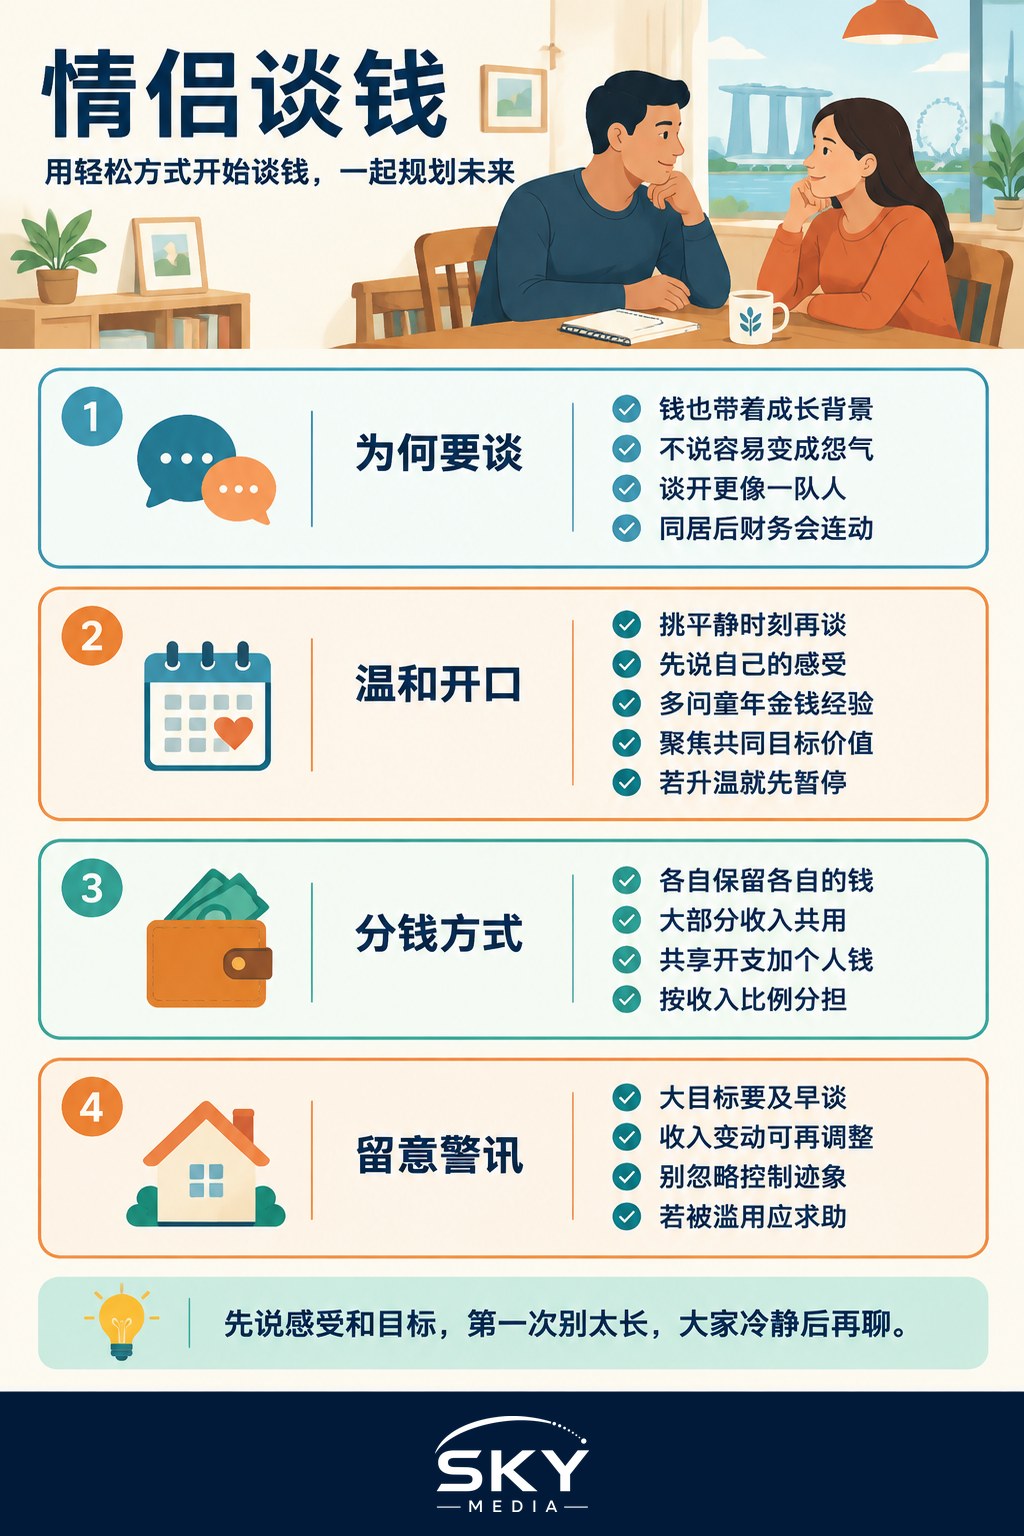
钱很少只是钱。它承载着我们的成长经历、我们的恐惧,以及我们对安全感的需要。一个从小看着家里精打细算的人,可能会把钱抓得很紧;而一个在较为宽裕的环境中长大的人,也许花起钱来毫不犹豫。两者都没有错,但如果不加以沟通,这些差异会悄悄滋生怨气。
回避这个话题并不会让它消失,只会把张力压到水面之下,最后化作为一顿饭钱的拌嘴,或对一笔大额消费默默怀恨。经常谈钱的伴侣往往更有团队感,因为他们是在一起做决定,而不是偶然间才发现对方的习惯。
这里还有实际的一面。随着两种人生交织在一起——通过共同的出游、旅行、一个家,或是共同的未来——无论你们是否有意规划,你们的财务都会开始彼此牵连。早一点、温和地把这件事挑明,意味着日后更少令人不快的意外,以及多得多的信任。
如何不吵架地开启这场对话
时机和语气起了大部分作用。在对方过完压力重重的一天后,突然对他来一场金钱审问,很少有好结果。相反,挑一个平静的时刻,坦言这个话题聊起来有点尴尬,并把它框定为好奇而非指责。类似“我很希望我们能在钱上更坦诚一些,好让彼此步调一致”这样的话,比“我们得谈谈你的花钱方式”要柔和得多。
一些温和的小习惯能让这类对话进行得更顺利:
- 先从你自己的状况和感受说起,这样会更像分享,而不是审查。
- 用开放式的问题聊聊金钱在彼此童年里是什么感觉,这往往能解释很多。
- 把注意力放在共同的目标和价值观上,而不是在过去的消费上争高下。
- 让第一次对话保持简短而温和,并约定改天再聊,因为一次谈话很难面面俱到。
如果讨论开始升温,暂停一下、改天再继续完全没问题。目标是理解,而不是取胜。金钱对话是持续进行的,而不是一场你征服一次就完事的峰会。
伴侣打理共同财务的几种方式
作为一对伴侣,打理金钱没有唯一正确的方式,而且适合你们的做法也可能随时间改变。大致来说,伴侣们会落在从各自完全分开到全部合在一起的光谱上某一点,中间还有各种混合的做法。最好的制度,就是你们双方都能理解、也都觉得公平的那一种。
下面来看看几种常见的做法,以及每一种通常对一对伴侣提出的要求。
| 做法 | 如何运作 | 值得思量之处 |
|---|---|---|
| 完全分开 | 各自保管自己的钱,账单分摊 | 简单又独立,但可能少了点共享感 |
| 完全合并 | 大部分收入汇入共同账户 | 非常同心,但需要深厚的信任与坦诚 |
| 部分共用 | 设一个共同资金池支付共同开销,各留私房钱 | 对许多人来说,在团队协作与自主之间取得平衡 |
| 按比例分摊 | 按各自的收入比例出资 | 在不同收入间显得公平,但需要诚实披露 |
无论你们选择哪一种,机制本身都不如背后的坦诚重要。就共同开销如何分担达成一致,在重大决定上让彼此知情,并随着工作、收入或责任的变化重新审视这套安排。灵活是一种优点,而非一种失败。
当你们的收入或花钱方式差异很大时
收入或消费风格上的差距完全正常,只要你们坦诚面对,它们未必会成为摩擦的来源。麻烦通常不是来自差距本身,而是来自没说出口的期待,比如一方默默认为收入更高的人就该永远买单,或是省钱的一方暗自评判花钱的一方。
聊聊怎样对你们双方才算公平,而不是默认对半分——那可能会让收入较少的一方吃紧。有些伴侣发现,按收入比例出资会更体贴,好让共同生活不至于悄悄成为某一方的负担。也有些伴侣乐于对半分。关键是一起、公开地做决定,而不是任由怨气填满沉默。
不同的金钱个性其实能很好地互相平衡。一个天生的储蓄者和一个天生的消费者,可以帮助彼此找到一条中间路,让生活里既有保障,也有享受的余地。带着好奇心去面对,而不是试图改造你的伴侣,你们或许都会向更健康的中间地带柔软一些。
远大目标与新加坡的生活成本
到了某个阶段,许多伴侣会转向更大的共同计划,无论是一个家、一场旅行、进修深造、赡养家人,还是共同的未来。在新加坡,生活成本和房价在这些对话中始终是绕不开的大山,假装看不见对谁都没好处。这里的重大承诺往往需要好几年协调一致的储蓄,所以及早聊起,能让你们有时间从容规划,而不是在压力下仓促行事。
与其执着于精确的数字——它们不断变动,且因每对伴侣而异——不如先聚焦于共同的优先事项。你们俩都想要怎样的生活?各自愿意为它舍弃什么?什么样的时间表才现实?一旦你们的价值观对齐,数字就会变成一道实际的算术题,而不是冲突的源头。如果你想要量身定制的数字,合格的理财顾问才是该找的人,因为这份指南是一般性资讯,而非针对你处境的建议。
当金钱变成一种控制手段时
健康的金钱对话,会让双方都感到被尊重、也被告知。然而偶尔,金钱会被用作一种控制的工具,那就是另一回事,而且是很严重的事。如果伴侣阻止你动用自己的钱、对你隐瞒共同财务、以你的名义欠下债务,或利用金钱来监视或限制你,那就是一种虐待(abuse),而且这从来都不是你的错。
请认真对待这样的模式。你可以查询当前的求助渠道,例如 PAVE 或全国反暴力与性骚扰求助热线(National Anti-Violence and Sexual Harassment Helpline),紧急情况下请拨打警方电话报警。如果金钱上的忧虑或关系中的紧张正在影响你的身心健康,辅导员或家庭服务中心(Family Service Centre)能够提供帮助,而主动求助是坚强的表现,而非软弱。
延伸阅读
金钱与承诺密不可分,所以或许可以读一读关于如何判断你是否准备好走向承诺;而当共同的家即将出现在眼前时,不妨看看我们那篇同居指南,财务在其中会真正走到台前。如果你们的感情还在摸索立足点,先确定关系,能让这些更重大的金钱对话显得自然得多。
常见问题
交往多久之后应该谈到负债问题? 当关系越来越认真时就该提起,最好在共同承担房子或贷款这类大开销之前。第一次约会不必说出确切数字,但冷静而坦诚地谈谈各自欠了什么、有什么感受,可以避免日后出现不愉快的意外。
结婚前需要彼此公开薪水吗? 没有硬性规定,但坦诚程度通常会随着承诺加深而提高。许多情侣在打算共同开销或规划未来时,才会分享大致的收入水平。当双方都不怕被评判时,分享会更容易,所以先从大概的范围和目标谈起,而不是要求对方出示薪单。
没结婚的情侣适合开联名户头吗? 用来分担日常开销是可行的,但也有风险,因为任何一方都可能提走里面的钱。不少情侣会开一个小额联名户头来支付家用,其余储蓄各自保管。请向银行了解相关条款,也想一想万一分手该怎么办。
如果其中一人要赡养父母,钱的事该怎么谈? 把它当成两个人都要面对的现实,而不是隐藏的负担。在许多新加坡家庭里,赡养父母是重要的价值观,所以请说明这件事对你有多重要,以及它对预算的影响。及早谈好双方都能接受的程度,可以避免日后心生怨怼。
约会和外出的预算要怎么安排才不显得小气? 先一起决定双方愿意在娱乐上花多少,把它当作生活的正常部分,而不是带着愧疚的额外开销。轮流安排或买单,并把免费或低成本的活动和偶尔的小奢侈穿插起来,约会就能保持愉快。坦率说出自己的上限,比默默超支更浪漫。
延伸阅读: 情侣的数码界限:温柔而实用的指南