
如果你曾经看着公积金(CPF)结单,纳闷DPS到底是什么,你并不孤单。新加坡打工者可能会参加的家属保障计划,是一种由公积金局管理的基本定期人寿保险。它的用意,是在你身故、患上末期疾病或全残时,给你的家人一些喘息的空间。本文以概括的方式,说明这项计划如何运作,以及该到哪里查询真正适用于你的细节。
在开始之前,有一点很重要。这是一般性资讯与教育,并非财务建议,也没有针对你的个人情况量身定制。DPS的条款、投保金额、保费与投保年龄范围,都由公积金局设定,并且会随时间变动,因此我们特意略去了具体数字。请务必直接向公积金局确认最新细节,并在就你的保障做出决定前,咨询持有执照、受金管局(MAS)监管的财务顾问。
DPS是什么,又想要达到什么
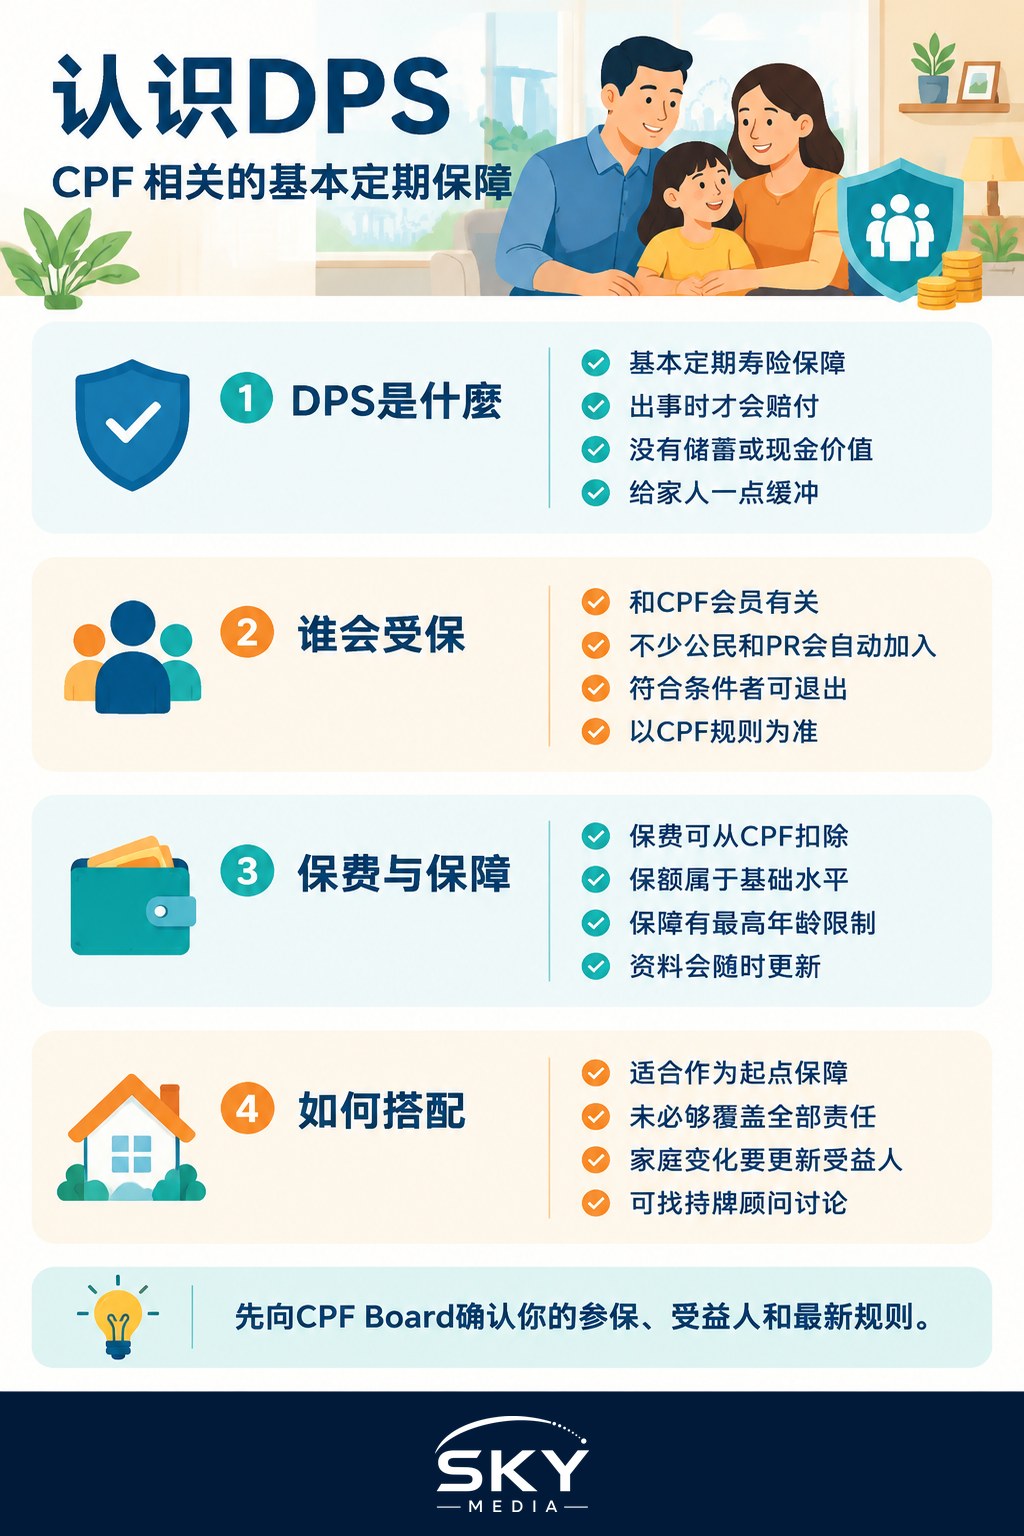
本质上,DPS是一张安全网。定期保险的意思是,你支付保费,作为回报,如果在受保期间发生受保事件,你的受益人将获得一笔一次性赔付。与终身寿险不同,定期保障不含储蓄或投资成分,也没有现金价值。它只在你受保期间发生最坏情况时赔付,而这正是它能成为一种负担得起的基础保障方式的原因。
这项计划的用意,是给家属(例如配偶、子女或年迈的父母)一笔缓冲金,在非常艰难的时刻帮助应付眼前所需。那可能意味着支付日常生活开销、未了结的承诺,或纯粹让家人有时间调整过来。它并不是要成为你唯一的保障层。多数人仍需要思考自己的总保障是否与责任相称,这时更全面地了解在新加坡你需要多少保险就派得上用场。
DPS的赔付由特定事件触发,一般为身故、末期疾病或全残。确切的定义、条件以及任何除外情况都载于计划条款,因此值得细读,而不要想当然。如果你不确定某种情况是否符合资格,公积金局才是可以询问的权威机构。
谁受保,以及参加方式如何运作
DPS与公积金会员身份及工作状态密切相关。许多缴纳公积金的新加坡公民与永久居民,在符合资格的年龄范围内会被自动纳入,不过你也可以选择退出。由于参加与资格条件受公积金规则约束,查看自己状态最直接的方式,就是登入你的公积金账户或直接联系公积金局。
DPS的保费通常可从你的公积金存款中扣除,这带来便利,因为你可能无需以现金支付。话虽如此,方便并不等同于足够。DPS下你的投保金额是一笔基本数额,对许多家庭而言,它只会是拼图中的一块。要了解这项计划如何与你其他的公积金安排并存,先读一读公积金账户详解会更容易,那篇文章说明了不同账户如何相互配合。
有几点实用事项值得记在心里:
- DPS的保障一般持续到某个最高年龄,之后透过这项计划的定期保障便告结束。请为这个过渡提早规划,而不要措手不及。
- 让你指定的受益人保持更新。如果你的家庭状况有变,例如结婚、离婚或添了新生儿,请重新检视谁将获得赔付。
- 退出是一个有后果的决定。如果你放弃这份保障,请先确定你在其他地方确实拥有足够的保障。
由于符合资格的年龄与投保金额都可能变动,对朋友随口报给你的任何数字都要谨慎看待,并对照公积金局的最新资讯加以核实。
DPS如何融入你整体的保障
把DPS想成一处地基,而不是一栋已经建好的房子。它提供一层基本、自动、几乎不需要你费心的定期保障,单凭这一点,它就确实很有价值。但基本保障的设定,是要做到广泛而负担得起,而不是要与你特定的负债相称,例如房屋贷款、需要抚养的子女,或依赖你收入的父母。
这正是好好检视一番会带来回报的地方。明智的做法,是先透过阅读新加坡保险基础知识来了解大致的全貌,然后诚实地理清谁依赖你、依赖多少。如果DPS所提供的与你家人实际所需之间存在缺口,那么在公开市场上另行购买定期保险,或许值得与持牌顾问讨论。用意是让保障恰到好处,而不为你并不需要的保障付费。
反过来也要提醒一句。你有可能叠上一堆相互重叠的保单,最后付出的比必要的还多。平衡很重要。既要有足够的保障来保护依赖你的人,又不要重复你已持有的保障。
实用总结
DPS是公积金体系中一个低调却有用的部分,它以极少的麻烦,给许多在职的新加坡人与永久居民一层基本的定期人寿保障。把它当作一个起点。透过公积金局查看你的参加状态与受益人,细读计划条款以了解哪些受保、哪些不受保,并留意保障会在某个最高年龄结束。
最重要的是,别就此打住。坐下来,算清楚你的家属真正需要什么,并考虑咨询持有执照、受金管局监管的财务顾问,看看你的总保障是否与你的责任相称。至于任何关于保费、投保金额或资格的具体事项,公积金局才是权威来源。本文仅为一般性资讯,并非对任何特定保单或保险公司的推荐。
常见问题
可以退出受抚养者保障计划(DPS)吗?应该退出吗? 可以退出,但这样做会失去一层几乎不费力的基本定期保障。只有在你已经有足够的其他保障时才考虑。请先向公积金局确认退出的程序和后果,并咨询持牌顾问。
会员去世后,DPS的赔偿金由谁领取? 赔偿金会发给你指定的受益人,所以更新提名很重要。结婚、离婚或添了孩子之后,要重新检视受益人名单。提名及赔付的处理方式,公积金局可以向你说明。
DPS够保障我身故后的家人吗? 通常单靠它是不够的,因为这个计划提供的是基本金额,目的在于覆盖面广、费用实惠。请把它与你的实际负担比较,例如房贷、孩子,以及依靠你收入的父母。如有缺口,可能需要再购买定期保险。
停止工作或离开新加坡后,DPS保障会怎样? 保障与公积金会员身份和缴款挂钩,所以工作或居留身份有变动,可能会受到影响。具体条件由公积金局订定。请向他们查询你自己的情况,并在保障结束前安排好其他保障。
DPS和自己买定期人寿保险有什么不同? DPS对许多公积金会员是自动加入,并由公积金支付;私人定期保险则由你自己选择和付费,保额和年期按你的需要量身定制。两者都在指定事件发生时赔付,也都没有现金价值。持牌顾问可以协助比较。
官方资料: 中央公积金局
延伸阅读: 公积金购屋保障计划(HPS)详解