
如果你用公积金储蓄来支付 HDB 组屋的费用,几乎一定会接触到公积金购屋保障计划,通常简称 HPS(Home Protection Scheme)。这是由公积金局(CPF Board)推出的一项递减型房贷保险计划,若你因身故、末期疾病或完全永久残疾而无法继续偿还贷款,它能保障家人不会因此失去房子。
本指南说明哪些人必须投保 HPS、保额和保费如何计算,以及索赔时会发生什么。本文仅供一般参考,不构成财务建议。保费、受保年龄和豁免规定由公积金局制定,可能有所调整,请查看公积金局网站和你本人的 HPS 结单了解最新详情。
如果你想比较 HPS 和保险公司提供的私人房贷保险,请参阅我们另一篇MRTA 与 HPS 房贷保险比较指南。本文专门介绍 HPS 本身。
HPS 的作用
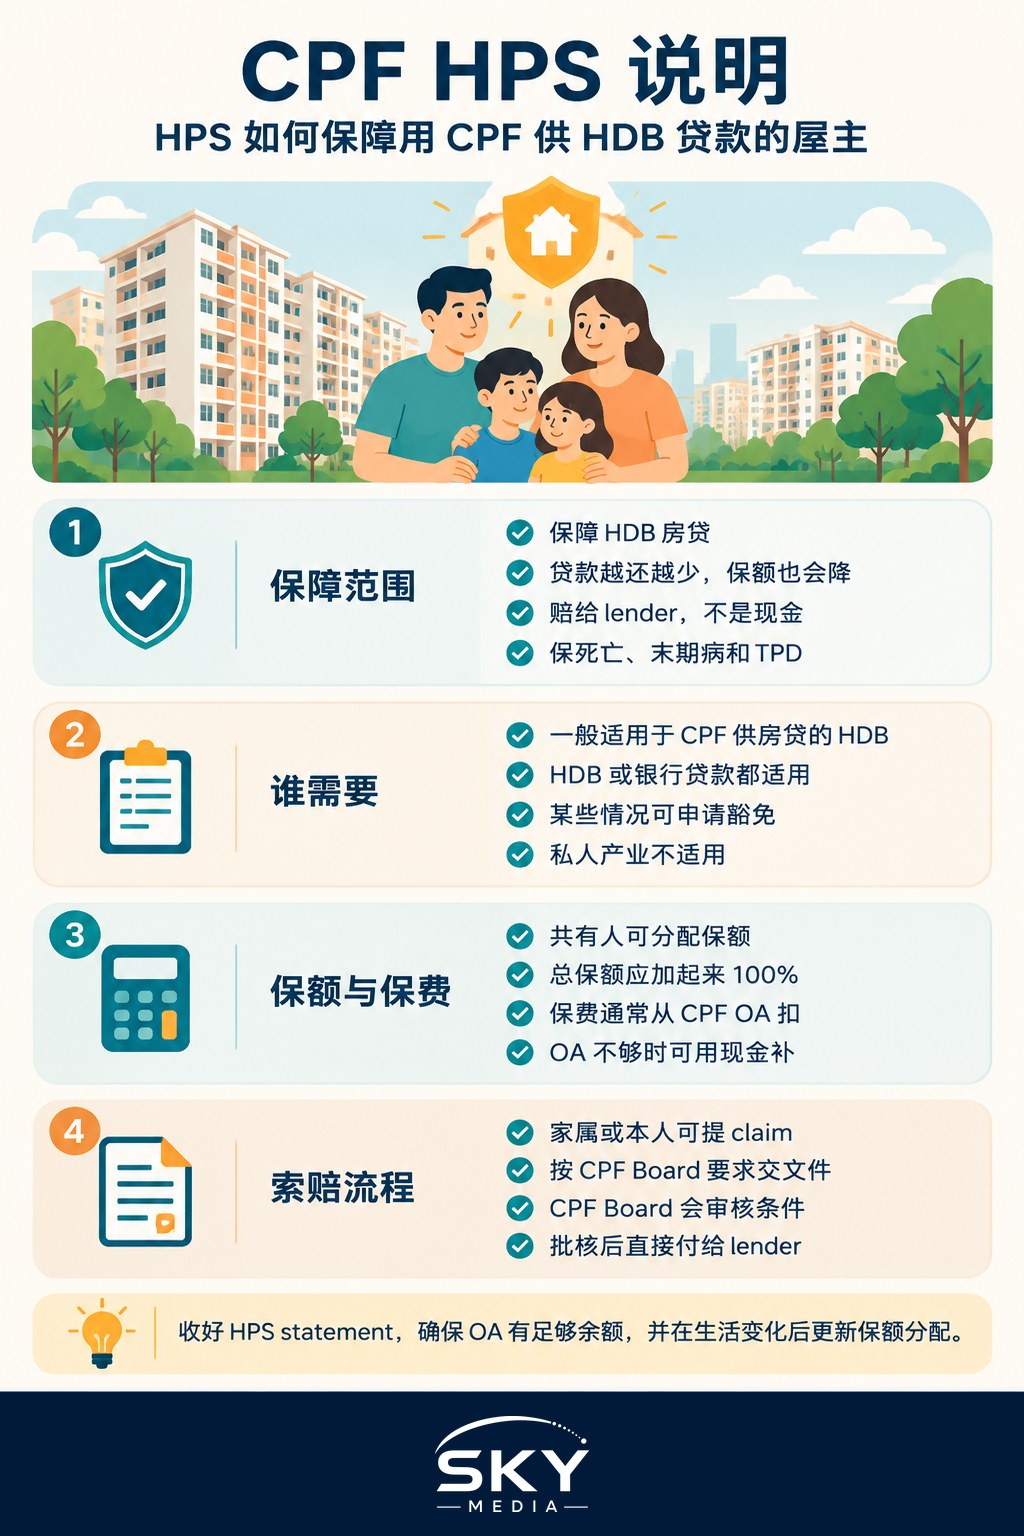
HPS 是一种递减型定期房贷保险。简单来说:
- 它承保你 HDB 组屋尚未偿还的房屋贷款,以受保金额为上限。
- 保额会随着贷款逐步偿还而递减,因此保费比保额固定的保险低。
- 一旦索赔获批,公积金局会把未偿贷款中受保的部分付给贷款方,让家人保住组屋,不必背负这笔债务。
- 它只承保特定事件:身故、末期疾病和完全永久残疾,具体以计划条款中的定义为准。
HPS 不是储蓄产品,也不会以现金形式赔付给家人。它的目的很明确:保住房子。
哪些人必须投保 HPS
一般来说,凡是使用公积金普通户头(OA)储蓄来支付房贷月供的 HDB 组屋屋主,都必须投保 HPS。无论贷款来自 HDB 还是银行,只要是用公积金支付 HDB 组屋,都适用。
也有豁免情况,常见的包括:
- 超过计划规定受保年龄上限的屋主。
- 完全以现金而非公积金支付月供的屋主。
- 已有符合公积金局要求的足额私人递减型房贷保险的屋主,可申请豁免。
- 因健康原因不符合资格的屋主,视健康申报的结果而定。
并非所有情况都会自动豁免。如果你认为自己符合条件,请查看公积金局网站并通过官方渠道申请,而不是直接停缴保费。HPS 不适用于私人房产;公寓和有地住宅的屋主须另行考虑私人保险。
共同屋主之间的保额分配
两人或以上共同拥有一间组屋时,每位屋主各自选择承保的比例,所有屋主的保额加起来应为贷款的百分之百。常见的分配方式有:
- 按收入或公积金缴交额分配,承担较多贷款的人承保较大比例。
- 平均分配,适合月供大致平摊的夫妻。
- 由其中一位屋主承保较大比例,适用于另一方没有工作或收入较低的情况。
你的承保比例会影响保费,因为保费取决于你的年龄、受保金额和贷款期限。在人生发生重大变化后,例如配偶一方停止工作或离婚后,请重新检视承保比例。我们的离婚时的婚姻住所与公积金指南介绍了分居后房产安排如何变化。
保费及缴付方式
HPS 保费一般从公积金普通户头扣除,通常不会动用你的实得工资。需要了解的要点:
- 保费每年缴付一次,从普通户头扣除。
- 缴费期通常短于承保期,因此你会在保障结束前缴完保费。请查看 HPS 结单了解你的实际日期。
- 如果普通户头余额不足,你需要以现金缴付保费。未能缴付可能导致保障失效。
- 转贷或更改贷款可能影响 HPS 保障。贷款金额或期限有变时,请通知公积金局。
公积金局在网站上提供保费计算器和保费表。请使用这些官方工具,而不是论坛上的笼统数字,来估算你自己的保费。
HPS 一览
| 项目 | HPS 的运作方式 | 需要核查的事项 |
|---|---|---|
| 承保房产 | 使用公积金支付的 HDB 组屋 | 你是否用公积金支付月供 |
| 承保事件 | 身故、末期疾病、完全永久残疾 | 计划条款中的定义 |
| 保额 | 随未偿贷款递减 | 你最新的 HPS 结单 |
| 保费缴付 | 每年一次,通常从公积金普通户头扣除 | 普通户头余额,不足时以现金补缴 |
| 共同屋主保额 | 由屋主选择比例,合计 100% | 比例是否仍与各自收入相符 |
如何索赔
如果受保会员身故,或被诊断患有末期疾病或完全永久残疾,家人或会员本人可通过公积金局提出索赔。一般流程包括:
- 通知公积金局,并按要求提交索赔及证明文件,例如死亡证明或医疗报告。
- 公积金局根据计划定义进行评估。
- 索赔获批后付款给贷款方,偿还未偿贷款中受保的部分。
- 未受保部分继续偿还(如有)。如果某位共同屋主的承保比例低于百分之百,其余屋主须继续偿还剩余贷款。
HPS 索赔通常不会给家人发放现金,而是直接用于偿还贷款。其他事项,例如已故者的公积金储蓄和遗产,则另行处理;我们的家属保障计划(DPS)指南介绍了公积金另一项会向受益人赔付的人寿保障。
给 HDB 屋主的实用建议
- 收到 HPS 结单时仔细阅读,并与贷款文件放在一起保管。
- 在普通户头中保留足够余额支付保费,或预留现金以防不足。
- 在结婚、离婚、失业或收入大幅变化后,重新检视承保比例。
- 告诉家人你有 HPS,让他们知道万一发生不幸时要联系公积金局。
- 不要为了省钱匆忙取消私人保险,先确认它是否仍有其他用途。
HPS 是拥有房屋过程中不太起眼的一环,却默默承担着重要的任务。今天花十分钟检查一下你的保障,日后就能为家人省去许多忧虑。想全面了解公积金如何用于购屋,请参阅用公积金买房。
官方资料: 中央公积金局