
买房不是一个单一的决定,而是一连串步骤,每一步都有各自的文件和各自的截止日期。提前了解买房时间线,能把手忙脚乱变成有条不紊的行进,让你清楚接下来会发生什么、要花多少钱、每个阶段该找谁。本文为组屋(HDB)和私宅买家梳理从第一次谈预算到领钥匙那天的全过程。本文仅为一般资讯,非财务或法律建议,具体步骤和时长会因你的情况和现行规定而异,请一路上向官方机构核实细节。
看房之前:把财务准备好
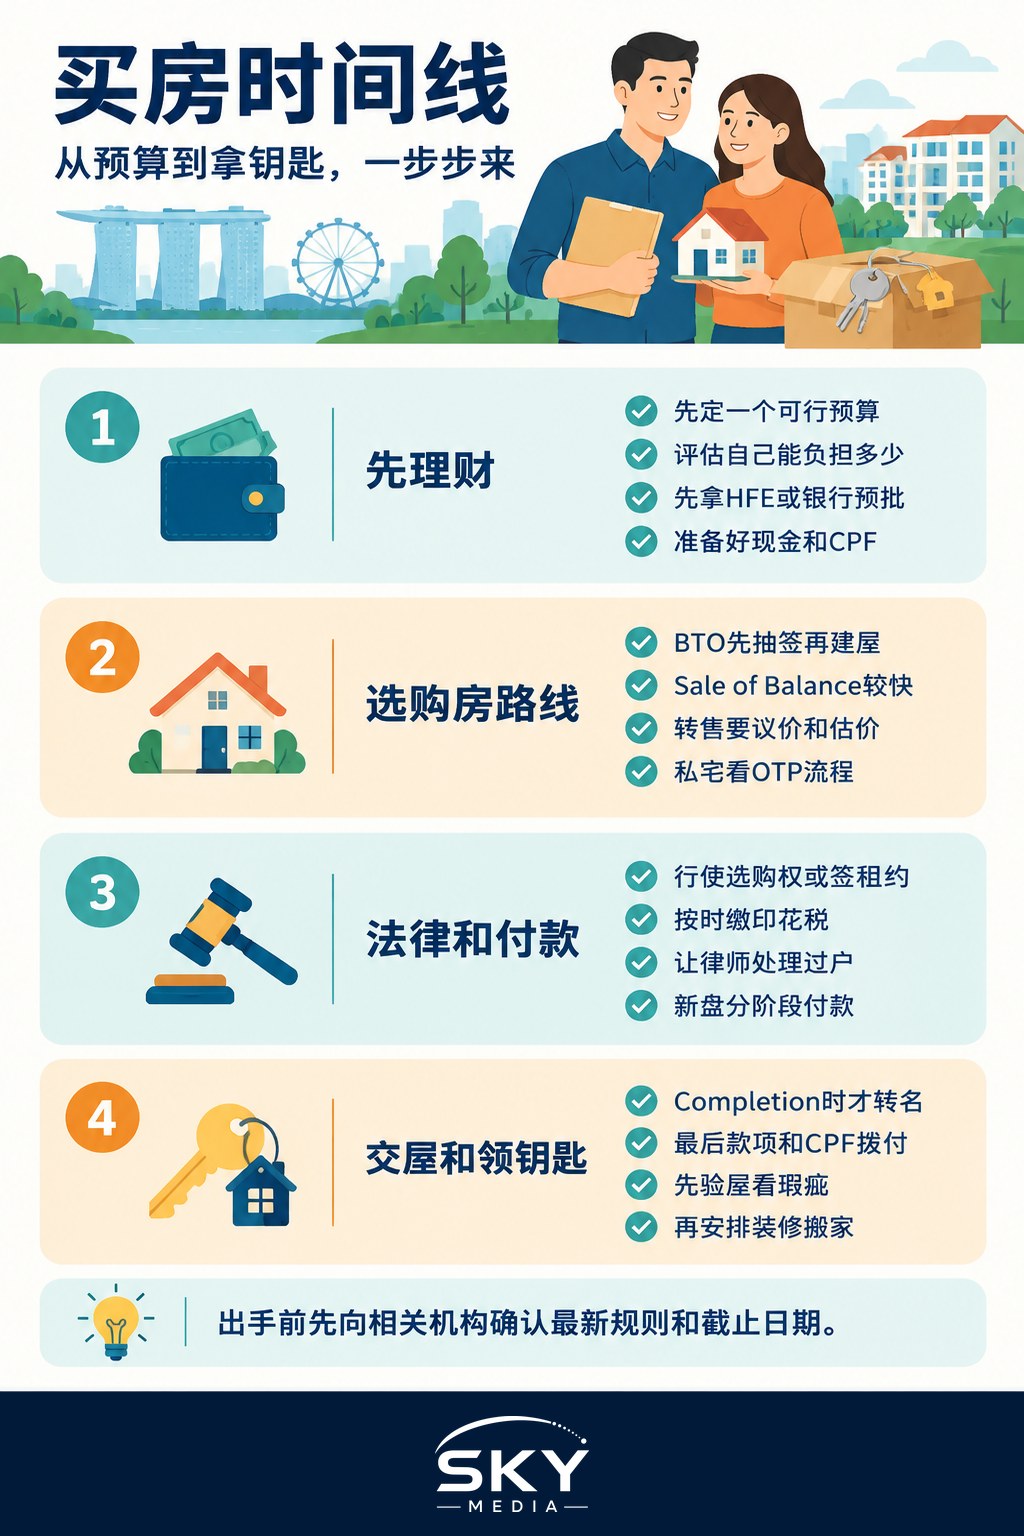
时间线其实早在你看第一套房之前就开始了。首先,算出一份现实的预算,弄清楚你能负担多少房,因为这决定了后面的一切。然后原则上先把融资安排妥当。组屋买家申请组屋购房资格(HFE)信,用以确认购买组屋、领取津贴以及申请建屋局(HDB)贷款的资格。向银行借贷的买家则申请原则性批准(In-Principle Approval),这是银行根据你的收入和现有债务,对可贷金额给出的非约束性意向。
在这个阶段,你也要备好现金和公积金,事先稳步储蓄会很有帮助,正如我们关于储蓄首付的指南所说。先把融资弄清楚,就不会爱上一套自己付不起的房子。
组屋路线:预购组屋(BTO)、剩余组屋销售与转售
公共住房这条路会分叉。预购组屋(BTO)是在开盘时向建屋局购买、之后才动工兴建的,所以时间线很长:你先抽签,中签后订购单位、签署屋契协议,然后往往要等上好几年施工,才能领钥匙。剩余组屋销售(Sale of Balance)或随时预订的单位可能更快就绪。转售组屋(resale)则是向现有业主购买,速度更快,但涉及议价、估值,以及买卖双方共同提交的建屋局转售申请。
在所有组屋路线中,建屋局都设定了资格规定、津贴条件,以及你在能整套出售或出租之前必须履行的最低居住年限(MOP)。由于这些规定和各类津贴会变动,请直接向建屋局核实最新条款,而不要依赖旧的说法。
私宅路线:选择权、行使与完成交易
购买公寓或有地住宅遵循的是另一种节奏,围绕购房选择权(Option to Purchase,OTP)展开。当你同意购买时,你向卖方支付一小笔订金以取得OTP,这给你一段专属的时间窗口(通常约两周),用来落实贷款并做决定。如果你决定继续,就通过签署并支付进一步的订金来行使选择权。买方印花税(BSD),以及若适用的额外买方印花税(ABSD),会在此后不久到期,接着由你的产权转易律师(conveyancing lawyer)接手,进行产权查册并为完成交易做准备。
从发展商处购买的新盘,遵循与施工进度挂钩的分期付款时间表,所以钱是分阶段支出,而不是一次付清。无论哪种情况,及早聘请产权转易律师都能让法律步骤按部就班。
分阶段看整段旅程
下表列出了大致的顺序,以及每个节点通常会发生什么。时长刻意略去,因为差异很大,尤其是长达数年的BTO与较快的转售或私宅购买之间。请把它当作一张地图,而不是时间表。
| 阶段 | 会发生什么 | 该找谁 |
|---|---|---|
| 准备 | 定预算、查负担能力、办理HFE或原则性批准 | 银行或建屋局、房贷顾问 |
| 选房 | 看房、议价、取得OTP或为BTO抽签 | CEA注册经纪、建屋局 |
| 承诺 | 行使选择权或签署屋契、支付订金 | 卖方、建屋局、你的律师 |
| 法律与税务 | 缴纳印花税、办理产权转易、敲定贷款 | 产权转易律师、银行、税务局(IRAS) |
| 完成交易 | 付清尾款、产权过户 | 律师、银行、公积金局(CPF Board) |
| 领钥匙 | 验房、领钥匙、规划装修 | 你、建屋局或发展商 |
每一行背后都藏着大量细节,但看清整段脉络,能让你预判下一步,而不是被动应对。关于每个阶段的钱怎么算,请和为买房完整成本做预算一起读。
完成交易与领取钥匙
完成交易(completion)是产权在法律上转移给你的时刻。你的律师会协调尾款支付、注销任何现有房贷、提取你的新贷款以及释放公积金资金,房产随之正式过户。对于转售或私宅购买,这通常发生在行使选择权后的若干周;对于BTO,则在施工结束时到来。
接下来就是领钥匙。这是你仔细验房的信号,把任何缺陷(defects)记录下来以便整修,然后再开始装修和搬家。在这一步预留出时间,而不是急着直接开工,能省去日后的烦恼。
按部就班、避免延误
当某一步被漏掉或某份文件延迟时,时间线就会往后拖。几个习惯能让流程顺畅推进:
- 下承诺之前先确认融资,这样贷款不足就不会毁掉一份已行使的选择权。
- 盯紧每一个截止日期,尤其是OTP窗口,它很短且不留情面。
- 备好你的公积金和现金,在各自需要用到的时刻随时可用。
- 及时回复你的律师和银行,因为他们的步骤是环环相扣、依次进行的。
- 在CEA公开名册上核实任何经纪,在弄清楚交易对象是谁之前,绝不支付订金。
由于这份买房时间线中确切的印花税规定、贷款上限、津贴和资格条件会变,且带有实实在在的财务和法律分量,务必就现状向对应的主管机构确认:组屋、津贴和资格查建屋局(HDB);动用公积金查公积金局(CPF Board);各类印花税查税务局(IRAS);贷款与降温措施规定查金管局(MAS);私宅事务查市区重建局(URA);经纪查房地产代理理事会(CEA);法律步骤找产权转易律师。本文为一般资讯,非财务、法律或税务建议,因此行动前请获取针对你自身情况的专业建议。
常见问题
买转售组屋比等预购组屋快多少? 转售组屋通常快得多,因为房子已经存在,你直接和现有屋主交易。预购组屋则要等待施工,往往需要好几年。转售需要议价、估价,并与卖家一起向建屋发展局提交转售申请。
什么是组屋资格函?看房之前需要先申请吗? 组屋资格函会确认你能否购买组屋、可获得哪些津贴,以及能否申请建屋发展局贷款。最好在开始看房之前取得,这样你就清楚自己的限度。目前的申请流程请参考建屋发展局网站。
行使购买选择权后才贷不到款会怎样? 情况可能相当棘手,因为行使选择权就等于承诺购买,如果无法完成交易,你可能会损失金钱。所以在承诺之前就要确认融资。万一出现问题,应立刻联系你的产权律师。
买房一定要请律师吗? 购买私宅或转售房产时,通常会由产权律师负责查册、处理文件并协调交易完成,及早聘请能让进度顺利。至于组屋,请向建屋发展局确认你所走的途径有哪些要求。
向发展商买新楼为什么要分期付款? 向发展商购买新推出的楼盘,付款进度与施工阶段挂钩,所以款项是分期支出,而不是一次付清。这意味着你要为整个施工期规划现金流。签约前请仔细查看合约中的付款时间表。
延伸阅读: 买下你共同拥有人的份额