
在新加坡买美股和 ETF 从未如此简单。在券商应用上点几下,你就拥有了苹果公司或标普 500 指数基金的一部分。大多数入门指南没有提到的是:投资者去世后,这些持仓会怎样。新加坡投资者可能面对的美股遗产税,是一个真实存在却很少被讨论的风险:即使新加坡本身没有遗产税,美国仍可对去世的外国投资者所持有的美国资产征税。本文解释这一风险如何产生、影响哪些人,以及投资者通常如何应对。
本文仅为一般信息,不构成财务、税务或法律建议。两地的税务规定都可能变化,个人情况也各不相同,采取行动前请咨询合格的跨境税务顾问或遗产规划律师。
为什么新加坡人也可能欠美国遗产税
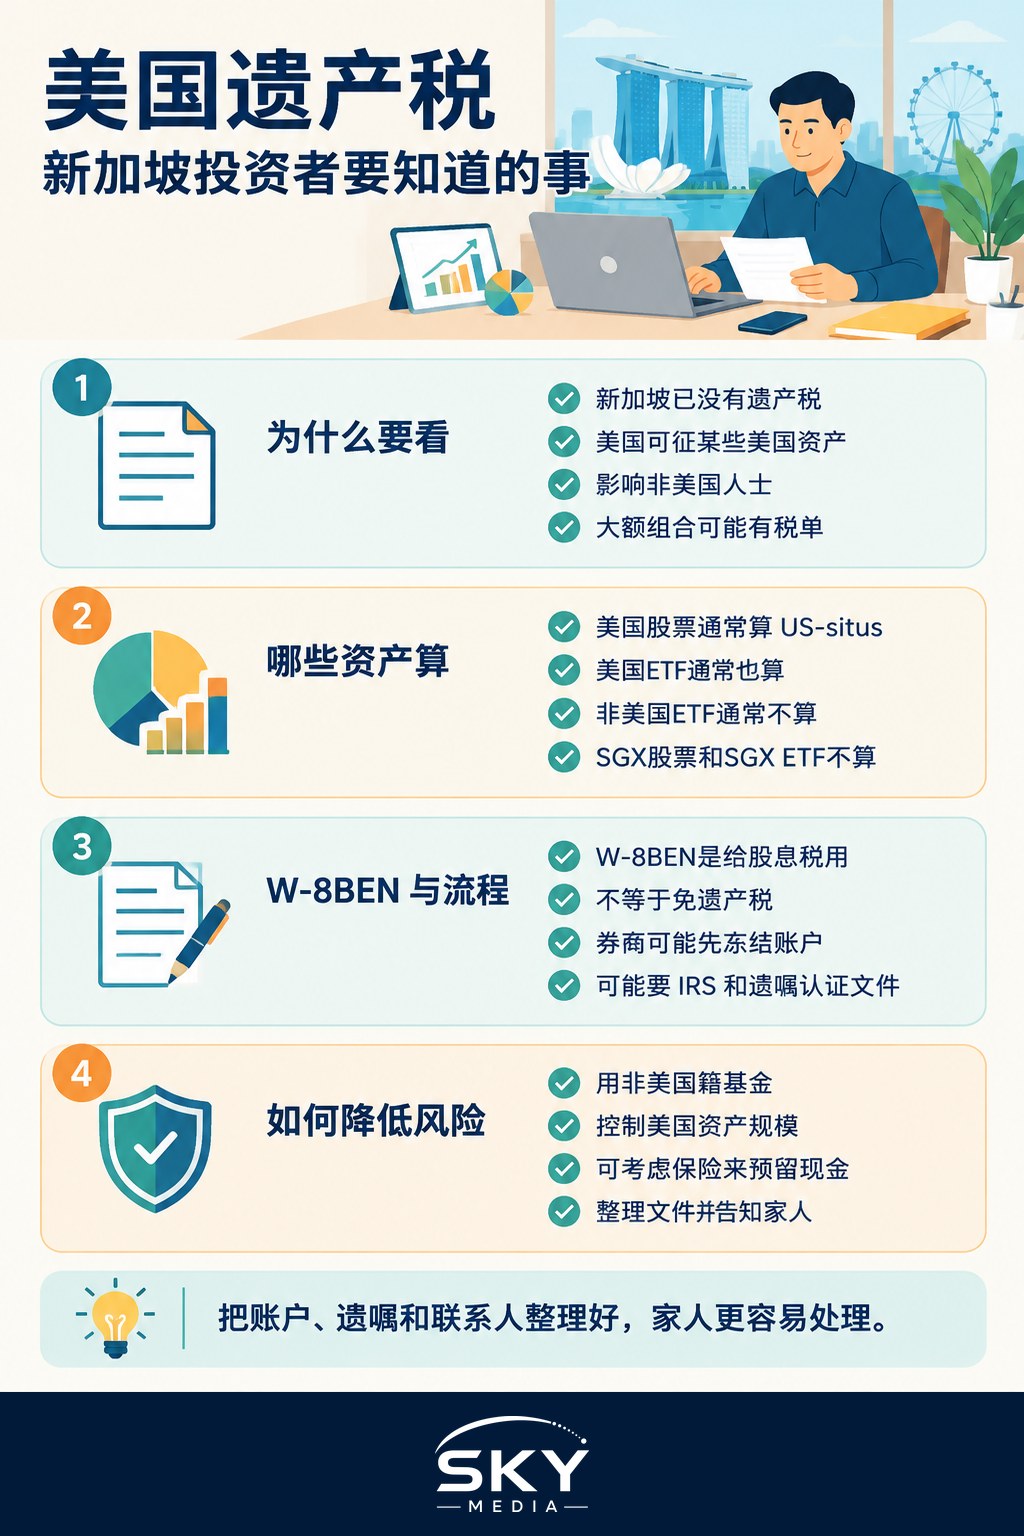
新加坡在 2008 年废除了遗产税,因此很多人以为自己的遗产在身故后不会被征税。就新加坡税务而言这没错,但美国征收遗产税时,不仅看资产归谁所有,也看资产位于何处。
对于就遗产税而言既非美国公民、也非美国居民的人(美国术语称为「非居民外国人」,non-resident alien),美国可以对某些被视为「美国所在地」(US-situs)的资产征税,即在税务上被视为位于美国的资产。要点如下:
- 非居民的免税额很低。美国公民和居民享有非常高的遗产税免税额。非居民外国人的免税额历来低得多,长期以来定为 US$60,000 的美国所在地资产,除非税务协定另有更高规定。请向美国国税局(IRS)核实当前数字。
- 超出部分的税率很高。美国遗产税采用累进税率,较大额遗产的最高税率可达约 40%。
- 美国与新加坡之间没有遗产税协定可以提高这一门槛,这一点与部分其他国家不同。
因此,一位积累了可观美股投资组合的投资者,可能会给家人留下一笔美国税单和一堆文书工作,之后这些股票才能被释放。
哪些属于美国所在地资产
并非所有与美国有关联的资产都会被涵盖。一般来说:
| 资产类型 | 通常被视为美国所在地资产吗? | 备注 |
|---|---|---|
| 在美国注册成立的公司股票(例如美国上市股票) | 是 | 即使通过新加坡或海外券商持有也适用 |
| 在美国注册的 ETF 和共同基金 | 是 | 在美国上市的 ETF 通常是美国公司或信托 |
| 在爱尔兰注册或其他非美国注册、追踪美国指数的 ETF | 一般不是 | 基金本身不是美国实体,尽管它投资于美股 |
| 美国房地产 | 是 | 包括以你个人名义持有的房产 |
| 美国银行账户中的现金 | 通常有不同处理 | 银行存款相关规定有特定例外,请咨询顾问 |
| 新加坡上市股票及新交所(SGX)ETF | 否 | 不属于美国所在地资产 |
券商以何种方式为你持有股票,例如通过托管账户或代名人(nominee)账户,一般不会改变美股本身的所在地属性。这是最常见的误解之一。
W-8BEN 表格解决不了这个问题
开设券商账户购买美股时,你通常会签署一份 W-8BEN 表格。它确认你不是美国人士,并让你可按适用规定享受较低的股息预扣税率。许多投资者以为这份表格也能保护他们免缴美国遗产税。其实不能。
W-8BEN 处理的是你在世时股息和利息的所得税。遗产税是另一种税,由身故触发,按你当时美国所在地资产的价值评估。我们的从新加坡投资美股指南介绍了股息预扣税和券商选择;本文则接着讲那篇文章没有涵盖的部分。
投资者去世后的实际情况
即使最终应缴税款很少甚至为零,整个过程对家人来说也可能缓慢且令人焦虑:
- 券商在接到身故通知后会冻结账户。
- 遗产可能需要提交美国非居民遗产税申报表,申报美国所在地资产,通常需要美国税务专业人士协助。
- 券商可能要求出示美国国税局的转移证书(transfer certificate)或类似的清税证明,才会把美国资产转给继承人。
- 通常还需要新加坡的遗嘱认证(probate)或遗产管理书(letters of administration),又多了一层文件手续。
这可能耗时数月,并在两个国家产生专业费用。如果家人根本不知道有这个投资组合,或不知道登录信息在哪里,就会更加困难。
投资者降低风险的常见方式
没有放之四海而皆准的答案,每种选择都有取舍。以下是投资者和顾问常讨论的做法:
- 使用非美国注册的基金。许多新加坡投资者会购买追踪美国指数的爱尔兰注册 UCITS ETF,而不是美国上市 ETF。这类基金一般不属于美国所在地资产。爱尔兰注册基金的股息预扣税处理也可能不同。我们的新加坡投资者 ETF 指南解释了 ETF 注册地如何运作。
- 把美国所在地持仓控制在门槛以下。有些投资者会限制直接持有美股的比例,其余通过非美国工具持有。
- 考虑用人寿保险覆盖这笔负担。有些人会购买保额足以支付潜在美国遗产税的保单,让继承人有现金缴税。请咨询持牌财务顾问,并仔细阅读保单条款。
- 通过公司或信托持有投资。一些较富裕的投资者会使用非美国公司或信托架构。这可能改变所在地的认定,但会增加成本和合规要求,并带来其自身的税务问题。我们的在新加坡设立控股公司指南介绍了公司层面的内容,但用于此目的之前,请先寻求专业的跨境建议。
- 把文件整理好。无论选择哪种方式,都要立好遗嘱、列出你的券商账户清单,并告诉一位信任的人去哪里找到它。
每种途径都有成本和风险。请向美国国税局核实现行规定,并咨询同时了解美国和新加坡法律的专业人士。
和家人谈谈这件事
遗产税风险归根结底是家庭问题。如果你的亲人不知道你持有美股,或不知道你用哪家券商,问题处理起来就会困难得多。不妨把它纳入一次关于金钱和心愿的更广泛对话;我们的召开家庭会议指南提供了一种平和的沟通方式。
这一切并不意味着你应该避开美国市场,而是要了解自己所持资产的结构,让你积累的财富真正交到你想交付的人手中。
延伸阅读: W-8BEN 表格与美股股息税:新加坡投资者必读