
许多从中国大陆搬来的家庭最终在两地都有牵挂:新加坡有一套房子,国内有存款、或许还有一处房产,两边都有保险和账户。针对中新两地资产的跨境遗产规划,就是要确保时候到了,你的意愿能在两地顺利实现,而不是被两套不同的法律制度搅成一团。趁早安排,能为家人省去数月的困惑。
本文仅为一般信息,并非法律或财务建议,而且两国的继承法确实大不相同。任何具有约束力的安排,都请分别咨询两地的合格律师,因为在一国行得通的方案,在另一国可能行不通。
为什么两个国家意味着两套规则
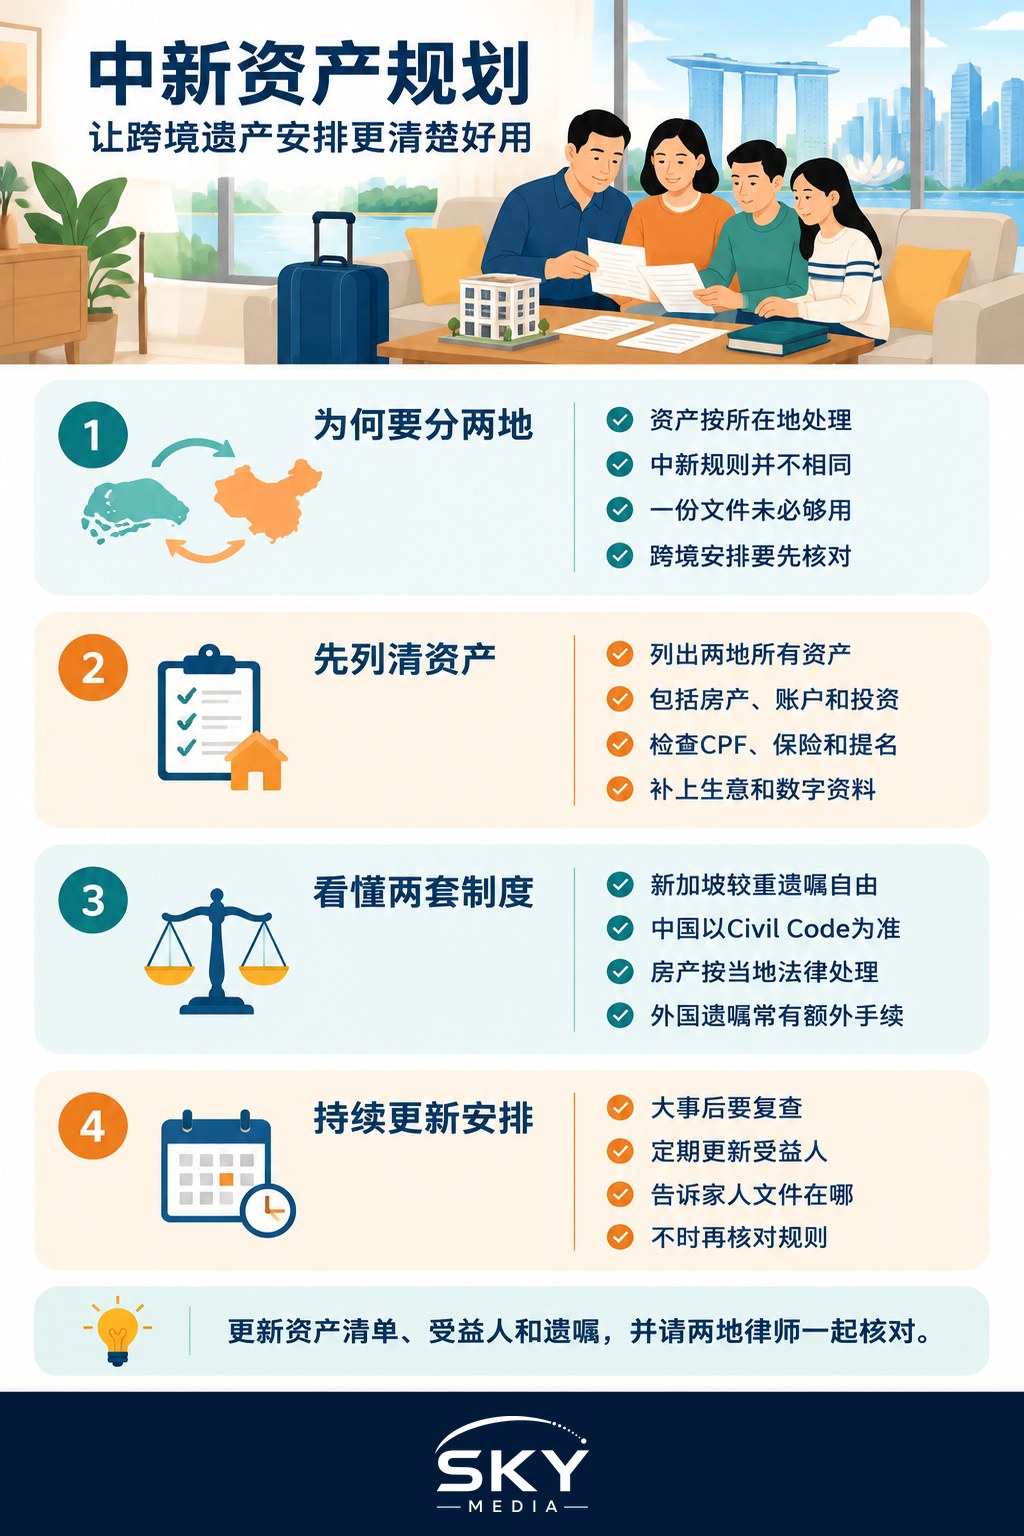
最需要理解的一点是:你的遗产并不会作为一个完整的包裹一起转移。大体而言,资产受其所在地法律管辖,尤其是房地产这类不动产。新加坡的房子一般依新加坡法律、由新加坡法院处理,而国内的房产或账户则依中国法律、按中国的程序办理。
这会带来实实在在的后果。一份新加坡遗嘱和一份中国的安排可能各拉一个方向,单一文件很少能把所有事情干净利落地覆盖。两套制度在若干关键之处存在差异:
- 新加坡大体奉行遗嘱自由,即你可以通过一份有效遗嘱在很大程度上自行决定由谁继承,但对受抚养人有有限的保护。
- 中国的继承制度载于《民法典》,规定了法定继承人,并可能给予某些家庭成员受保护的份额,这会限制你在国内自由处分资产的空间。
由于这些原则以复杂的方式相互作用,下文的大致思路只是与律师沟通的起点,而不是可以照搬的模板。
规划之前先梳理你的资产
好的规划从一份清晰的清单开始。在见任何顾问之前,先写下你拥有什么、分别在哪里。一份简单的清单能让跨境全貌一目了然,日后还能省下专业服务费。清单应包括:
- 不动产:新加坡的组屋(HDB)或私宅,以及在国内的任何住房或土地。
- 金融资产:银行账户、公积金(CPF)及其受益人提名、证券与投资账户,以及国内的账户。
- 保险:两国的人寿保单,并记下指定受益人。
- 企业权益、公司股份,以及任何家族办公室架构。
- 数字与实务事项:电子钱包,以及家人难以找到的各类登录信息。
请注意,新加坡有些资产完全不在遗嘱的处理范围内。例如公积金(CPF)存款是通过中央公积金局(CPF Board)的受益人提名来分配,而不是按你的遗嘱,因此保持这些提名及时更新本身就是一项要务。请确认每项资产的传承方式,因为不同类型的资产其机制各不相同。
两套制度如何对比
下表勾勒出大致差异,帮助你为咨询律师梳理问题。这只是方向性说明,并非对现行法律的表述,且细节时有变化,因此请向两国的合格专业人士核实一切。
| 方面 | 新加坡 | 中国大陆 |
|---|---|---|
| 指导原则 | 大体为遗嘱自由,并对受抚养人有保护 | 《民法典》规定法定继承人及受保护份额 |
| 由谁管理 | 家事法庭通过遗嘱认证程序 | 当地程序、公证,必要时通过法院 |
| 房地产 | 依房产所在地的新加坡法律管辖 | 依房产所在地的中国法律管辖 |
| 常用工具 | 一份本地有效的遗嘱,另加单独的公积金(CPF)受益人提名 | 一份受中国法律承认的遗嘱,通常经过公证 |
| 境外承认 | 境外遗嘱可能需要重新加封认证或另行申请授予书 | 境外遗嘱可能面临额外的手续 |
要留意的规律是:每个国家往往都主导处理其境内实际所在的资产,而且没有哪一方会在不经进一步手续的情况下自动接受另一方的文件。
该立一份遗嘱还是两份?
这是家庭问得最多的问题,而且没有放之四海皆准的答案。有些人偏好用一份遗嘱来涵盖全球资产。另一些人在律师建议下,为每个法域分别保留独立的遗嘱,好让遗嘱认证能并行进行,互不拖延。两种做法各有陷阱:
- 采用多份独立遗嘱时,必须谨慎起草,以免后立的一份意外撤销先前的一份。这是一个常见且代价高昂的错误。
- 采用单一遗嘱时,你必须确保它在两地都能真正获得承认并可执行;一旦需要翻译、重新加封认证或办理额外手续,过程可能会很慢。
- 无论哪种方式,语言与公证都很关键。中国往往要求某些文件经过公证,且译文必须准确。
正因为两套法律制度的交互恰恰是最容易出问题的地方,这部分应交给专业人士处理。由一位新加坡律师和一位中国律师协调给出的意见——最好两位能彼此沟通——远比两份互不衔接的文件有价值得多。
让规划保持有效
遗产规划不是一劳永逸的事。生活在不断变化,规划也应随之调整:
- 在重大事件后复核:结婚、添丁、买卖房产、成为永久居民(PR)或公民,或在两国之间转移资产。
- 及时更新保险和公积金(CPF)的受益人提名,因为这些会优先于一般的遗嘱指示。
- 把文件存放的位置告诉一位可信赖的人。若家人找不到,再完美的遗嘱也无济于事。
- 定期重新确认相关规定,因为继承法、税务处理和跨境承认都可能更新。
只要冷静、趁早着手,跨境规划是可以从容应对的。目标很简单:无论家人身在哪个国家,都能在悲痛之余顺利实现你的意愿,而不必与两套法律制度周旋。
延伸阅读
规划往往是从相反的方向开始的——你继承遗产,而非留下遗产。我们的在新加坡生活期间继承中国境内资产指南就讲解了这一面。你或许也想了解搬到新加坡后如何保留你的中国人寿保险,如果你在本地拥有房产,还可参阅永久居民夫妇在新加坡购买转售组屋。
常见问题
如果名下资产全在配偶名下,还需要立遗嘱吗? 仍然建议立。资产的持有方式各有不同,遗嘱可以应对夫妻双方都去世或情况改变的局面。共同持有的资产可能自动转给在世的一方,但并非全部如此。决定之前,可以请律师先核对每项资产是如何持有的。
在两个国家都有资产却没立遗嘱就去世,会怎样? 一般来说,各国会按自己的无遗嘱继承或法定继承规则处理位于当地的资产,结果可能与你的意愿不符,家人也可能要面对两套独立的程序。在专业意见的协助下,于两地各立一份有效遗嘱,可以减少这种不确定性。
家人分处两国,应该选谁当遗嘱执行人? 应选择可信赖、有条理、并且能与相关法院和银行打交道的人,也要想想一个人是否真能同时处理两个国家的事务。有些人会在两个司法管辖区分别指定执行人。居住地和语言等实际问题,可以请教你的律师。
我的公积金会按遗嘱分配吗? 不会。公积金储蓄通常按你向公积金局作出的提名来分配,而不是按遗嘱。如果没有提名任何人,则适用另一套分配程序。结婚、生子或生活有变化后,要记得更新提名,公积金局可以说明目前的办理方式。
跨境遗产规划大概要花多少钱? 费用取决于资产数量、架构的复杂程度,以及所聘律师的收费方式。一份简单的遗嘱比涵盖两国房产、生意和信托的规划便宜得多。建议向每位律师索取书面的费用估算,并比较各份报价包含哪些服务。