
在新加坡的中国大陆家庭圈子里随便打听一下,总会有人提到香港。多年来,它一直是连接大陆与世界其他地区的“金融中转站”,不少新移民都在琢磨:用一个香港账户搭建“中国—新加坡”的资金桥梁,是不是把积蓄挪过来的聪明办法?它确实可以是一个有用的中转点,但绝不是什么“魔法管道”,用得不谨慎,带来的疑问比解决的还多。本文说明这样一个账户能做什么、不能做什么,以及在依赖它之前该核实哪些事。
为什么大家会想到香港
香港的位置很方便。它离大陆近,与中资银行联系紧密,同时又是一个资本自由流动、主要货币随手可得的开放型国际金融中心。对于财富以人民币计价、未来却落在新元上的人来说,它看上去是个天然的跳板。
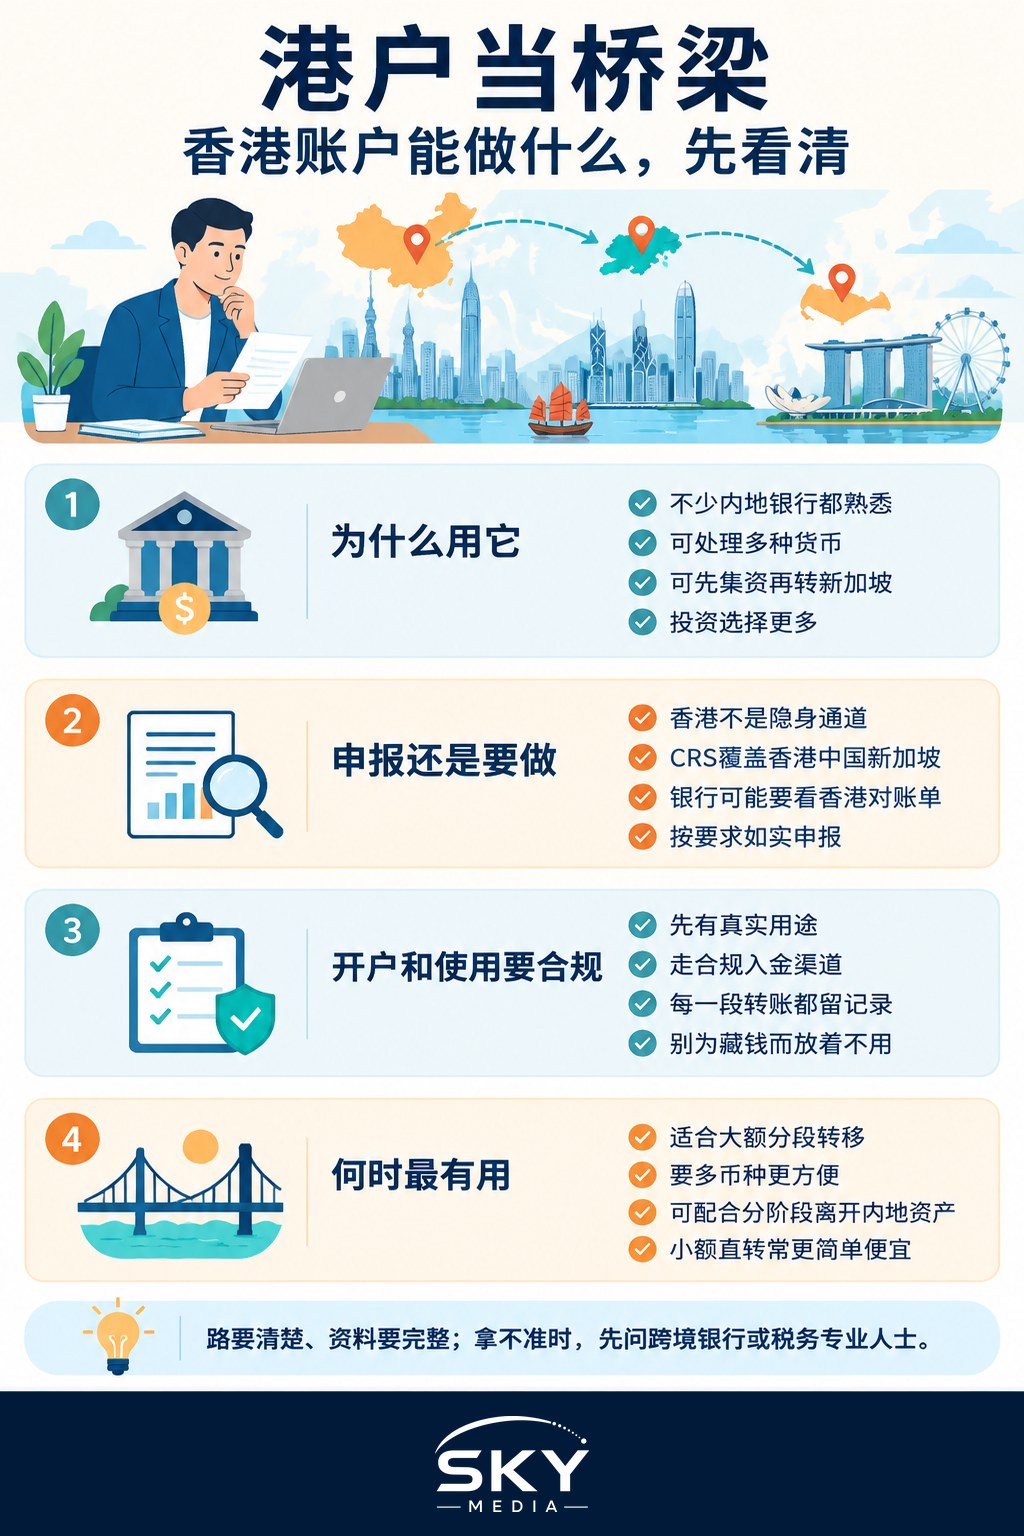
吸引力通常来自这几点:
- 熟悉感:许多大陆银行都设有香港分支,因此开户和账户关联感觉起来比较顺手。
- 货币灵活:香港账户可持有多种货币,兑换成美元或新元更为简便。
- 中转站:资金可以先归集、兑换,再往下一站转出,而不必一次性完成跨境跳转。
- 投资渠道:一些在大陆境内较难触及的券商与基金选择。
这些本身都没有什么不妥。很多人出于完全正当的原因在香港开户。麻烦只有在账户被用来掩盖资金来源时才会出现——而这恰恰是现代申报系统专门设计来侦测的。
申报的现实:你并非“隐形”
一个常见的误解是,把钱绕道香港就能藏起来。事实恰恰相反。香港、中国大陆和新加坡都参与共同申报准则(CRS)——在这一国际机制下,银行会把账户信息报送给税务机关,各国税务机关再跨境交换。你在某地的账户,其概况对你作为税务居民所在地的当局是可见的。
这意味着,香港账户应被视为你财务生活中透明、需申报的一部分,而不是秘密的一部分。在需要申报的地方如实申报,保存好账户记录,并且要预料到:新加坡的银行在追查你的资金来源时,可能会要求查看香港的对账单,作为资金链条的一环。公开使用,毫无问题;用来逃避,则是招来你本想躲开的审查的最快方式。
| 对比项 | 中国直接汇往新加坡 | 经由香港账户 |
|---|---|---|
| 步骤数量 | 一次跨境转账 | 需安排两段或更多 |
| 货币兑换 | 通常一次,到账时兑换 | 灵活,可分阶段兑换 |
| 成本 | 一套费用 | 每一段都有额外费用和汇差 |
| 资金凭证链 | 更短、更简单 | 更长;每一段都要留存凭证 |
| 申报暴露 | 需申报 | 在 CRS 下同样需申报 |
开户与“保持干净”
如果你确定香港账户真正契合自己的情况,就把它当作任何其他受监管的银行关系来对待。香港的银行会做自己的“了解你的客户”(KYC)和反洗钱(AML)审核,而且近年来在接收哪些客户上明显更趋严格,所以不要以为持有大陆账户就一定会自动获批。
以下几点做法能让账户保持有用而非惹麻烦:
- 为一个说得清的真实用途开户,比如投资渠道或货币管理,而不是含糊其辞地“挪钱”。
- 通过合规渠道注资,遵守中国的资金出境规定,并保存每一笔兑换和转账的记录。
- 保存每一段的对账单,使从大陆资产到新加坡账户的路径完整、易于追溯。
- 依税务居民身份如实申报,把它当作完全透明的账户对待。
- 不要为藏钱而“停放”资金,因为没有明确用途、长期不动的离岸余额是典型的风险信号。
还要记住,维持一个海外账户有持续的成本和事务:最低存款、各种费用以及定期审查。对于一笔金额不大的一次性转账,与干净利落的直接汇款相比,这多出来的一层也许根本不值得。
桥梁何时有用,何时无用
香港账户在特定情形下能“物有所值”。如果你要分阶段兑换大额资金、想在拿定主意前持有多种货币,或需要在那里才最好触及的投资产品,这份灵活或许就能抵得上多出的成本和事务。它也能让你分阶段退出中国资产更顺畅,给你一个在最后汇入新加坡之前归集资金的地方。
不过对许多家庭而言,这样一座桥只是徒增成本与复杂度,并无实际好处。一笔手续齐全、在中国额度之内、到账时能清楚说明来龙去脉的——从大陆银行直接汇往新加坡银行的转账,往往更简单,也同样正当。哪种做法合适,取决于你的金额、时间安排,以及你是否乐于多打理一层银行关系。
无论你如何选择,指导原则都一样:透明胜过“耍聪明”。经由可见、有据可查的渠道流动的钱,能顺利到账并安稳留下。为了显得金额更小或干脆“消失”而来回绕行的钱,只会招来那些让账户被冻结的疑问。拿不准时,请向跨境银行专员或税务专业人士咨询,而不是听信一位好心的朋友。
本文为一般信息,并非投资、税务或法律建议。中国、香港与新加坡的银行及申报规定时有更新,行动前请向相关银行、外汇主管部门及合格顾问核实现行要求。
延伸阅读
离岸这一段只是跨境拼图中的一块。欢迎阅读我们的指南:如何向新加坡银行证明你的财富来源、移居后如何变现在中国的投资,以及CRS 跨境账户申报是怎么运作的。
常见问题
把钱经过香港转账,能让资金保持私密吗? 不能。香港、中国内地和新加坡都参与共同申报准则,所以一个地方的账户,其概况会被你税务居民所在地的当局看到。应把它视为你财务中透明、需申报的一部分。
香港的银行会自动为我开户吗? 不要想当然。香港的银行有自己的客户尽职调查和反洗钱审查,近年对接受客户明显更严格,即使你已有内地账户也一样。要准备好说明开户的真实理由。
只是一次性转账,开香港账户值得吗? 往往不值得。多一道中转就多一段流程,每一步都有手续费和汇差,还要承担最低存款额、定期审查等持续的行政工作。一笔在中国额度内、文件齐全的直接转账,可能更简单,也同样合规。
什么情况下香港账户才真正有用? 如果你要分阶段兑换大额资金、想在作决定之前持有多种货币,或需要在当地才方便取得的投资产品,它会有帮助。它也可以在你分阶段退出国内资产时,提供一个汇集所得款项的地方。
新加坡的银行会要看香港账户的对账单吗? 很有可能。如果资金经过香港账户,银行在追查资金来源时,可能把这些对账单当作资金链的一环来索取。每一段的记录都要保留,让资金从内地资产到新加坡的路径完整无缺。
延伸阅读: 移居新加坡后如何提取香港强积金(MPF)