
如果你动用了中央公积金(CPF)储蓄购买住房,这笔钱并没有一去不返。出售房产时,你必须把动用的公积金本金连同应计利息(accrued interest,即这些储蓄若一直留在户头里本可赚取的利息)退还到公积金户头。不过,你不必等到卖房。通过公积金自愿退还购房款(CPF voluntary housing refund),你可以随时用现金把这笔钱存回自己的公积金户头。
本文介绍自愿退还购房款如何运作、怎样办理,以及在什么情况下值得或不值得这样做。本文仅为一般信息,不构成财务建议。公积金规定可能变动,行动前请向中央公积金局(CPF Board)核实最新详情。
什么是自愿退还购房款
当你用公积金支付组屋或私宅房款时,中央公积金局会记录两笔金额:
- 本金:你提取的公积金储蓄,用于购房款项、每月供款、印花税、律师费及类似的住房相关付款。
- 应计利息:如果这些储蓄没被动用,原本可在普通户头(Ordinary Account,OA)中赚取的利息。
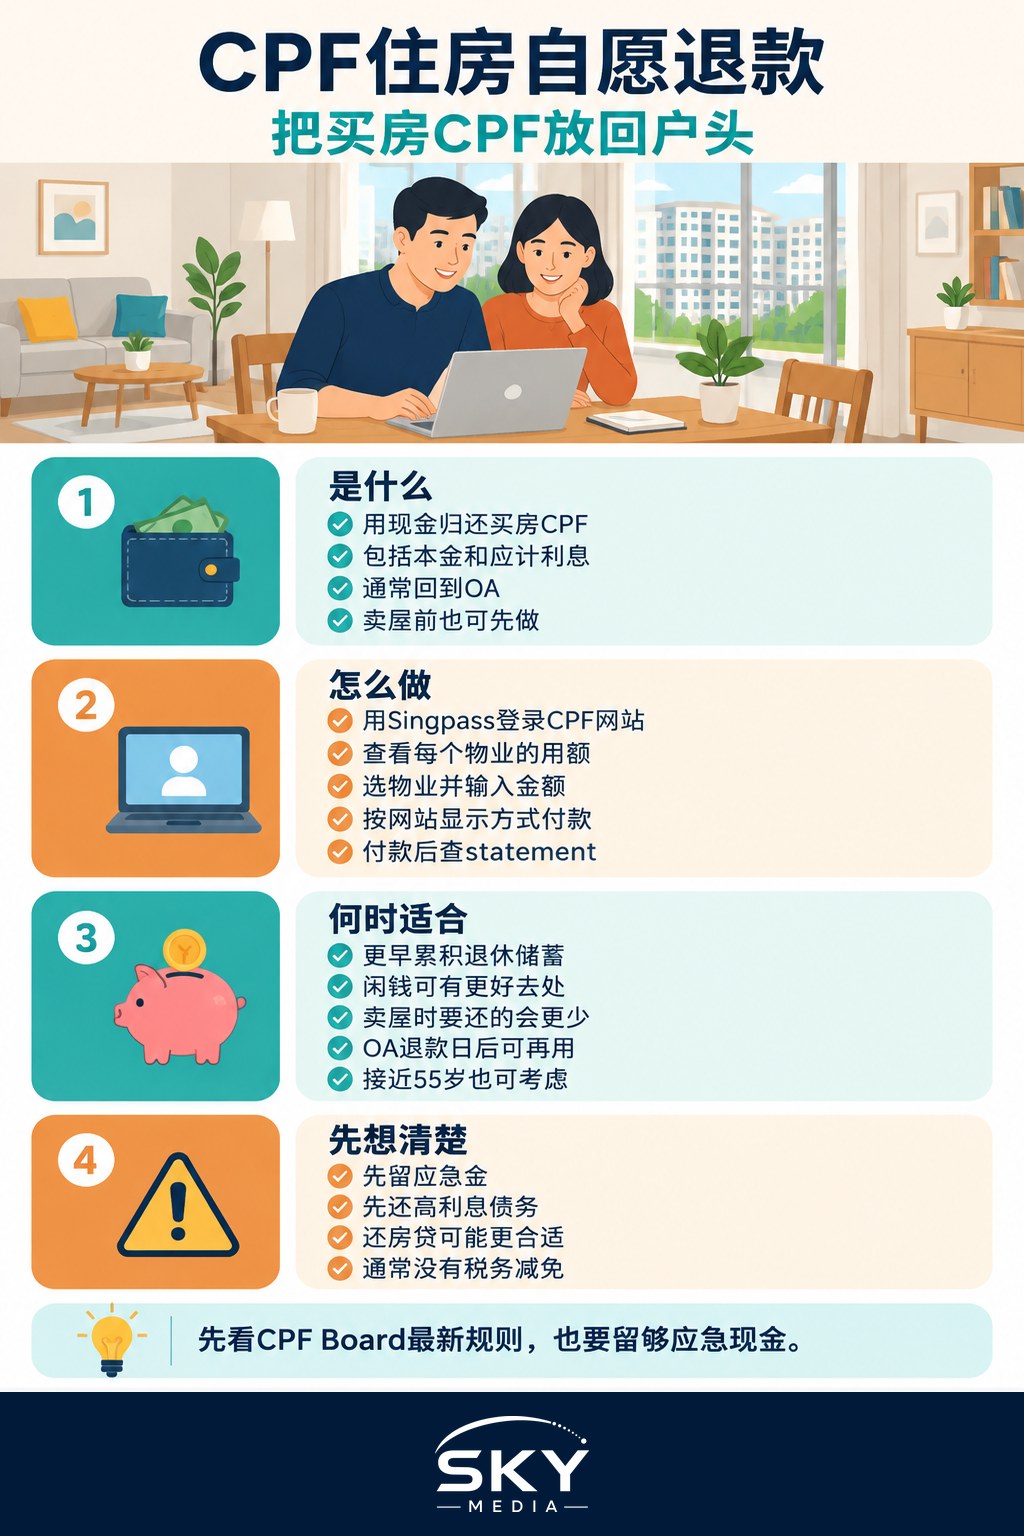
自愿退还购房款,是指你用现金存回公积金,金额最高为你已动用的本金加应计利息总和。这笔钱一般会回到你的普通户头,并重新开始赚取公积金利息。55 岁及以上的会员请注意,视适用规定而定,退还的款项可能会先用于在退休户头(Retirement Account)中预留退休储蓄;具体请向中央公积金局查询。
退还之后,将来卖房时需要退还的金额就会减少,因为这部分已经还回去了。如果以后再次需要用于住房,例如购买下一套房子,一般仍可在常规的住房提取上限内使用。
与其他存钱进公积金方式的区别
人们常把退还购房款和其他公积金填补(top-up)方式混为一谈,但它们的运作方式不同。
| 选项 | 资金去向 | 主要用途 | 税务减免 |
|---|---|---|---|
| 自愿退还购房款 | 通常进入普通户头 | 退还购房动用的公积金及应计利息 | 一般没有 |
| 退休存款填补计划(RSTU) | 特别户头或退休户头 | 积累退休储蓄 | 可能符合资格,须受上限和条件约束 |
| 自愿缴交至所有户头 | 分配到你的各个公积金户头 | 一般性填补,主要适合自雇人士(self-employed) | 视个人情况而定 |
| 卖房时强制退还 | 你的公积金户头 | 出售房产时必须退还 | 不适用 |
如果你的主要目标是获得税务减免或增加退休储蓄,填补计划可能更适合你。我们的公积金自愿填补指南介绍了这些选项。退还购房款则是偿还你自己的住房动用额。
如何办理自愿退还购房款
中央公积金局允许会员使用 Singpass 登录公积金网站在线办理退还。一般流程如下:
- 登录公积金网站,找到你的住房动用详情。你会看到每处房产已提取的本金和应计利息。
- 选择房产:如果你曾为多处房产动用公积金,选择要退还的那一处。
- 输入金额。你可以退还部分或全部金额,上限为本金加应计利息。
- 使用网站上列出的付款方式付款。
- 查看结单,确认退还款项已经入账。
联名业主各自有自己的住房动用记录,所以如果你和配偶一起买房,每人退还自己动用的公积金。最新步骤、付款方式及相关限额可能会更新,请以公积金网站为准。
什么情况下自愿退还值得考虑
这个问题没有标准答案。在以下情况下,退还可能值得考虑:
- 你想重建退休储蓄。存回公积金的钱按公积金利率计息,可能有助于你达到所需的退休存款。
- 你有闲置现金放在别处收益很低。如果你的储蓄放在低息户头里,公积金普通户头的利率可能更有吸引力。但要记住,公积金里的钱不如现金那样随时可用。
- 你打算卖房,想把账算得更清楚。逐步退还意味着将来从售房所得中需要退还的金额较少,卖房时到手的现金更多。不过总额是一样的。
- 你预计将来买房还要用公积金。退还到普通户头的钱一般可在限额内再次用于住房。
- 你快到 55 岁,想增加为退休预留的储蓄。
了解应计利息在这里很有帮助。用于住房的公积金越久没有退还,累积的应计利息就越多,卖房时都要退还。越早退还,已退还部分的应计利息就越早停止增长。
什么情况下可能不是最佳选择
退还并不适合每个人。如果出现以下情况,请慎重考虑:
- 你需要一笔应急资金。现金一旦存入公积金,就不容易取出。请先留足随时可用的储蓄。
- 你背负高息债务。通常应先还清信用卡或个人贷款,再考虑退还公积金。
- 你更想减少房贷。部分提前还款可以减少房贷利息支出,视你的贷款利率而定,这可能是更好的现金用途。我们的用公积金买房指南介绍了用公积金或现金支付房款的利弊。
- 你想获得税务减免。与某些退休填补计划不同,退还购房款通常没有税务减免。
- 你的计划尚不确定。如果你可能很快要把这笔钱用在别处,退还会把它锁住。
常见问题
我必须退还吗?不必,自愿退还是可选的。只有在你出售房产时退还才成为强制要求,届时需退还的金额以当时适用的规定为准。有些卖家发现售房所得不足以完全覆盖需退还的金额,这也是一些人选择自愿退还的原因之一。
我可以退还超过已动用的金额吗?不可以。上限是该房产的本金加应计利息。
退还会减少我的每月供款吗?不会。退还的钱进入你的公积金户头,不会减少你的房屋贷款。如果你想减少贷款,请向银行或建屋发展局(HDB)咨询提前还款事宜。
退还的钱可以再用来还房贷吗?一般来说,退还到普通户头的钱可以用于住房,包括同一处房产,但须受限额约束。在据此做规划之前,请先向中央公积金局确认。
想了解购房时一开始最多可以动用多少公积金,请参阅我们的公积金住房提取上限指南。在退还之前,请全面审视自己的财务状况,并在中央公积金局网站上确认最新规定。
官方资料: 中央公积金局