
跟不上房贷还款让人倍感压力,但情况很少像人们担心的那样突如其来或毫无希望。了解新加坡的房贷违约,弄清一般会经历哪些步骤、有哪些帮助可用,就能把一个吓人的未知,变成一个你可以着手应对的问题。本指南最重要的一句话很简单:尽早与你的银行沟通,别等到一次漏缴演变成一种惯例。本文用冷静、务实的方式解释一般流程。这是一般性信息,并非财务或法律建议。
「违约」到底是什么意思
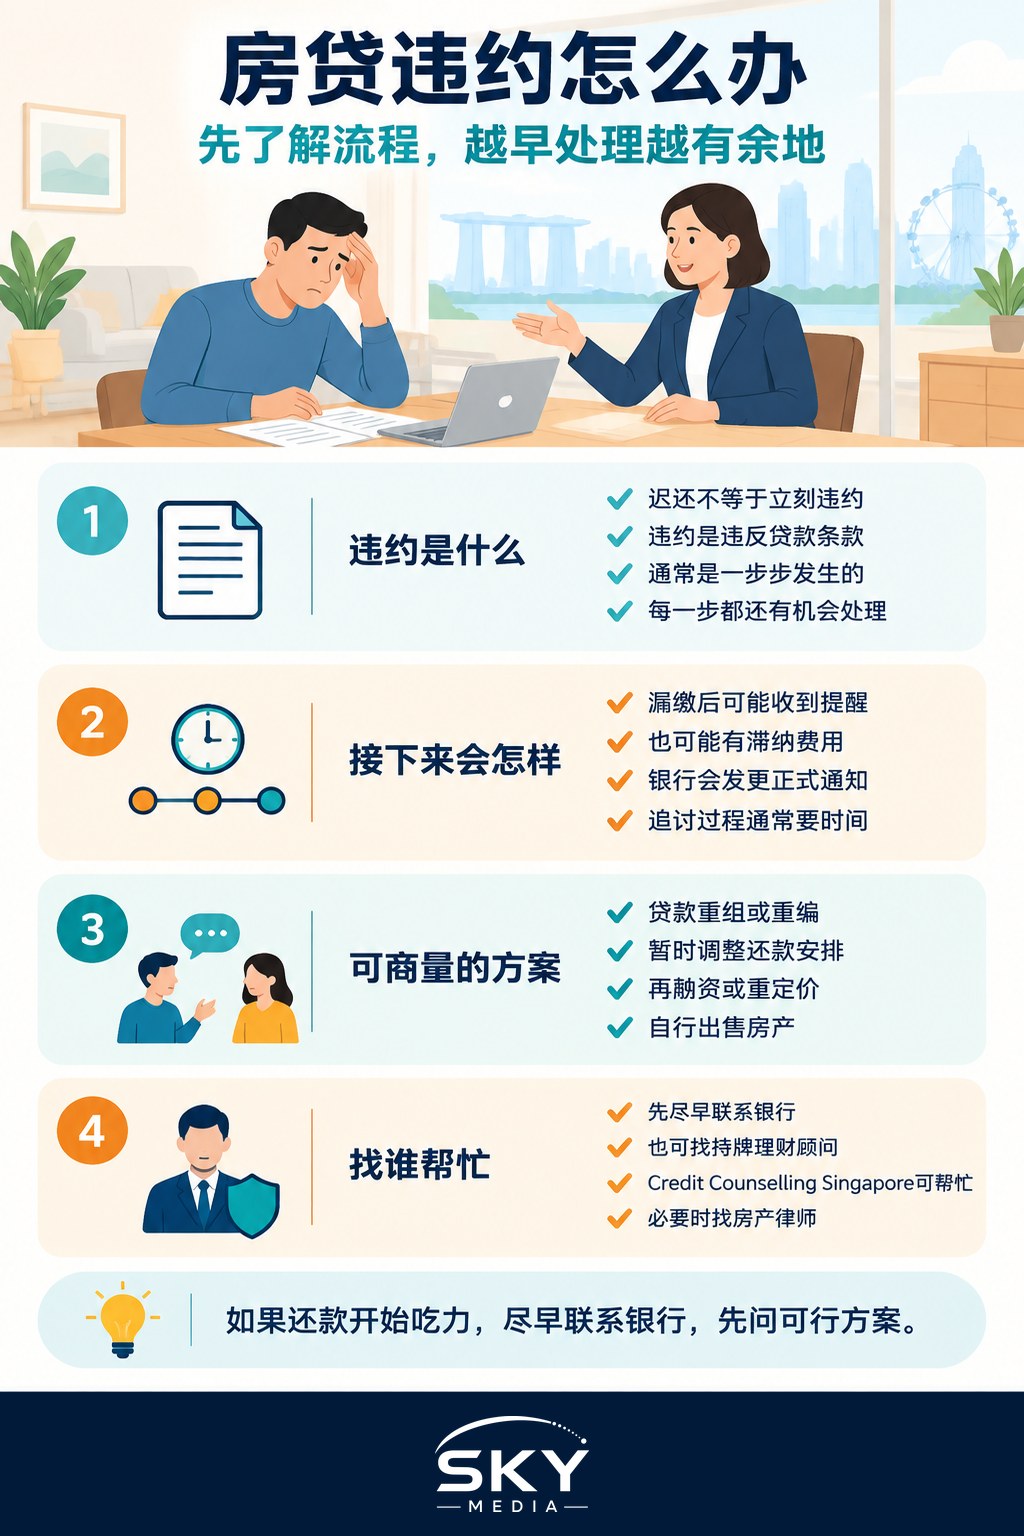
违约并不是在某一期还款晚了一天的那一刻就发生的。笼统地说,违约是对贷款协议的违反,最常见的是无法按约定持续还款。随之而来的是一个过程,而不是房子瞬间就没了。
通常这个流程会随时间逐步展开。一次漏缴会引来催缴通知和逾期费用。持续不还会招致银行更正式的通知。只有在情况长期得不到解决时,贷款方才会转向追讨债务,最坏的情况下可能涉及出售房产以偿还贷款。每个阶段都需要时间,每个阶段也都是采取行动的机会。具体的步骤、通知期限和费用,都写在你的贷款协议里,也由你的银行规定,所以请阅读你自己的文件,遇到不清楚的地方就请银行解释。
为什么尽早行动能改变一切
你最不该做的就是保持沉默。银行通常更愿意要一个仍在还款的客户,而不是一处被收回的房产,因为强制出售对他们来说同样代价高昂又缓慢。这就给了你在事情失控前主动联系、进行协商的空间。
如果你知道一段艰难时期即将到来,或许是失业、生病或生意受挫,就尽快联系你的银行。坦诚说明你的处境,问清楚有哪些选择。你越早开始这场对话,贷款方通常就有越大的灵活性。一直拖到漏缴了好几期,会让各方的选择都变窄。
银行可能考虑的选项
每个案例都不同,这里没有任何事情是有保证的,但如果你早早主动接洽,新加坡的银行也许会与你商讨以下这类安排:
- 贷款重组或重新规划。调整条款,让你的每月还款在一段时间内更易负担。
- 临时性的还款安排。在你从短期困境中恢复期间,给你一点喘息空间。
- 再融资或重新定价。重新审视你的利率和配套,对某些借款人来说,这能降低每月支出。我们关于为房贷重新定价的指南,大致解释了其运作方式。
- 按你自己的条件出售。如果贷款确实已无力承担,那么由你自己以掌控得了的价格和节奏出售房产,通常远好过被强制出售。我们关于出售私人房产的概述,梳理了这条路。
有哪些选项可用,取决于你的贷款、你的财务状况和银行的评估。这里没有固定公式,规则和资格条件也会随时间变化,所以请把这些当作可以商讨的可能性,而不是承诺。
看清可负担能力的全貌
预防胜于治疗。在承接或再融资一笔贷款之前,先了解你的预算能承受多大压力会很有帮助。诸如总偿债比率(TDSR)这样的借贷规则由新加坡金融管理局(MAS)设定,部分目的正是把还款控制在可负担范围内,而这些门槛会随时间变化,所以请向你的银行核实当前的情况。如果你想不涉及任何数字地了解其中的机制,我们关于读懂你的房贷还款的解说,拆解了是什么在决定你每月的账单,以及利率变动会如何影响它。
如果你已经感到吃紧,也请重新审视你更大范围的预算。在开支上作出一些小而及时的调整,有时能弥补暂时的缺口,让你在与银行敲定更长期的方案期间,保持贷款不逾期。
可以向谁求助
你不必独自面对这一切,寻求帮助也并不丢人。有几个渠道值得知道:
- 你的银行,首要且要趁早。各种选项和决定权都在他们手里。从这里开始。
- 合格的财务顾问。让人清醒地审视你的整体财务状况,并给出切合实际的计划。
- 新加坡信贷辅导(Credit Counselling Singapore)。一家非营利机构,帮助人们管理和重组无抵押及其他债务,从而腾出空间让你的房贷保持不逾期。
- 产权转让律师或房产律师。如果事情进入法律层面,或者涉及出售或转让,请针对你的具体情况寻求妥当的法律建议。
由于这是一件严肃的财务、也可能是法律事务,请把上述指引当作一个起点,而不是对你个案的定论。
房贷违约听起来像是走到了尽头,但实际上它是一个几乎在每个阶段都有下车口的过程,强制出售是最后手段,而非注定的结局。最能帮上忙的人是你的银行和一位合格的顾问,而与他们沟通的最佳时机是现在,而不是以后。尽早主动联系,保持对话畅通,并获取针对你自身情况的建议。本文仅为一般性信息,不能替代你的银行、持牌财务顾问、律师或新加坡信贷辅导所提供的建议。
常见问题
只漏缴一期房贷,我的房子会马上被收回吗? 不会,漏缴一次并不等于失去房子。通常的过程是先收到提醒、滞纳费和正式通知,之后银行才会考虑追讨的步骤。察觉到困难时,尽早联络银行,因为这时银行能提供的协助空间最大。
如果我停止还贷,共同借贷人或担保人会受到影响吗? 会。联名贷款的每位借贷人一般都要对全部还款负责,借贷人无力还款时,担保人也可能被要求代为偿还。谁负责什么,贷款合约里写得很清楚,请仔细阅读,并在情况恶化前与银行商量。
如果房子被卖掉来偿还贷款,我的公积金会怎么样? 用在房子上的公积金连同应计利息,通常会先从售房所得中退回你的公积金户口,剩余的才会归你。最后能拿回多少,要看成交价和未还清的贷款。具体情况请向公积金局和银行查询。
房贷逾期会影响我的信用记录吗? 逾期或漏缴的还款可能被记录下来,影响你的信用报告,今后借贷可能更困难或成本更高。越早与银行安排还款计划,越能减少损害。你可以向信用局索取信用报告,查看记录的内容。
什么时候该找财务顾问或律师,而不是只找银行? 当你的债务不止房贷、银行提供的方案不适合你,或者需要出售、转让房子时,就该寻求外部协助。持牌财务顾问会通盘检视你的预算,产业律师则处理法律程序。其他债务方面,新加坡信贷辅导机构也能帮忙。
延伸阅读: 失业后还不起房贷?你在新加坡的应对方案 · 在房贷锁定期内卖房:罚款与回扣追讨