
新加坡的诈骗分子越来越擅长诱骗人们自己动手转账,或在取得关键资料后接管银行应用程序。识别诈骗的一般建议固然重要,但它的前提是你永远不会出错。新加坡的资金锁(Money Lock)提供了另一种保护:把部分储蓄单独锁起来,使其根本无法通过数字渠道转出,即使有人取得了你的手机,或说服你匆忙行事,也无济于事。
这是一份实用的分步指南,介绍资金锁功能一般如何运作、如何决定锁定多少金额,以及如何与其他银行保护措施配合使用。本文仅为一般信息,不构成财务建议。各银行的功能、名称和解锁步骤不尽相同,也可能变动,请查看你所用银行的网站或应用程序了解最新详情。
资金锁究竟有什么作用
在新加坡金融管理局(MAS)和新加坡银行公会(ABS)推动的全行业反诈骗措施下,新加坡各大零售银行推出了资金锁功能。各银行的命名和设计各有不同,但理念相同。
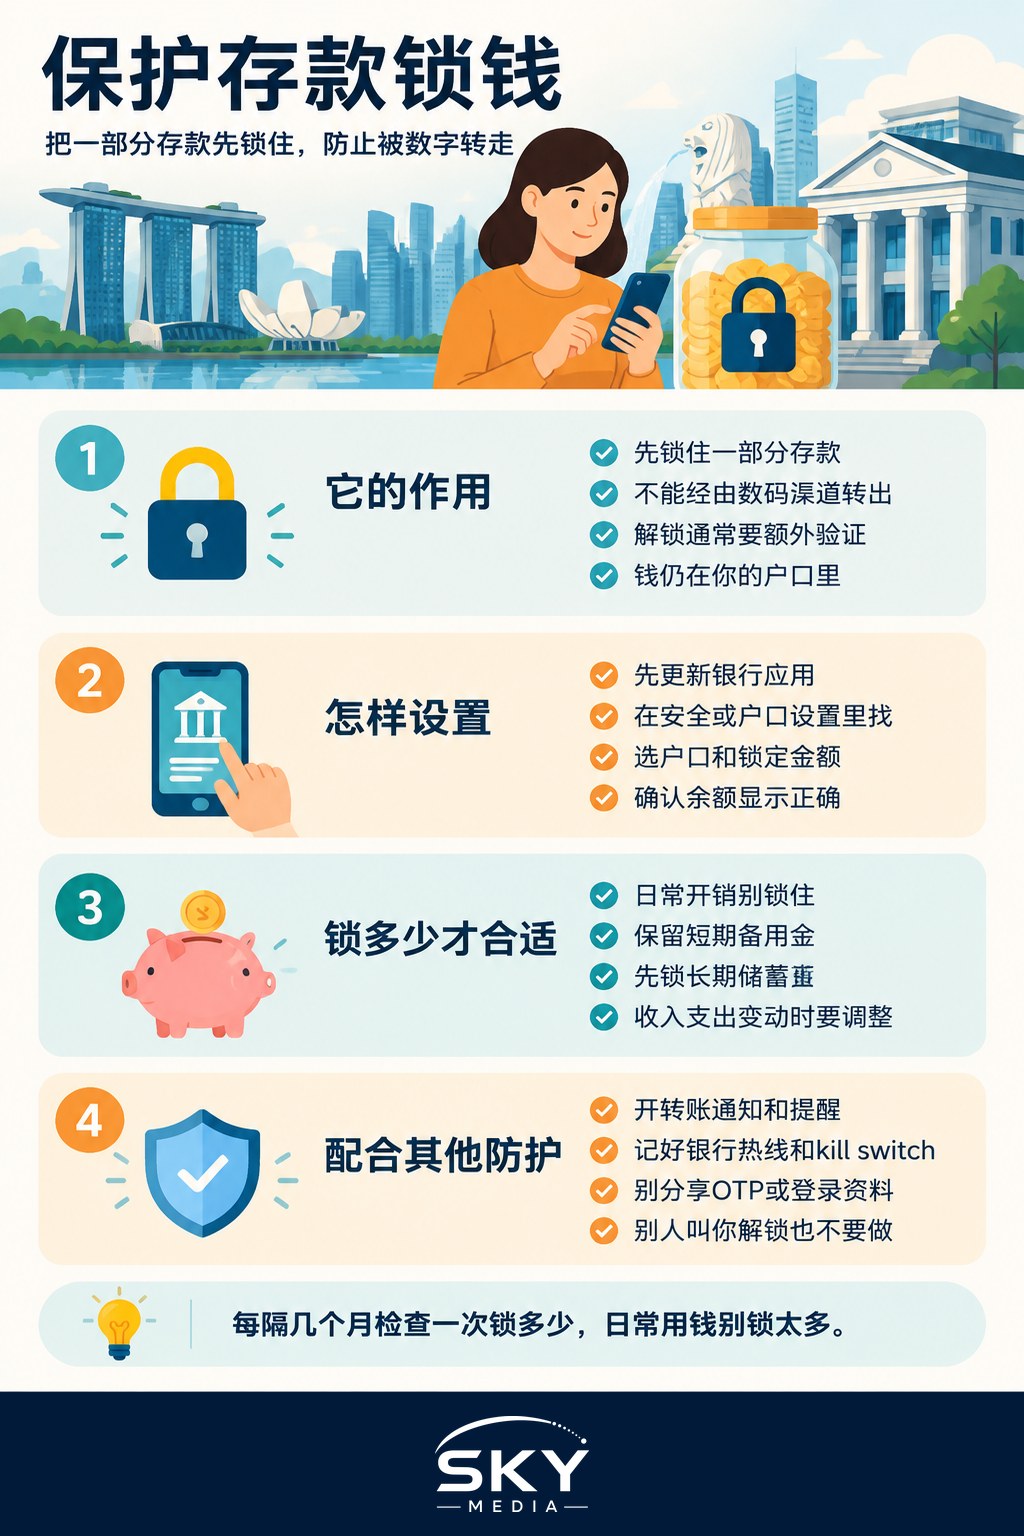
你从账户中选定一笔金额并将其锁定。锁定期间:
- 这笔钱仍留在你的账户中,通常仍像普通储蓄一样属于你。
- 它无法通过网上银行或手机应用等数字渠道转出。
- 解锁通常需要一个远程诈骗者难以完成的额外步骤,例如亲自前往分行,或银行规定的其他强验证步骤。
最后一点正是关键所在。许多诈骗依赖速度和远程操控,而资金锁同时消除了这两者:资金无法迅速转走,解锁又必须由你本人亲自或通过安全途径完成,这就给了你时间察觉不对劲。
如何设置资金锁:分步说明
具体界面各有不同,但大致流程如下:
- 更新银行应用程序。资金锁选项通常在银行应用程序或网上银行的最新版本中。
- 找到该功能。在安全设置、账户设置或账户页面中查找。如果找不到,可在银行网站上搜索其资金锁或反诈骗储蓄功能。
- 选择账户。有些银行只允许在特定账户中锁定资金。请确认哪些账户符合条件。
- 输入锁定金额。通常可以选择具体金额,而不必锁定全部余额。
- 仔细阅读解锁条款。记下具体如何解锁、可能需要多长时间,以及解锁渠道是否有任何限制。
- 确认并检查。确保锁定金额在应用程序中清楚显示,且可用余额已相应调整。
如果你在多家银行开户,请在每家银行重复以上步骤。诈骗分子不会只盯着你的主账户。
资金锁与其他银行保护措施的比较
资金锁最好作为多层保护中的一层。以下是它与其他常见保护措施的比较。
| 保护措施 | 作用 | 最能发挥作用的时候 | 需要了解的局限 |
|---|---|---|---|
| 资金锁 | 阻止设定金额通过数字渠道转出 | 保护长期储蓄免受快速远程诈骗 | 解锁较费功夫,所以不要锁定日常用钱 |
| 紧急冻结开关(kill switch) | 让你自己迅速冻结账户 | 怀疑账户已被盗用时 | 你必须及时发现问题并迅速行动 |
| 降低交易限额 | 限制每天可转出的金额 | 账户在未经你同意的情况下被使用时,限制损失 | 控制你应用程序的人可以把限额调高 |
| 交易通知 | 每笔转账或付款都会提醒你 | 及早发现异常活动 | 只有在你阅读提醒并采取行动时才有用 |
各大银行都提供紧急「冻结开关」,通常可以通过应用程序、热线或自动提款机(ATM)启动。它属于事后应对。资金锁则是事前预防:在任何问题发生之前就保护你的储蓄。
决定锁定多少金额
合适的金额取决于你的个人情况,但一个简单的思路是把钱分成几层:
- 日常开销:用于账单、日常采买、交通和定期转账的钱。这部分不要锁定。
- 短期缓冲:应对未来几周意外开支的备用金,例如医药费或家电维修。许多人也会让这部分保持未锁定。
- 长期储蓄:几个月甚至几年内都不打算动用的钱,例如购房基金、应急储备或子女教育储蓄。这部分最适合锁定。
想想你真正需要用钱时会有多急。锁定太多,遇到紧急开支时可能不得不临时跑一趟分行;锁定太少,一场诈骗仍可能卷走你大部分积蓄。每隔几个月,或在收入和开支发生变化时,重新检视一下分配比例。我们的自动化理财与储蓄指南可以帮助你设置定期转账到储蓄账户,然后再把这部分资金锁定。
谁最适合使用资金锁
几乎任何有储蓄的人都能受益,但资金锁对以下人群尤其有用:
- 年长的父母和亲人,他们可能成为冒充诈骗或投资诈骗的目标。在征得他们同意的前提下帮他们设置资金锁,是一种实际的关爱。
- 在单一账户中存有大笔储蓄的人,例如正在为购房首付存钱的人。
- 守护共同目标的伴侣。如果你们正在共同储蓄,可参阅我们的婚前如何保护个人储蓄,了解相关规划。
- 新加坡的新移民,他们可能不熟悉本地常见的诈骗手法,例如冒充政府机构、银行或快递公司的电话。
- 经常出行的人,他们会在许多不同地方使用手机。
让资金锁更有效的好习惯
资金锁保护的是已锁定的资金,但未锁定的余额和你的个人资料仍需小心保护。
- 绝不要向任何人透露一次性密码(OTP)或银行登录资料,包括自称来自银行或政府机构的人。
- 只从官方应用商店下载应用程序,不要点击意外信息中的链接。
- 使用 ScamShield,这一全国性的反诈骗应用和资源可以帮助过滤诈骗电话和短信,并核查可疑内容。
- 开启所有交易的通知。
- 熟记银行的官方热线,并在需要之前就了解如何启动冻结开关。
- 绝不要因为别人叫你解锁就解锁资金。真正的银行、警察或政府官员绝不会要求你解锁储蓄,或把钱转到所谓的「安全账户」。
新加坡的共同责任框架(Shared Responsibility Framework)由金融管理局和资讯通信媒体发展局(IMDA)推出,规定了银行和电信公司在某些钓鱼诈骗案件中的责任。它不能取代你自己的防范措施,也不涵盖所有类型的诈骗,因此资金锁仍然是明智的额外保障。请查看金融管理局网站,了解该框架目前的运作方式。
如果你怀疑自己被骗了
迅速行动。通过官方热线联系银行,使用冻结开关冻结账户,并向警方报案。即使已设置资金锁,也要报告事件,因为诈骗分子可能还掌握你的其他资料。行动越快,减少损失的机会就越大。
设置资金锁只需几分钟,维护起来也几乎不费力气。对于你辛苦积攒的储蓄来说,这是最简单的保护措施之一。
常见问题
遇到紧急情况,已锁定的钱还能动用吗? 可以,但必须通过银行的解锁步骤,通常需要远程骗子难以完成的额外动作,例如亲自到分行办理。事先读清楚解锁条款,才知道需要多长时间。
骗子接管了我的银行应用程序,资金锁定还管用吗? 它只保护已锁定的金额,因为这部分无法通过数码渠道转出。没锁的余额仍然有风险,所以要保管好一次性密码、开启交易通知、认识银行的紧急冻结功能,并在被骗后报警。
资金锁定和银行的紧急冻结功能有什么不同? 资金锁定属于预防性质,在出事前就让一笔指定金额无法通过数码渠道转出。紧急冻结则是事后补救,在你怀疑账户出问题时,可以迅速冻结账户,通常能通过应用程序、热线或自动提款机操作。
有人叫我解锁储蓄并转到“安全账户”,该怎么办? 一律拒绝。真正的银行、警察或政府官员,绝不会要求你解锁储蓄或把钱转到所谓安全账户。立刻挂断电话,通过银行官方热线联络银行,并向警方报案。
应该帮年迈的父母设置资金锁定吗? 在他们同意的前提下,这是很实际的关怀。年长者常成为冒充官员和投资骗局的目标。可以帮他们从长期储蓄中选一笔金额锁定,日常开销的钱保持可动用,并确保他们明白怎样解锁。
延伸阅读: 在新加坡把银行数码令牌转移到新手机 · 新加坡存款保险公司(SDIC)存款保险如何保障你的银行储蓄 · 如何使用银行「一键冻结」功能冻结你的账户