

新加坡的银行受到严格监管,普遍被视为安全,所以大多数人从没想过万一银行倒闭会怎样。新加坡 SDIC 存款保险正是为此而设。由新加坡存款保险公司(Singapore Deposit Insurance Corporation,SDIC)管理的存款保险计划(Deposit Insurance Scheme),在成员银行或金融公司无法偿还存户款项时,为普通储户的存款提供一定限额内的保障。
本指南解释该计划保障什么、哪些账户和产品不在保障范围内,以及如何安排储蓄,让更多资金受到保障。本文仅为一般性信息,不构成财务建议。保障限额和规则可能变动,请务必在 SDIC 官方网站确认最新详情。
什么是 SDIC 和存款保险计划
SDIC 是依据新加坡法律设立的公司,负责管理两项保障计划:针对银行存款的存款保险计划,以及针对特定保单的保单持有人保障计划(Policy Owners’ Protection Scheme)。本文聚焦于存款。
根据存款保险计划,新加坡持有全面银行执照的银行和金融公司一般都必须成为计划成员。成员向基金缴纳保费。如果某成员倒闭,SDIC 会动用该基金在保障限额内赔付受保存户,让普通储户不必等待整个清盘程序结束。
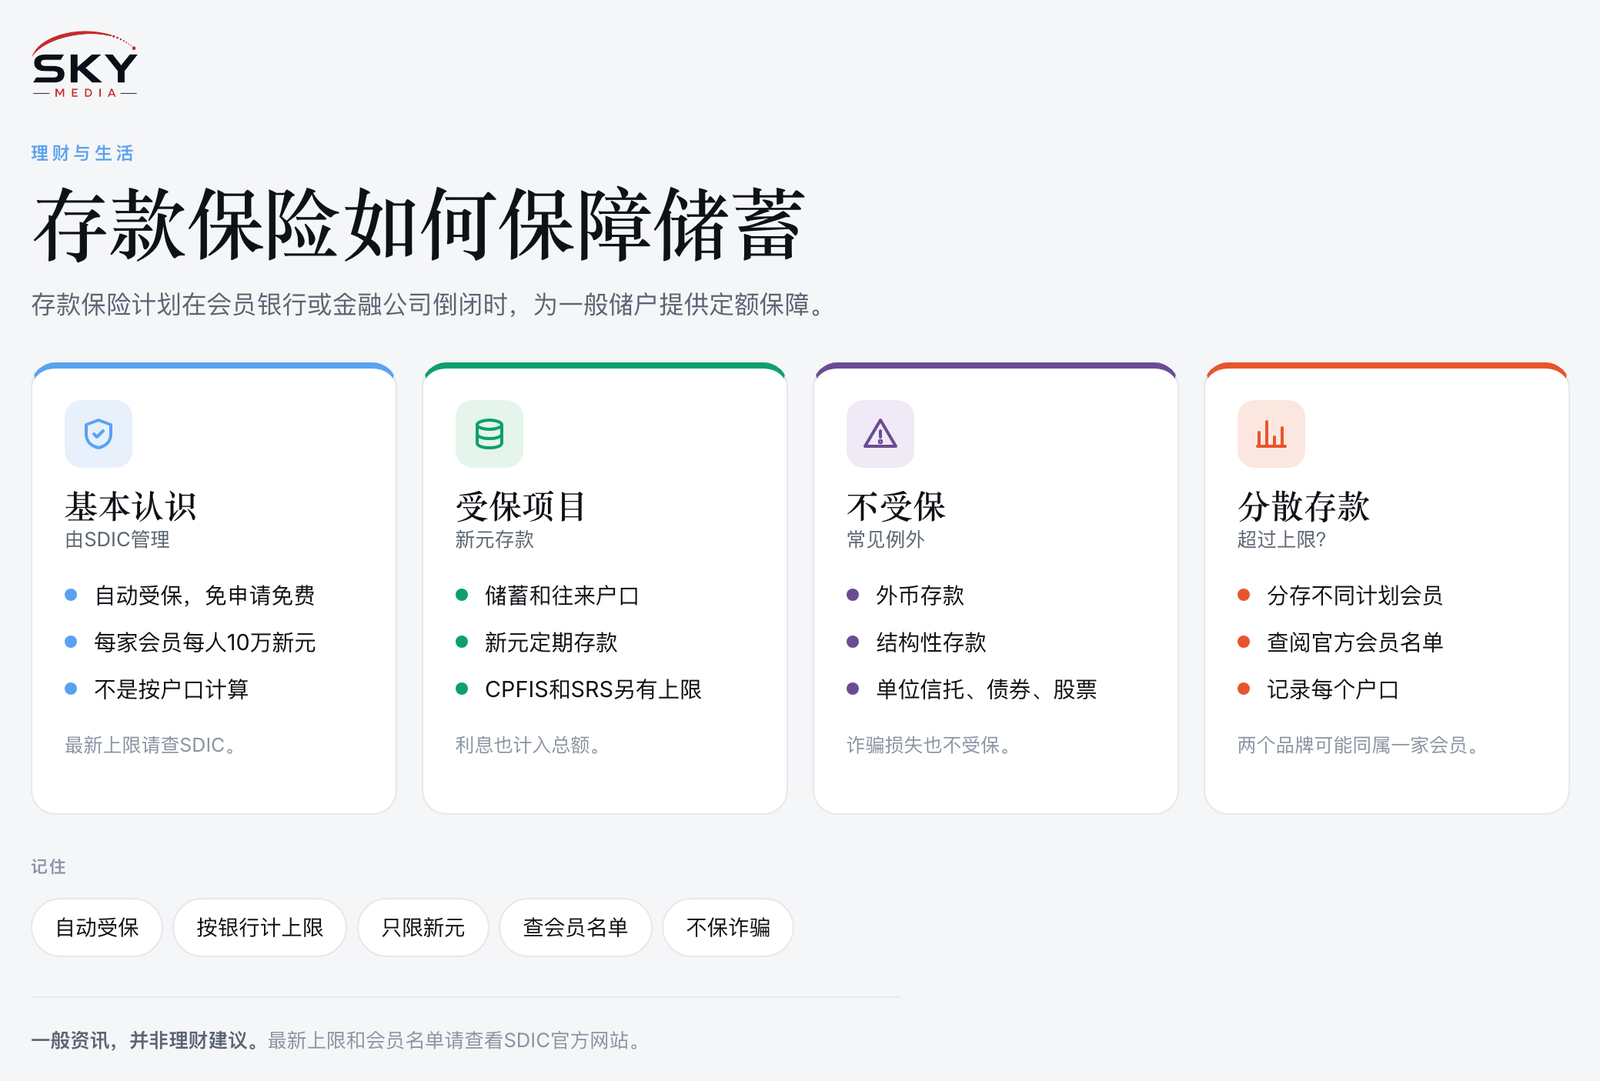
根据最新修订,保障限额为每位存户在每个计划成员 S$100,000。这表示你在每家成员银行的合格存款最多有 S$100,000 受保障,而不是每个账户 S$100,000。SDIC 过去曾调整过限额,请在其网站查看当前数字。
你无需申请,也无需付费。成员机构的合格存款自动受保。成员应表明自己是计划成员,例如在分行张贴 SDIC 标志或在网站上发布通知,SDIC 也会公布完整的成员名单。
保障范围
一般而言,该计划保障个人及许多非银行存户在计划成员处持有的新元存款,包括:
- 储蓄账户
- 往来账户(current account)
- 新元定期存款
- 中央公积金投资计划(CPFIS)和退休辅助计划(SRS)下以存款形式存放在计划成员处的款项。这些款项有独立于一般存款的单独保障限额,具体运作方式请查阅 SDIC 的最新规则。
联名账户以及信托或客户账户,对于保障额如何在相关人士之间分配有特定规则。如果你在这些账户中持有大笔资金,请阅读 SDIC 的指引或询问你的银行。
不在保障范围内的项目
银行柜台销售的许多产品并非存款,也不受保。最常见的例外包括:
- 外币存款,例如美元或人民币账户及定期存款
- 结构性存款,其回报与投资表现挂钩
- 投资产品,例如单位信托、债券、股票和交易所交易基金(ETF)
- 银行及部分金融机构本身持有的存款
- 存放在非计划成员机构的存款,包括部分持有限制性执照的外国银行分行
如果你持有外币储蓄,例如我们在在新加坡银行持有人民币定期存款一文中介绍的那类,请注意它们不在计划保障之内。结构性存款详解中介绍的产品同样如此。
由银行托管的投资产品并非存款,但通常与银行自身资产分开持有。这种隔离是不同于存款保险的另一种保护形式,具体如何运作取决于产品本身。请询问银行,或向新加坡金融管理局(MAS)了解一般指引。
一览表:受保与不受保
| 产品 | 是否受存款保险计划保障? | 注意事项 |
|---|---|---|
| 新元储蓄及往来账户 | 是,每家银行以限额为上限 | 与同一银行的其他合格存款合并计算 |
| 新元定期存款 | 是,每家银行以限额为上限 | 利息计入总限额之内 |
| 外币存款 | 否 | 需另行考虑汇率风险和银行风险 |
| 结构性存款 | 否 | 视为投资产品 |
| 单位信托、债券、股票 | 否 | 存在市场风险;根本不属于存款 |
| 存放在成员处的 CPFIS 和 SRS 存款 | 是,适用单独限额 | 请向 SDIC 查询最新规则 |
S$100,000 限额的实际应用
关键在于限额按每位存户、每个计划成员计算。以下例子假设限额为 S$100,000:
- 一家银行、多个账户:如果你在同一家银行有 S$70,000 储蓄和 S$60,000 定期存款,总额为 S$130,000,只有 S$100,000 受保。
- 两家银行:如果你在一个成员处存 S$90,000,在另一个成员处也存 S$90,000,两笔款项都全额受保。
- 利息:累计利息计入你的受保总额。
有一个容易忽略的陷阱:有些银行品牌隶属于同一家持牌机构。你在应用程序或分行看到的两个名称,可能只算作一个计划成员。请仔细核对 SDIC 的成员名单,而不要只看品牌名称。
如何合理分散储蓄
对大多数人来说,该计划已经覆盖了他们全部的现金。如果你持有的新元超过限额,例如出售房产后、获得遗产或积累了大笔应急基金,可以考虑以下做法:
- 把现金分散存放在不同的计划成员处,让每一笔都不超过限额。
- 查阅成员名单,确认每家机构都是独立的成员。
- 保存每个账户的记录,以便家人在需要时找到它们。
- 让产品与用途相匹配。应急储蓄应放在可随时取用、受保的存款中。长期资金可以放在其他产品里,但要明白那些产品不受保。
- 加强账户安全。存款保险保护的是银行倒闭的风险,而不是诈骗。银行资金锁(money lock)等功能可以防范欺诈,而欺诈对个人来说是常见得多的风险。
如果银行倒闭会怎样
新加坡的银行倒闭事件很罕见,MAS 对银行实行严密监管。万一某计划成员真的倒闭,SDIC 会力求迅速赔付受保存户,方式可能是直接支付,或把受保存款转移到另一家银行。SDIC 网站说明了这一程序如何运作,以及将如何联系存户。
一般账户无需提出复杂的索赔。及时更新你在银行的联系资料并保存基本账户记录,能让整个过程更顺利。
常见问题
我需要登记吗?不需要。计划成员处的合格存款自动受保。
我的数字银行受保吗?只有当它是计划成员时才受保。请查阅 SDIC 名单。
外国人受保吗?是否受保取决于存款类型和机构,而非你的国籍。外国居民在计划成员处持有的合格存款,一般按相同基础受保。
诈骗造成的损失受保吗?不受保。存款保险只保障机构倒闭的风险。
放在GrabPay或PayLah等电子钱包里的钱受存款保险保障吗? 电子钱包里的储值一般不属于银行存款,所以不会以同样方式受存款保险计划保障。电子货币的规定由金融管理局制定。请了解你的服务商如何保障客户资金,钱包里只放需要的金额。
新加坡储蓄债券或国库券受存款保险保障吗? 不受,它们是政府证券而不是银行存款,所以不在计划范围内,而是由政府作为后盾。如果通过银行购买,持有的部分和存款是分开的,详情请查询金融管理局或银行。
联名账户的保障怎么计算? 联名账户对受保额由户主之间怎么分摊,有特定规定。联名账户中每个人的份额,一般会与其在同一成员机构的其他存款合并计算。具体细节和例子请查看新加坡存款保险公司的指引。
我的公积金受存款保险保障吗? 你的公积金结余由公积金局持有,不在银行,所以不受这项计划保障。但存放在计划成员处的公积金投资计划存款,依存款保险公司规则有独立的保障额度。详情请查看公积金局和存款保险公司的网站。
保险公司倒闭,我的保单有保障吗? 除了存款保险,另有保单持有人保障计划保障某些保单,有它自己的规则和限额。具体哪些保单和保障受保,请查阅新加坡存款保险公司网站。它不保障投资亏损,也不包括范围外的产品。
如需了解最新的限额、成员名单和例外情况,请参阅 SDIC 官方网站,并把存款保险视为保障储蓄安全的整体计划中的一环。
官方资料: 新加坡存款保险公司(SDIC)
延伸阅读: 新加坡如何填写、存入和止付支票 · 如何在新加坡挑选储蓄账户 · FIDReC 如何解决与银行和保险公司的纠纷