
如果你刚来不久,注意到这里有些银行竟然完全没有实体网点,那你就遇上了新加坡如今兴起的新一代数字银行。GXS、Trust、MariBank 这些名字几乎全部通过手机应用运作,就像你在国内使用“手机优先”的服务时所熟悉的那样。它们都持有正式牌照、受到监管,但运作方式与传统银行有所不同,了解这些差异有助于你判断某家银行是否适合你的日常需求。本文将说明这些银行是什么、背后由谁支撑,以及开户前应当核实哪些内容。以下为客观中立呈现的一般信息,并非对任何一家银行的推荐。
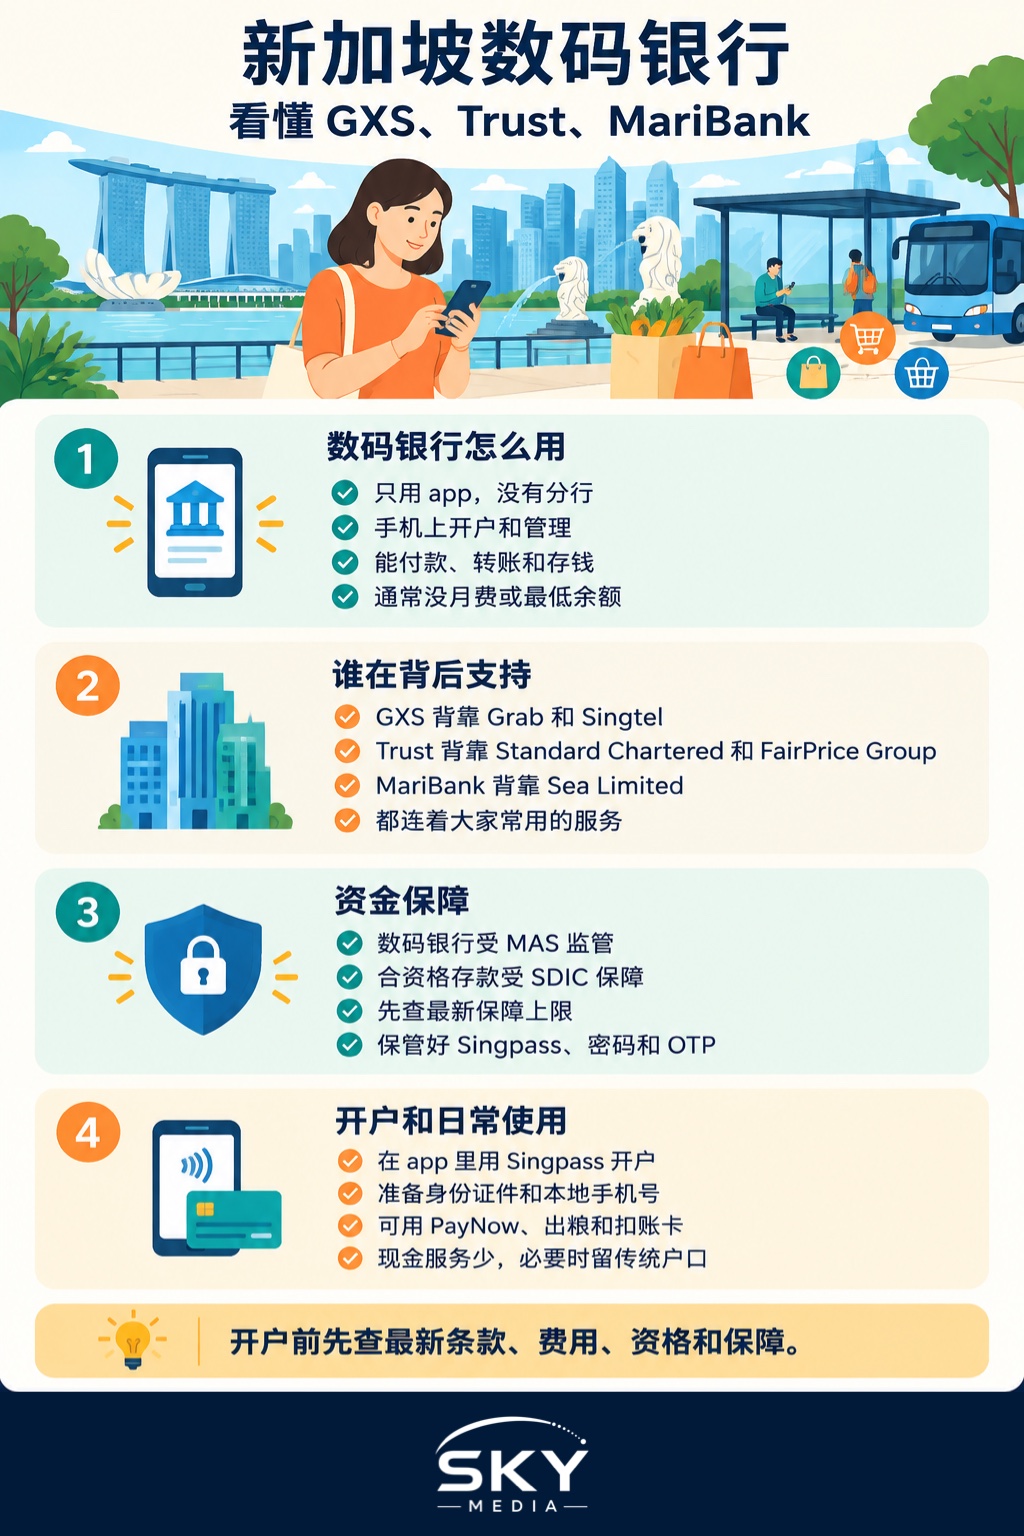
数字银行有何不同
数字银行能做普通银行做的一切:为你保管资金、让你付款和转账,通常还会为存款支付利息,只不过它没有实体网点。你在手机上开户,一般通过 Singpass 验证身份,然后所有事务都在应用里管理。没有排队,没有柜台前的表格,往往也没有月费或最低余额要求,不过你应当始终在应用内确认最新条款。
对新来者而言,这种吸引力并不陌生。如果你在国内习惯了通过一个“超级应用”打理自己的财务生活,那么这种纯应用模式会让你感到自然。代价是,如果你偏好面对面的服务,这里没有网点可去;而且现金处理有限,因为这些银行更依赖电子转账、PayNow 和银行卡网络,而非柜员服务。重要的是,“数字化”并不意味着“不受监管”。新加坡的数字银行由金融管理局(MAS)发放牌照,必须遵守与本地任何其他持牌银行相同的安全与操守核心规定。
GXS、Trust 与 MariBank 由谁运营
大多数新来者会接触到的这三个名字,背后都有大型且成熟的公司支撑,这也是它们一上线就能覆盖广泛人群的原因之一。了解每家背后的公司,有助于你理解它们的风格以及各自连接的生态圈。下面的介绍均为客观中立的事实陈述,没有哪一家被说成比其他更好。
- GXS Bank 由网约车及生活服务集团 Grab 联合电信公司 Singtel(新电信)牵头的财团支撑。它与许多居民在交通出行、送餐和手机套餐方面早已使用的服务相互衔接。
- Trust Bank 由渣打银行(Standard Chartered)联合 FairPrice 集团支撑,后者是遍布各地的职总平价(NTUC FairPrice)超市的运营方。它的服务常与杂货采购及日常零售奖励挂钩。
- MariBank 由 Sea Limited 支撑,这家科技集团正是电商平台 Shopee 及其他数字服务背后的公司。它与网购习惯自然衔接。
每家银行都自行设定各自的产品、功能和条款,而且这些会随时间演变,所以请把上面提到的生态圈衔接当作背景参考,而不是对你能获得什么的固定承诺。
并排对比一览
由于功能、利率和条件经常变动,下面的对比聚焦于稳定的结构性事实,而非任何具体数字。在做决定之前,请务必打开每家银行的应用或官网,查看当前的产品、利率和费用,切勿依赖别处引用的数字。
| 银行 | 主要支撑方 | 连接的生态圈 | 模式 |
|---|---|---|---|
| GXS Bank | Grab 与 Singtel(新电信) | 交通、送餐、电信服务 | 纯应用,持金融管理局(MAS)牌照 |
| Trust Bank | 渣打银行与 FairPrice 集团 | 超市与日常零售 | 纯应用,持金融管理局(MAS)牌照 |
| MariBank | Sea Limited | 网购与数字服务 | 纯应用,持金融管理局(MAS)牌照 |
这张表格是你自行研究的起点,而非任何背书。正确的选择取决于你已经在使用哪些日常服务,以及每家银行当前提供什么。
你的资金如何受到保护
对任何一家新银行,都值得问一句:你的钱安全吗?在新加坡,存放于全面银行或财务公司的合格存款,由新加坡存款保险公司(SDIC)在该计划设定的上限内提供保险,这项保护按每位存款人、每家成员机构分别计算。作为 SDIC 成员的数字银行,提供与传统银行相同的保护,如果你对纯应用形式感到陌生,这一点是重要的定心丸。
不要凭记忆假设某个具体的保额,因为受保上限和计划成员名单都可能变化。请查阅 SDIC 官网以及各家银行自己的披露信息,以了解当前的数额,并确认你正在开立的这个具体账户是否在受保范围内。除了存款保险,也别忘了数字安全的日常基本功:保护好你的 Singpass 和网银密码,绝不分享一次性密码(OTP),并对诈骗保持警惕,因为纯应用银行把你所有的访问权限都集中在一台设备上。
开户与日常使用
上手通常很快。你下载应用,用 Singpass 验证身份,然后按提示操作。由于 Singpass 调用的是你的官方记录,永久居民(PR)和符合条件的准证持有者往往能顺利完成开户,不过各家银行的资格规定不同,所以在开始之前请先确认你的居留身份是否符合条件。请准备好你的身份证件和一个新加坡手机号码。
账户一旦开通,就能顺畅地融入本地生活。你可以领取工资、缴付账单,并通过 PayNow 即时向他人转账——PayNow 是新加坡将转账与手机号码或身份证件相关联的系统。如果你在国内用过移动支付,这种节奏会让你倍感熟悉,尽管底层网络有所不同。许多数字银行还会发行一张借记卡,供你在商店和网上购物时使用。它们通常不提供的,是便捷的柜台现金服务,所以如果你的生活中仍然涉及大量现金,你或许会想在数字银行之外,再保留一个传统银行账户。
判断数字银行是否适合你
数字银行并不天然地比传统银行更好或更差,它只是一种不同的工具。如果你看重便利、生活离不开手机,又很少需要跑网点,那么纯应用银行会是一种清爽、省心的理财方式。如果你偏好与人当面沟通、要处理大量现金,或者想要复杂贷款和财富管理等全套产品,传统银行或许仍然更适合你——两者兼用也完全没有问题。
明智的做法是,让银行契合你的习惯,在应用里阅读当前的条款而不是轻信传言,并确认你的存款受到保护。由于产品和规定不断演变,在你做出决定之前,请直接向每家银行以及金融管理局(MAS)或存款保险公司(SDIC)核实最新详情。冷静选择,妥善保管好你的登录信息,让这个账户在你的日常中赢得它的一席之地。
延伸阅读
打理好银行事务,是你在一个陌生国度建立稳固财务基础的一部分。如果你仍把储蓄与中国挂钩,请参阅我们关于在新加坡银行持有人民币定期存款的指南;如果购房已提上日程,不妨读一读在新加坡用海外收入申请房屋贷款。想从两国之间更长远的视角出发,我们关于中国与新加坡两地资产的遗产规划的概览,能帮助你看清这些账户如何契合更大的规划。
常见问题
外国人或工作准证持有人可以开数码银行账户吗? 这要看银行和你的居留身份。永久居民和部分准证持有人通常可以通过Singpass注册,但每家银行的资格规定不同。下载应用之前,先在应用或网站上查看谁符合资格,并备好身份证件和新加坡手机号码。
可以把现金存进数码银行账户吗? 通常不太方便,因为这类银行没有分行,也没有柜台。款项多以电子转账、PayNow或薪水入账的方式进来。如果你经常用现金,同时保留一个传统银行账户是实用的做法。具体有没有现金充值方式,请查看各家应用。
把薪水放在纯应用银行安全吗? 安全主要取决于两点:银行是否持有金融管理局牌照并加入存款保险公司,以及你自己如何保护登录信息。符合资格的存款在一定限额内受保障,最新数额请查看存款保险公司的资料。切勿透露一次性密码,并留意诈骗信息。
装有银行应用的手机丢了怎么办? 要尽快行动。用另一台设备通过应用内帮助或热线联系银行,要求锁定账户,同时保护好Singpass和手机号码。由于所有操作都在一台设备上,设置屏幕锁和强密码很重要。银行会告诉你如何在新手机上恢复使用。
数码银行可以完全取代传统银行吗? 如果只是收薪水、缴账单和PayNow转账等简单需求,可以。但如果需要现金服务、复杂的贷款、理财产品或面对面协助,传统银行能提供的更多。很多人两种都用。请比较各家银行当前的产品,不要凭想象判断。
官方资料: 金融管理局(MAS)
延伸阅读: 在新加坡把银行数码令牌转移到新手机