

开车、送货、做设计、当补习老师,或透过应用程序接活,能带来实实在在的自由与灵活收入。它无法带来的,是传统受薪工作附带的那张内建安全网。这正是新加坡零工工作者保险的搜索量增长的原因,越来越多人意识到,当你替自己工作时,你的保障就是你自己的责任。本指南将带你梳理需要留意的缺口,以及该如何思考弥补它们。
先把话说清楚,这是一般性资讯与教育,并非财务建议,也没有针对你的情况量身定制。它同样不是对任何特定保单或保险公司的推荐。我们特意避免引用保费或保障数额,因为这些差异极大且会随时间变动。任何具体事项,请咨询持有执照、受金管局(MAS)监管的财务顾问,并且在投保前务必细读保单条款。
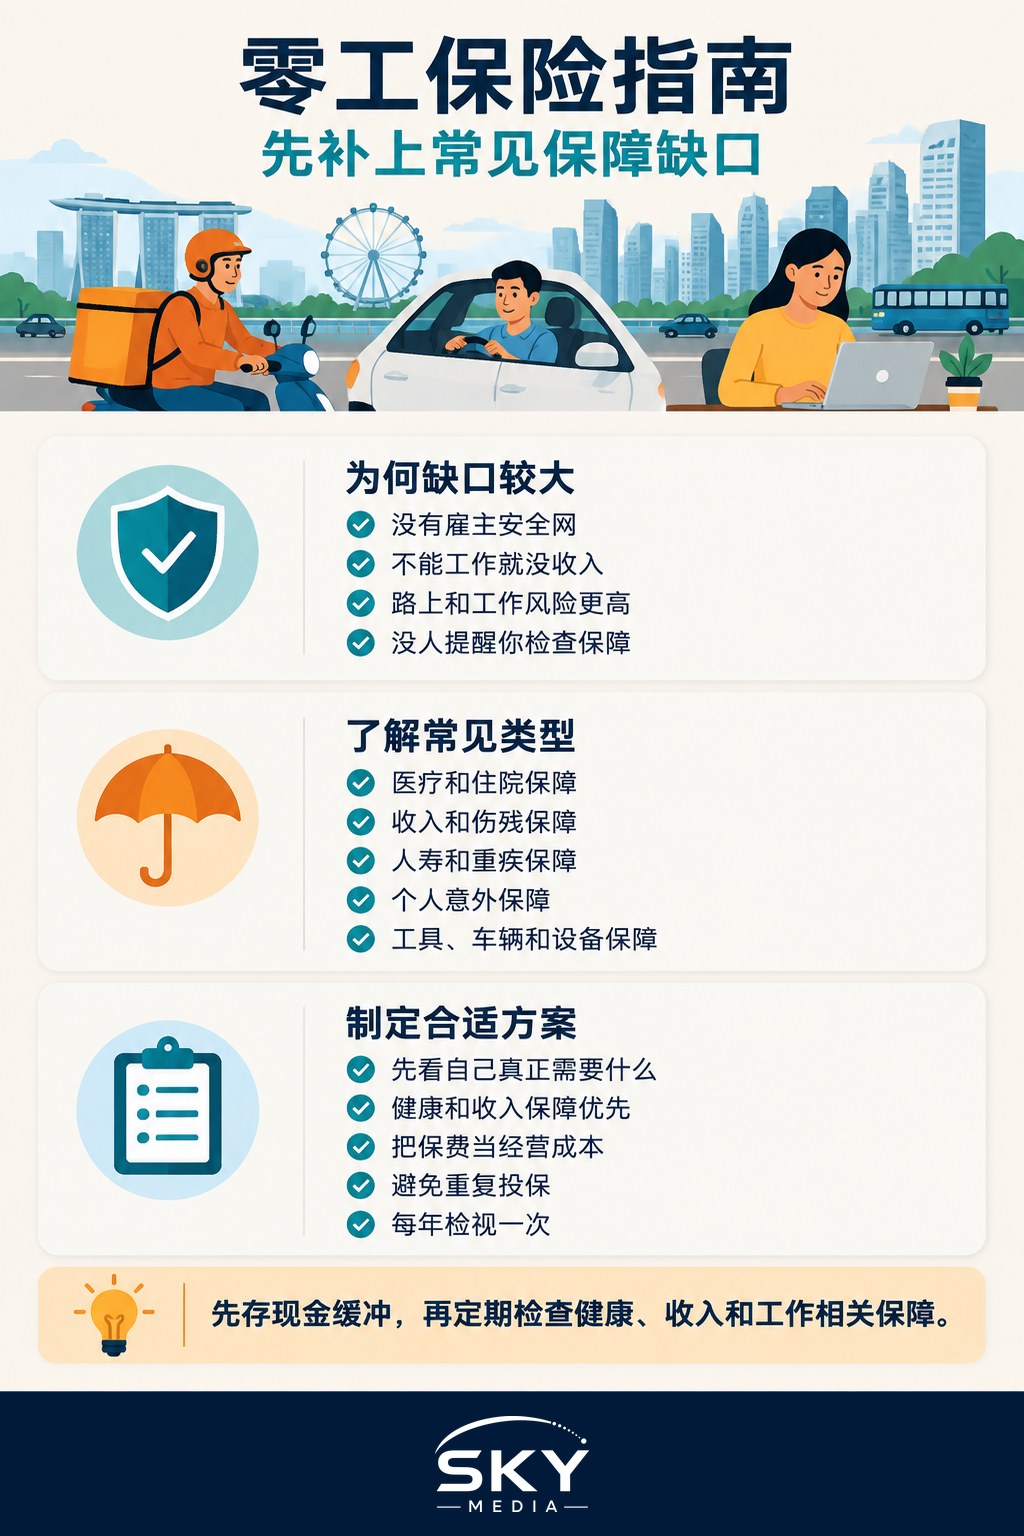
为何零工工作者面对更大的保障缺口
当你是雇员时,很多事情在背后悄悄发生。你的雇主可能提供一些团体保险,你请短期病假时收入照旧到账,还有一种你甚至未必察觉的稳定感。作为自雇或平台工作者,这些大多都消失了。如果你无法工作,通常就没有收入。没有同事替你顶班,也没有无论如何都会到账的月薪。
这在几个重要方面改变了保障的算法:
- 你的收入就是引擎。如果疾病或伤害让你无法工作,损失是即时而切身的。透过在新加坡建立应急基金来累积一笔缓冲,是任何保单之前的第一道防线。
- 你的风险可能更高。骑士、送货员,以及任何每天在路上奔波的人,所面对的风险敞口都与办公室职员不同。请诚实面对你这份特定工作所涉及的风险。
- 没有人会提醒你。没有人事部门,检视你的保障是只有你自己会记得去做的事。
好处是,你握有完全的主导权。你可以打造真正契合你工作方式的保障,而不必接受一套一刀切的套餐。起点是了解大致的全貌,而新加坡保险基础知识是一份很有帮助的入门读物,介绍主要的保障类型以及各自的用途。
值得了解的保障类型
与其追逐产品,不如从「你要保护的是什么」这个角度去思考更有帮助。以下是零工工作者常会考虑的几大类别,以概括方式说明。
健康与住院
医疗费用可能很高,一次住院能迅速掏空存款。了解国家框架与私人计划如何协同运作至关重要,而新加坡健康保险与综合健保计划对此有更详尽的说明。这往往是最重要、需要打好的基础层。
收入与伤残保障
由于你的收入取决于你工作的能力,那种在你因疾病、伤害或伤残而无法工作时给予赔付的保障,对零工工作者可能格外相关。各保单的定义与等待期各不相同,因此请细读条款,并请顾问明确解释哪些情况会、哪些情况不会触发赔付。
人寿与重疾保障
如果有人依赖你的收入,定期寿险与重疾保障能在你出事时保护他们。你需要多少,完全取决于你的承诺与谁依赖你,而不是某条一概而论的规则。
个人意外保障
对于从事体力活或路上工作的人,个人意外保障经常被讨论,因为它能应对那些影响你赚钱能力的伤害。同样地,具体保障哪些内容,都写在保单条文里。
也别忘了你的工作工具。如果你的生计依赖一辆车、一套设备或一台装置,请想想万一它损坏或被盗,你要如何更换。有些平台可能为透过它们完成的工作提供有限的保障,因此在购买可能重叠的东西之前,先查清楚你的平台已经提供了什么。
不多花冤枉钱地建立一套合理的方案
目标是足够的保障,而不是最多的保障。人很容易因为焦虑而堆叠保单,但相互重叠或过度的保障,只会耗掉你本可用于储蓄或投资的收入。更冷静的做法,是先算清楚你实际的责任,再让保障与之相称。在你对任何东西下决定之前,值得先把在新加坡你需要多少保险这个大方向的问题想清楚。
几个习惯能让一切保持在轨道上:
- 分清主次。对一个收入取决于能否工作的人来说,健康与收入保障通常最重要。从地基往上建。
- 为保费做预算。把保险当作经营你自己这门微型生意的一项固定成本,像为税款那样把这笔钱预留出来。
- 定期检视。你的收入、家属与风险都会随时间变化。每年检查一次能让你的保障保持契合,尤其是因为没有雇主替你做这件事。
- 购买前先细读。除外条款、等待期与定义,决定了一份保单在你索赔时到底帮不帮得上忙。
实用总结
在零工与平台经济中工作,意味着用一张内建的安全网换取灵活,而重新织起那张网就落在了你身上。先从一笔现金缓冲开始,把你的健康与收入保障处理妥当,再依照你真实的责任叠加人寿或意外保障。抗拒过度投保的诱惑,并每年检查一次你的安排。
因为每个人的情况都不同,请把这份指南当作一张大致的地图,而不是一套个人化的方案。请咨询持有执照、受金管局监管的财务顾问,由他们审视你的具体情况,并且务必完整读过保单条款。本文仅为一般性资讯,并非对任何特定保单或保险公司的推荐。
常见问题
外卖或网约车平台已经为我提供受伤保障了吗? 有些平台会为通过平台完成的工作提供有限的保障,但范围各不相同。请向平台索取书面条款,留意保障什么以及保障多久。别以为它可以取代你自己的医疗和收入保障。
零工工作者需要买“终身健保”(MediShield Life)或住院计划吗? 公民和永久居民享有基本的全国性保障,但许多人也会考虑私人或综合保健计划,以获得更好的病房选择。最新详情请查看卫生部(MOH)网站,并请教持牌顾问哪个层级适合你的收入和风险。
自由职业者没有雇主,怎样取得收入保障? 你可以自己购买伤残或收入保障保单,通常通过持牌顾问办理。要比较伤残的定义、等待期和除外责任,因为这些决定了你能否索赔。自雇收入可能需要提供证明文件。
零工工作者的工作设备或车辆该怎么处理? 想一想如果它们损坏或被偷,你要怎样更换,因为你的收入可能就靠它们。车辆另有法定的保险要求,请向陆路交通管理局(LTA)和保险公司查询。并阅读个人和商业保单实际保障什么。
新入行的零工工作者应该先买哪种保险? 先准备一笔现金缓冲和医疗或住院保障,因为生病或受伤会立刻影响收入。收入保障通常是下一步,之后再按责任需要加上人寿或意外保障。持牌顾问可以为你的情况排出先后顺序。
官方资料: 人力部(MOM)
延伸阅读: 平台工作者的公积金缴纳:外卖骑手与网约车司机须知