
当你的房贷已经供了几年,你可能会听到朋友聊起争取更优惠的利率。对于成为永久居民(PR)并在这里买了房的新移民来说,了解新加坡房贷再融资的基本知识,有助于你判断现有的贷款是否仍然适合自己。本指南解释再融资(refinancing)和重新定价(repricing)分别是什么、各自在什么时候可能有帮助,以及需要查看的实际要点。
这是一般性资讯,并非理财或法律建议。房贷是一项重大且长期的承诺,正确的选择取决于你的个人情况。请务必直接向你的银行确认当前的规则、利率和费用,并在相关情况下参照 HDB(建屋局)、MAS(金管局)的指引以及合资格的专业人士。
重新定价与再融资:关键区别
这两个词听起来很像,都旨在降低你的每月还款或改善贷款条件,但运作方式不同。
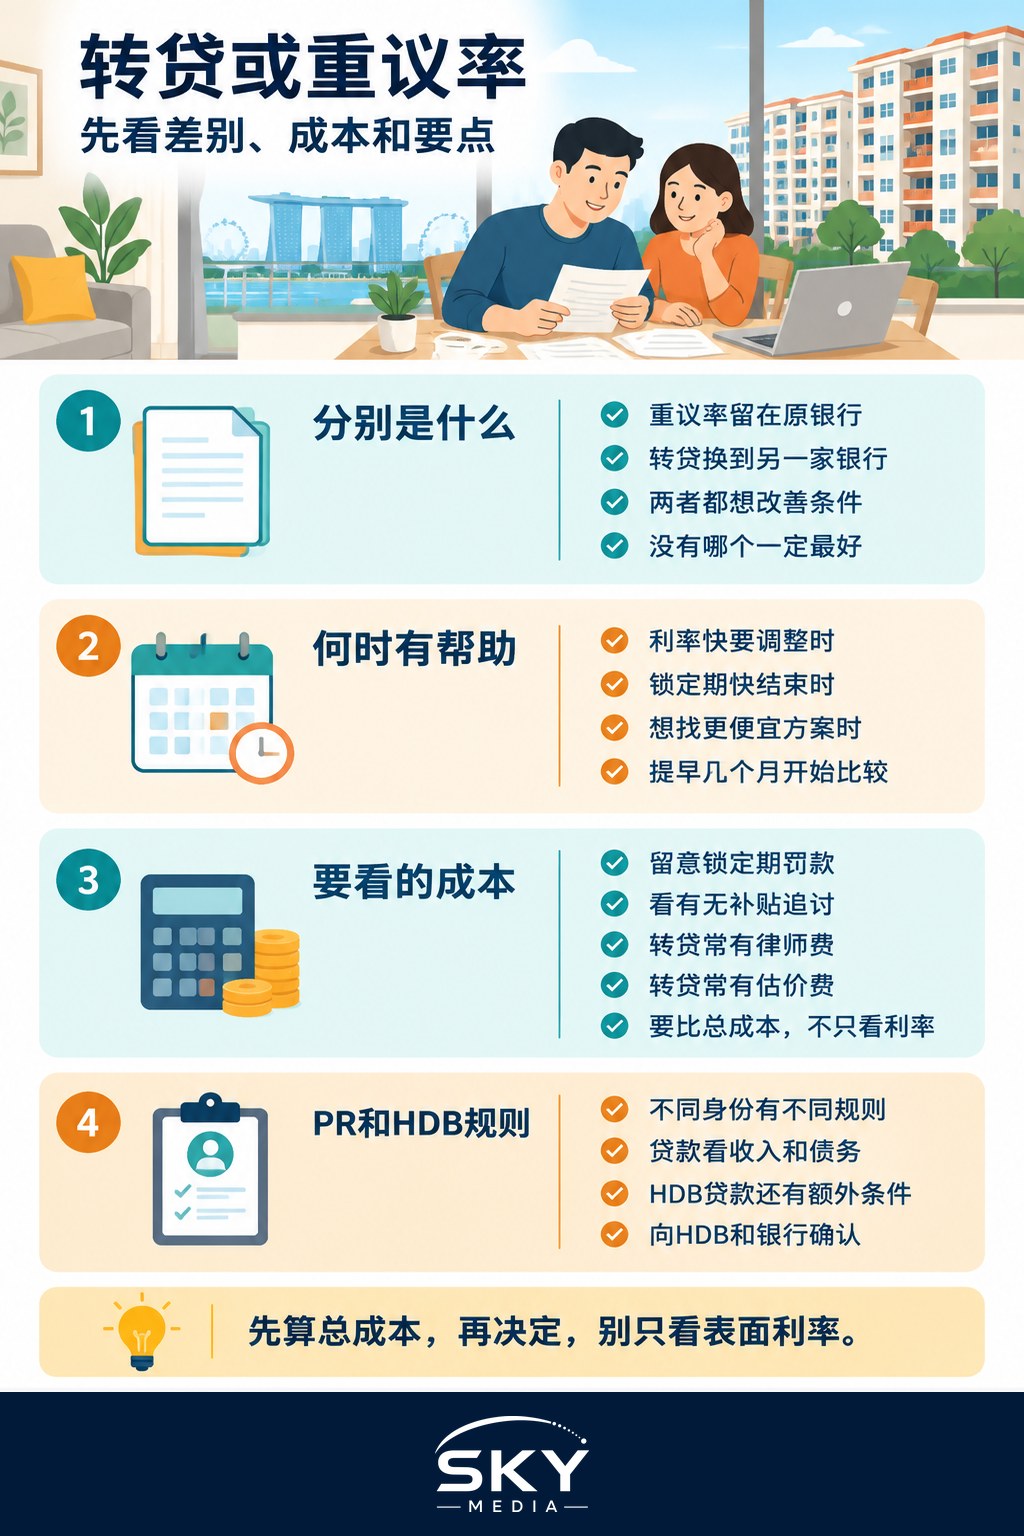
重新定价(repricing)指的是留在现有银行,转换到同一家银行提供的另一款贷款配套。由于你没有换到新的贷方,流程通常更简单,文书更少,行政费用往往也更低。
再融资(refinancing)指的是把房贷整个转到另一家银行。你向新银行申请一笔新贷款,由它偿清你在原银行的贷款,之后你按新条款继续还款。再融资有时能争取到更好的利率或功能,但通常涉及更多文件,以及律师费、估价费等额外费用。
没有哪个选项天生更好。正确的做法取决于当时可选的配套、涉及的费用,以及你自己的目标,比如减少每月支出或获得更大的灵活性。
每种选择在什么时候可能有帮助
人们通常会在现有利率即将变动、锁定期(lock-in period)即将结束,或只是想看看有没有更便宜的配套时,考虑重新定价或再融资。
如果你对现有银行满意、想要快速省事地做出改变,而银行又提供了能改善你处境的配套,那么重新定价可能适合你。由于你留在原处,往往能免去换贷方所带来的律师费和估价费。
如果另一家银行提供的条件,在你把所有转换成本都算进去之后仍然明显更好,那么再融资就值得考虑。省下的利息必须超过费用和折腾,否则这一步可能不划算。
一个明智的习惯是,在任何锁定期结束前几个月就开始评估你的选项,好让你有时间从容比较和行动,而不必仓促。
需要查看的费用与条件
在做出任何改变之前,仔细查看你现有贷款以及任何新贷款所附带的条款。下表列出常见的需要核实的事项。请把每一行都当作向银行提出的问题,而不是建议。
| 需查看的事项 | 为何重要 |
|---|---|
| 锁定期 | 提前退出可能对你的未偿贷款触发罚金 |
| 补贴回收(clawback) | 若提前离开,律师费或估价费补贴可能需要退还 |
| 律师费与估价费 | 转到新银行再融资往往会增加这些费用 |
| 利率结构 | 固定、浮动或银行内部利率(board rate)配套的表现大不相同 |
| 长期总成本 | 标出的最低利率未必是整体上最便宜的 |
有两点值得格外注意。第一是锁定期。许多房贷会把你锁定若干年,在这段期间离开可能意味着支付罚金,往往是未偿金额的某个百分比。在锁定期内重新定价或再融资,付出的可能比省下的还多。第二是回收条款(clawback)。如果你当初办贷款时银行给了你律师费或估价费方面的补贴,提前离开可能需要你把这些退还。
由于利率、罚金和费用不断变化、各家银行也各不相同,本指南不列出任何数字。请要求每家银行把完整费用书面写明,好让你能同类相比。
适用于 PR 与外国人的规则
新加坡的房产和融资规则并非对所有人都相同。永久居民和外国人在可以购买什么房产、贷款如何评估,以及其他可能影响再融资决定的监管限制上,面对特定的条件。
举例来说,这里的贷款评估会依据当局设定的框架,考量你的总债务负担和收入,这些可能影响你再融资时一家新银行愿意借出多少。如果你的住房是政府组屋(HDB flat),在资格和融资上还有一些不同于私宅的额外规则。
由于这些规则会变,且高度取决于你的居留身份和所拥有房产的类型,不要依赖朋友或网上论坛的道听途说。请就公共住房事宜直接向 HDB 确认,就贷款资格向你的银行确认,并参照 MAS 当前关于房贷的指引来核实你的处境。一位产权转让律师(conveyancing lawyer)也能为你解释任何转换所涉及的法律步骤和费用。
一套沉着的分步做法
如果你觉得自己的房贷可以改善,稳妥的做法最有效。先弄清楚你到底处在什么位置:你现在的利率、锁定期何时结束,以及是否有任何回收条款适用。接着,问问你现有的银行能提供哪些重新定价配套,因为这往往是最简单的途径。然后把这些和其他银行的再融资方案作比较,别忘了在权衡省下的钱时把律师费和估价费加进去。
在决定之前把整笔账算清楚。一个更低的宣传利率,一旦把罚金、费用和补贴回收都算上,仍可能更贵。只有当你在意的那段期间内总成本确实更低时,再融资才说得通。
把新加坡房贷再融资的决定做对,可以在你在这里安家立业的过程中,每月省下一笔钱用于储蓄、家庭或其他目标。但由于事关重大、规则又很细,请把本文当作一个起点,在你做决定之前,向你的银行、并在需要时向合资格的顾问或律师,寻求量身定制的意见。
延伸阅读
如何为在新加坡的生活做预算
了解新加坡的房产税
看懂工资单上的扣款
设立定期定额投资计划(RSP)
常见问题
锁定期结束前多久该开始比较房贷? 建议在锁定期结束前几个月就开始,这样有时间比较各种选择,不必仓促行事。锁定期内退出可能触发罚款,所以先查看贷款文件或询问银行,确认确切的结束日期。
转换配套(repricing)通常比转行(refinancing)便宜吗? 往往如此,因为你仍留在原银行,手续通常较简单,法律和估价费用也较少。不过两者没有绝对的好坏。请比较两者的总成本,并要求各银行把费用写明。
房贷的“回扣追回条款”是什么? 如果银行在你办贷款时提供了法律或估价费用的补贴,提早退出可能需要偿还。在转换配套或转行之前,请查看贷款条款里是否有这类条款,并请银行书面确认。
永久居民转贷组屋贷款,和私人房贷一样吗? 不一定。组屋的资格和融资有额外规定,永久居民也面对特定条件。组屋事务请向建屋发展局确认,贷款资格请问银行,并参考新加坡金融管理局当前对房贷的指引。
广告上利率最低的就一定最划算吗? 不一定。计入罚款、费用和追回条款之后,广告利率较低的方案仍可能更贵。请计算你关心的期限内的总成本,并要求各银行书面列出全部费用,才能公平比较。
官方资料: MoneySense 理财教育
延伸阅读: 新加坡套现再融资(Cash-Out Refinancing):什么情况下才划算? · 房贷保险与 MRTA 详解 · 房贷锁定期即将结束,该如何提前准备