
当你卖掉一套房、再买另一套时,你现有的房贷并不会自动跟着你走。有些借款人希望把当前的贷款及其条款转移到新房产上,这种做法常被称为「转贷携带」(porting)。在新加坡,把房贷转移携带并不像在其他一些国家那样常见或简单,所以在你围绕它来规划搬家之前,值得先弄清楚真正能得到的是什么。本指南解释这个概念、本地市场的实际情况,以及值得与银行商讨的替代方案。这是一般性信息,并非财务建议。
转移携带房贷是什么意思
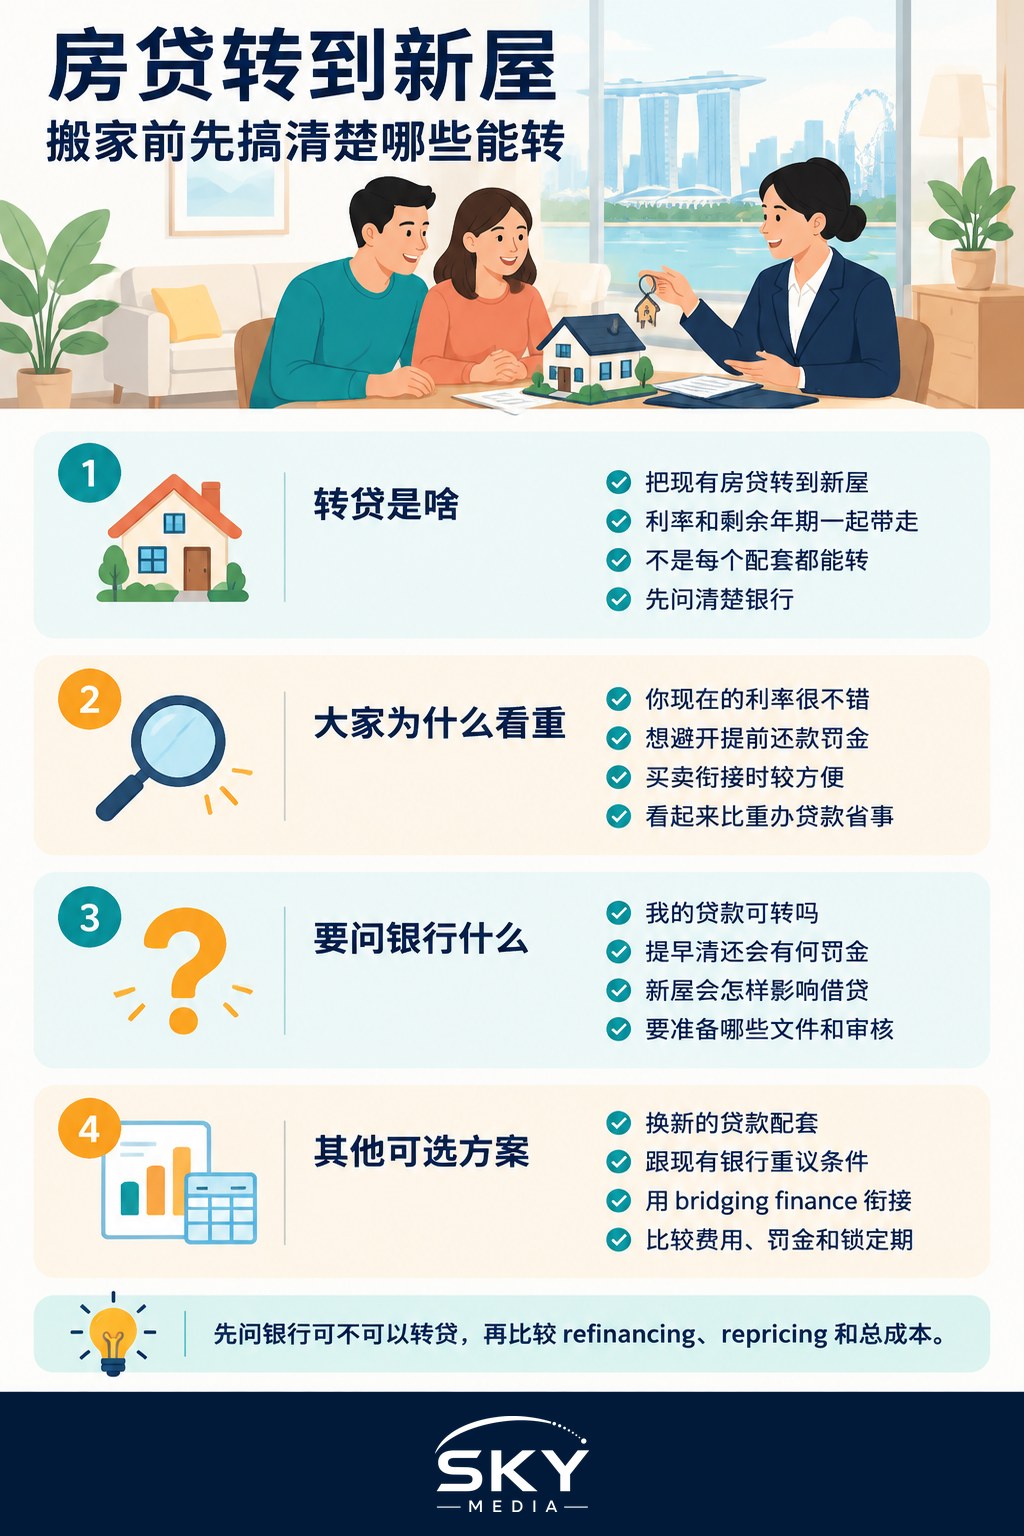
转移携带,原则上是指把你现有的贷款,连同其利率和剩余条款,从你正在出售的房产转移到你正在购买的房产上。它的吸引力显而易见。如果你锁定了一个诱人的利率,搬家时还能保留它,听起来是一个避免在届时利率下重新贷款的巧妙办法。
实际上,能否以及如何做到这一点,完全取决于你的银行和你贷款配套的具体条款。本地的房贷配套未必都以便于转移携带为设计初衷,各项特性因贷款方而异,也会随时间变化。所以诚实的起点是:你不应假设自己的贷款可以转移携带。直接问你的银行,你的配套允许什么。
人们为什么会考虑它
有几种情形下,这个想法尤其诱人。
- 你手上有一个你满意的利率。如果你当前的配套相比现在市面上的更划算,把它带过去就显得很有价值。
- 你想避免罚金。在锁定期内提前赎回贷款可能触发费用,转移携带有时被拿来当作绕开这一点的办法。我们关于提前偿还房贷的指南,大致解释了这些罚金一般是怎么运作的。
- 你在把卖房和买房安排在同一时间。一步到位地搬迁很有吸引力,而保留同一笔贷款似乎能减少摩擦。
这些都是合理的动机。问题在于,具体机制未必支持它们,所以请把转移携带当作一个可以探讨的选项,而不是既定的计划。
要向银行核实的实际情况
由于太多东西取决于细则,在你确定任何事情之前,与你的贷款方谈一谈至关重要。值得提出的合理问题包括以下这些。
- 我目前的配套究竟是否允许贷款转移携带,条件是什么?
- 如果我改为提前赎回,会产生什么罚金,我的锁定期是否还在生效?
- 如果新房产的价值不同,贷款金额会如何变化,新增借款适用哪些规则?
- 银行会要求哪些文件和重新评估,需要多长时间?
要记住,诸如贷款与估值比率(LTV)和总偿债比率(TDSR)这样的借贷上限由MAS设定,并会在你为新房产承接融资时重新评估。这些规则和门槛会随时间变化,所以你能在新房子上借到的金额,未必会与你的旧贷款相同。请向你的银行核实当前的情况,而不要假设一切照旧。
值得权衡的替代方案
如果转移携带不可行或不划算,你还有其他途径能达成好结果,其中之一也许本来就更适合你。
- 再融资到新配套。当你购买新房时,重新申请一笔贷款,多方比较也许能让你拿到有竞争力的利率。一位房贷经纪可以替你比较不同贷款方的配套。
- 在原银行重新定价。有时候,留在原处并调整你现有的条款是明智之选。我们关于为房贷重新定价的指南,解释了这条路。
- 用过桥融资弥补时间差。如果你的卖房和买房时间对不上,一笔短期融资可以填补这个缺口。参见过桥贷款详解,了解它们大致如何运作。
这些方案各有自己的成本和取舍,正确的选择取决于你的利率、你的时间安排和你的财务状况。没有放之四海皆准的答案。
作出决定
转移携带最好被当作一个要去问的问题,而不是一个可以据以规划的假设。先问清楚你的银行,你当前的贷款究竟允许什么,然后在同等条件下拿它与再融资和重新定价作比较,把任何罚金、费用,以及适用于你新房产的新增借款上限都算进去。把每条路在你预计持有新房的年限内的总成本摆出来比较,而不只是看表面利率。
由于这是一个牵涉真金白银的财务决定,请获取针对你自身数字的建议。就你的具体配套允许什么与你的银行沟通,并考虑咨询合格的财务顾问或房贷经纪,以便跨不同贷款方比较你的选项。要记住,贷款规则、利率和罚金都会随时间变化,所以请核实当前的情况,而不要依赖像本文这样的一般性文章,它只是一般性信息,并非财务建议。
常见问题
从一套组屋搬到另一套,原来的房贷可以转到新房子吗? 这要看你的银行和贷款配套的条款,不要想当然认为可以。本地许多贷款配套并不容易转移。请向银行书面查询你的贷款允许什么,并与为新组屋重新申请贷款的方案作比较。
重新融资和转移房贷是同一回事吗? 不是。转移房贷是把现有的贷款条件带到新房产,而重新融资则是用一笔新贷款取代旧贷款,往往是转到另一家银行。重新融资意味着新的条款、新的费用,旧贷款也可能有罚款,转换前请先比较总成本。
如果卖房和买房的交易完成日期对不上,怎么办? 时间差可以靠短期融资(例如过渡贷款)来应付,或者与律师及对方协调完成日期。哪种方式适合,要看你的现金和公积金状况,所以在敲定日期之前,先与银行算清楚。
新房产能拿到和原来一样的贷款额吗? 不一定。新贷款会根据新房产的价值和当时你的财务状况来评估,并遵守新加坡金融管理局的规定,例如贷款与估值比率限制和总债务偿还比率。这些规定会变动,所以银行必须重新核算。
决定之前需要先找房贷经纪吗? 找经纪会有帮助,因为经纪可以比较多家贷款机构的配套,省去你逐家银行询问的功夫。请问清楚经纪如何收费,以及比较范围是否涵盖所有银行。你仍应自己阅读贷款条款,并向现有银行争取最优的还价。
延伸阅读: 联名还是独自申请房贷