

一旦停止工作,把钱守住往往感觉和让钱增值一样重要。这就是为什么许多退休者转向更稳健的选择。理解新加坡退休者所依赖的债券与定期存款(bonds and fixed deposits retirement singapore),可以帮你看清这些工具适合放在哪里、它们擅长什么,以及它们的不足之处。本文仅为一般性信息,并非财务建议。每个人的情况都不同,所以在对你的钱做出任何决定之前,请咨询持牌财务顾问并查证官方资料。
它们的吸引力不难理解。在辛勤赚钱几十年之后,你最不想遇到的,就是让你所依赖的老本缩水的糟糕意外。债券和定期存款通常被视为放置部分储蓄的较低风险之处。它们并非毫无风险,也不是全部的答案,但在一个均衡的退休计划中,它们可以发挥真实而有用的作用。
用大白话说,它们是什么
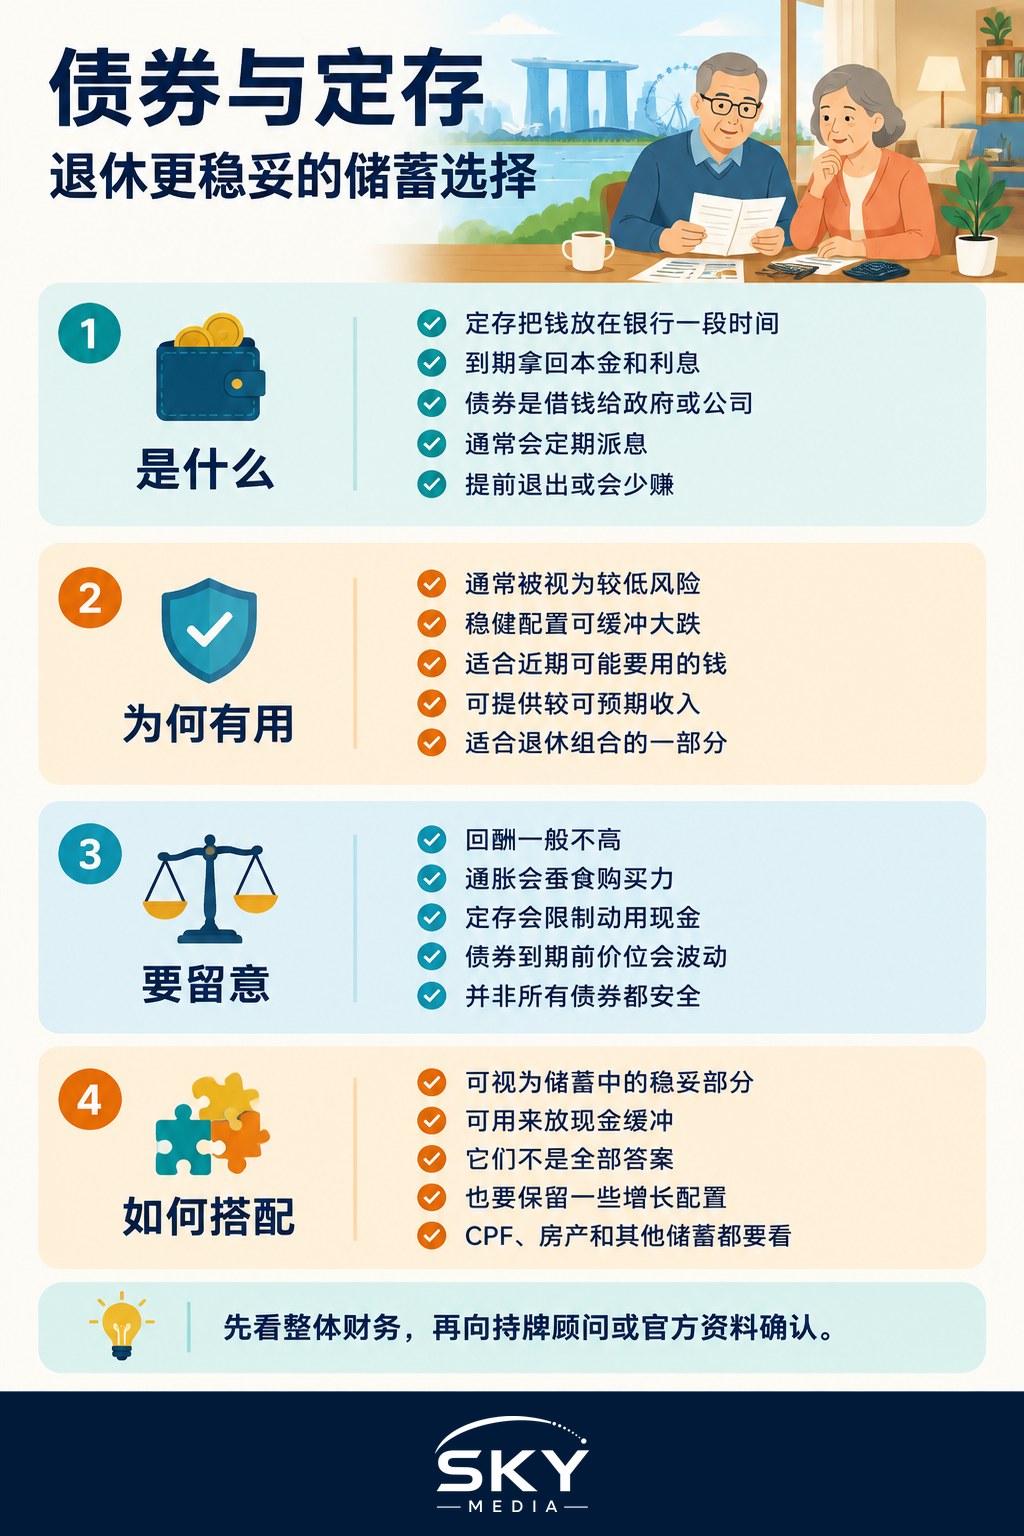
定期存款是你存入银行、约定存放一段期限的钱。作为回报,银行同意付给你利息,期满时你拿回本金。因为金额事先已知,而你的本金在通常的限额内一般受到保障,所以定期存款让人感觉简单而安心。代价是你的钱在存期内被锁住,提前取出可能意味着放弃部分或全部利息。
债券实际上是你借给政府或公司的一笔钱。作为回报,他们通常定期付你利息,并在到期时归还本金。债券的种类差异很大。有些由政府作担保,被视为非常安全,而另一些则风险更高,因为借款方可能难以偿还。如果你需要在到期前卖出,债券价格也可能上下波动,所以它们比股票稳健,但也并非完全没有风险。
两者都不会带来惊人的回报,而这正是重点所在。你是用更大收益的机会去换取更多的可预测性,而这正是许多退休者所看重的。
退休者为何看重它们
最大的好处是稳定。退休后,你是在动用储蓄而非增添储蓄,所以在错误的时机出现价值的急剧下跌,会造成实实在在的损害。较稳健的持有能帮忙缓冲这一点。这与许多人在被它咬到之前从未听说过的一种风险有关,我们关于回报顺序风险的指南对此作了解释:一旦你靠自己的钱过活,好年头和坏年头到来的先后顺序就变得极其重要。
债券和定期存款还能提供一股你可以据以规划的收入流,并且能存放你短期内可能用到的钱,使其不至于暴露在股市的起伏之中。许多人把它们当作更宽泛策略的一部分,把近期要花的钱放在更安全的地方,而让长期的钱去承担多一点风险。我们关于构建退休收入组合的概览展示了这些部分如何拼合在一起,值得与本文一起阅读。
理解其中的取舍
没有哪种选择是完美的,在这里诚实很重要。非常安全的持有,其主要缺点是回报可能有限,而在漫长的岁月里,生活成本上涨的速度可能快过低回报让你的钱增长的速度。这就是被称为通货膨胀的那种悄无声息的侵蚀,我们关于让你的退休收入抵御通胀的指南解释了为什么把一切都放在最安全的地方,本身也带有一种风险。
定期存款会把你的钱锁住一段时间,所以适合放你不急着用的钱。债券如果在到期前卖出可能亏损,而且并非所有债券都同样安全。利率也会随时间变化,从而影响新的存款和债券所能给付的利息。正因如此,大多数顾问建议采取组合的方式,而不是把一切放在同一个篮子里。合适的平衡取决于你的年龄、你的健康状况、你的其他收入,以及你对风险的感受。
对任何承诺高回报又零风险的东西都要提防。真正安全的产品给付的是有限的回报,任何听起来好得不像真的推销,通常就是假的。如果你有任何拿不准的地方,请先停下来查证,再做决定。
它们在你的计划中的位置
把债券和定期存款看作你储蓄中沉稳、可靠的那一部分,而不是增长的引擎。它们可以充当你的现金缓冲、提供更稳定的收入,并在市场波动时帮你安心入眠。除了它们之外,你可能仍希望有一部分钱为往后的岁月更努力地工作,而另一些退休者则把公积金及其终身发放的入息当作根基而高度依赖。
明智的下一步不是急着行动。审视你的整体状况,包括公积金、任何房产以及其他储蓄,然后决定你想在稳健持有与增长之间各放多少。持牌财务顾问可以帮你根据自身情况权衡取舍,而金融管理局(MAS)和理财有道(MoneySense)的官方资源则可以在没有推销的情况下帮你学习。若想从长远角度全面了解如何管理你的这笔钱,我们关于让退休储蓄用得更久的指南是很好的配套读物。稳健、充分理解的选择,在冷静并有良好建议的情况下做出,往往对退休者最有帮助。
常见问题
对退休人士来说,定期存款比债券更安全吗? 定期存款通常比较简单,金额和期限都是事先知道的,本金在一般限额内也受保障。债券则各有不同,政府支持的被视为很安全,其他的风险较高。两者都不是完全没有缺点。
定期存款到期前急需用钱怎么办? 提早提取定存,可能要放弃部分或全部利息,具体按银行条款而定。所以定存适合不急着用的钱。存入之前,请先向银行问清楚提早取款的条件。
退休储蓄应该有多少放在比较稳妥的地方? 没有固定的比例,要看你的年龄、健康、其他收入以及对风险的感受。很多人把近期开销的钱放在较稳妥的地方,让长期的钱承担多一点风险。持牌理财顾问可以帮你评估。
很安全的储蓄,在漫长的退休岁月里也会缩水吗? 会的,原因是通货膨胀。如果物价涨得比低回报增长的钱更快,这笔钱的购买力就会悄悄下降。所以把所有钱都放在最安全的地方,本身也是一种风险。
怎样分辨高回报的退休投资是不是骗局? 凡是承诺高回报又毫无风险的,都要小心,因为真正安全的产品回报都不高。投入之前先停一停,向新加坡金融管理局或理财通查证产品和销售人员是否合法。
官方资料: MoneySense 理财教育