
如果你最近在新加坡比较过房贷,几乎一定见过某个配套上标着SORA这个词。了解SORA房贷定价很重要,因为这个基准如今是大多数浮动利率贷款的底层参照,直接影响你每个月要付的利息。本文将说明SORA是什么、它如何取代了旧的SIBOR基准,以及银行如何在它之上构建贷款利率。这只是帮助你提出更好问题的一般信息,并非财务建议,任何实际数字都应向你的银行以及新加坡金融管理局(MAS)核实。
SORA究竟是什么
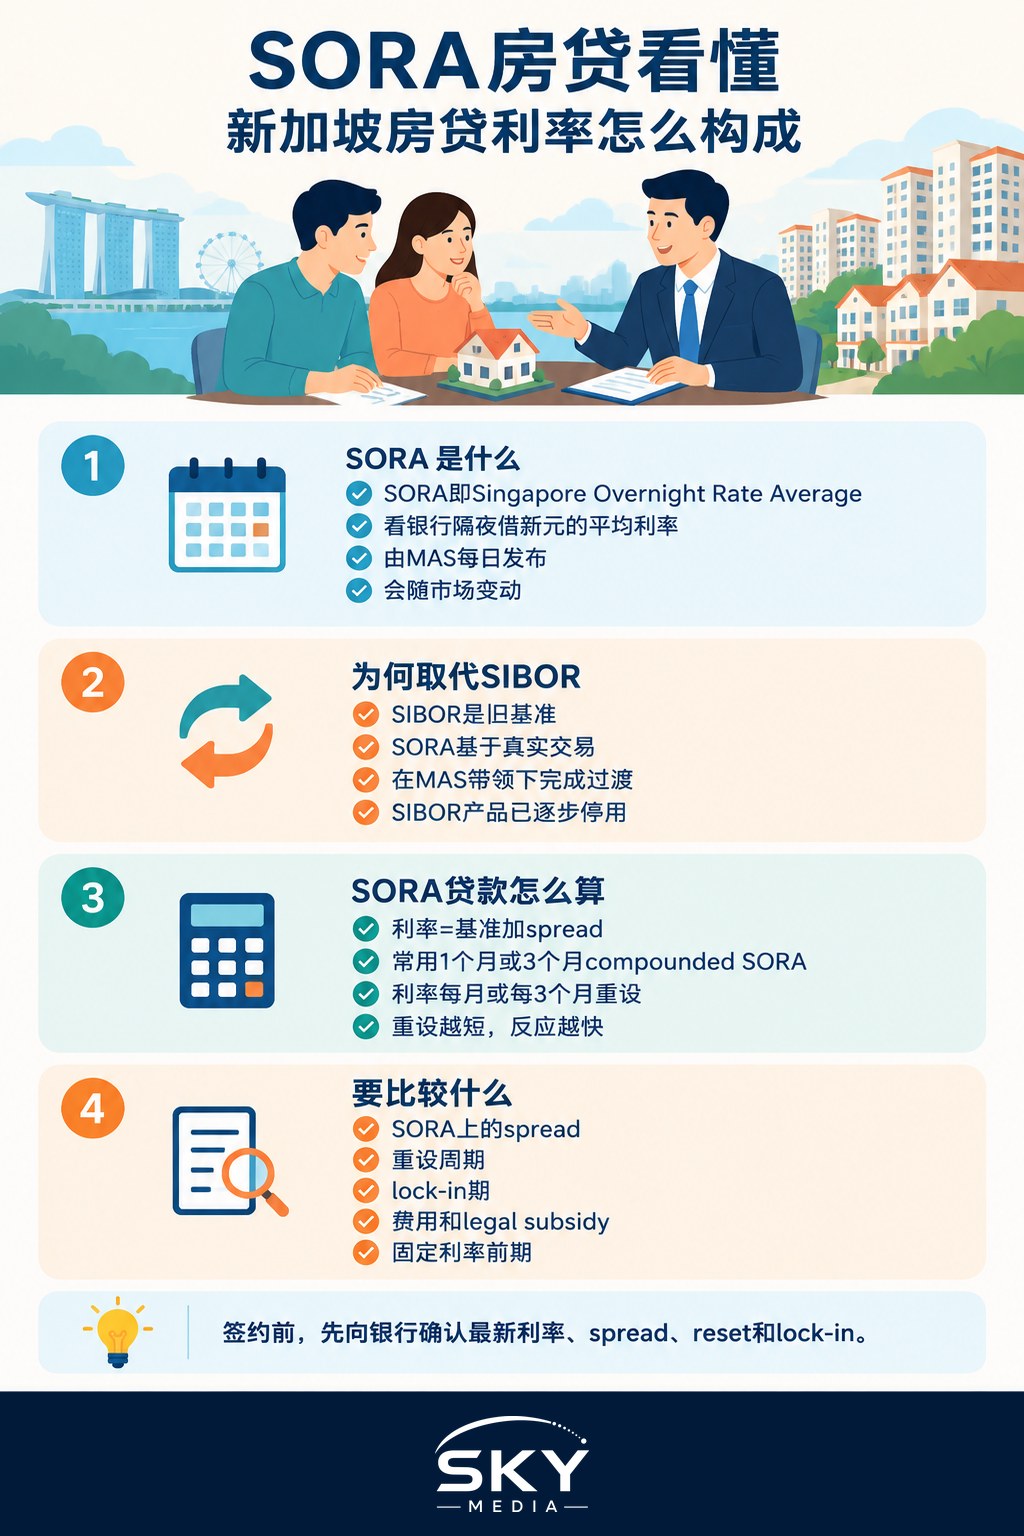
SORA是新加坡隔夜利率平均值(Singapore Overnight Rate Average)的缩写。通俗地说,它是一个公开发布的基准,反映新加坡各银行在无抵押市场上相互隔夜拆借新元的平均利率。它由MAS管理,每个工作日发布,因此透明,且基于真实交易而非估算。
由于SORA是隔夜利率,它会随市场状况波动。当经济中的整体利率上升时,SORA往往上升;下降时,SORA往往下降。借款人要理解这一点很重要:与SORA挂钩的房贷是浮动利率贷款,因此你的月供在贷款期内可能会变化。没有人(包括你的银行)能保证SORA未来的走向,本文也不试图预测。
为何SORA取代了SIBOR
多年来,新加坡的浮动房贷通常与SIBOR(新加坡银行同业拆息,Singapore Interbank Offered Rate)挂钩。SIBOR部分基于银行报告自己愿意放贷的利率,而非纯粹基于已完成的交易。在全球范围内,监管机构逐渐放弃这类调查式基准,转向以实际成交为基础的基准,因为后者更难被操纵、更值得信赖。
新加坡顺应了这一转变。在MAS与银行业主导的行业过渡下,SORA成为新元现金和衍生品市场的主要利率基准,基于SIBOR的产品被逐步停止。如果你持有仍以SIBOR为参照的旧贷款,或不确定自己的贷款挂钩的是什么,请直接询问银行适用哪个基准、你有哪些选择。不要依赖一篇泛泛的文章来判断你具体贷款的状况。
与SORA挂钩的配套如何构建
SORA房贷利率并不只是SORA本身。银行通常把你的利率报为基准加利差(也称margin)。结构一般如下:
- 基准。大多数配套采用SORA在一段固定过往期间的复合平均值,常见的说法是1个月或3个月复合SORA。用一个时间窗内的复合平均值可以平滑隔夜利率每日的起伏。
- 银行的利差。在基准之上,银行会加上一个代表其利润的固定百分比。利差由银行设定,不同产品之间以及不同时期可能不同,因此是比较各方报价时的关键。
- 重设频率。你的利率会定期重新计算,例如每月或每三个月,取决于配套。重设周期越短,你的利率就越快反映近期的市场变动。
下表比较你最常看到报价的两种浮动利率周期。数字本身时刻在变,因此请仅将其视为结构性比较,并向你的银行获取实时报价。
| 特点 | 1个月复合SORA | 3个月复合SORA |
|---|---|---|
| 重设频率 | 通常每月 | 通常每三个月 |
| 对利率变动的反应 | 更快,更早变化 | 更慢,更渐进 |
| 月供稳定性 | 可能感觉波动更大 | 两次重设之间更平稳 |
| 可能适合谁 | 乐于跟踪变化的人 | 偏好较少变动的人 |
两种选择没有绝对的优劣。正确的选择取决于你的现金流、你能承受多大的波动,以及每个配套附带的利差。房贷银行专员可以把当前的报价并排讲解给你听。
固定、浮动,以及该比较什么
SORA配套属于浮动利率产品。银行也提供固定利率配套,利率在初始期内锁定,之后通常转为浮动利率。有些借款人看重固定利率在预算规划上的可预测性;有些人偏好浮动,寄望在利率下降时受益。由于这涉及猜测未来利率的走向,没有零风险的答案,你也不应把任何人的预测当作确定的事。
比较贷款报价时,别只看标题利率:
- SORA之上的利差,因为这是银行掌控的部分,且会持续多年。
- 重设周期,它影响你的月供变动的快慢。
- 锁定期,期内退出或重新贷款可能会产生罚金。
- 费用与法律津贴,包括提前赎回贷款时的任何回扣(clawback)。
- 任何固定利率的初始期以及之后贷款转为何种利率。
仔细阅读贷款融资函(loan facility letter),签字前请让银行解释你不明白的任何内容。
管理浮动利率的风险
SORA贷款的核心特征是你的利息成本可能上升。明智的借款人会为此做准备,而不是心存侥幸。可以考虑用更高的利率对你的预算做压力测试,确保即便基准攀升,你仍能轻松应付还款。保留一笔现金缓冲、不要把贷款拉满到你能获批的上限、并在任何锁定期结束前检视你的配套,都是审慎的习惯。
你的借贷上限还受总偿债比率(TDSR)和贷款与估值比率(LTV)上限等监管规则的约束,这些由MAS设定,并会不时变动。具体的百分比不宜由一篇文章当作当前数值来引用;房贷银行专员可以依据当下适用的规则评估你的情况。
去哪里获取可靠的答案
SORA本身由MAS管理和发布,MAS是关于该基准如何运作、以及如何处理SIBOR过渡的权威。至于你具体的贷款、你被收取的利率、利差、重设时间表和任何锁定期,你的贷款银行是最终依据。若想跨银行获得独立的意见,持牌房贷经纪或你自己银行的房贷专员可以针对你的情况比较各个配套。
了解SORA房贷的运作机制会让你处于更有利的位置,但它并不能替代量身定制的建议。请把本文当作基础,向MAS或你的银行核实每一个数字,并根据你自己的财务状况做决定,而不是根据任何关于利率走向的预测。
延伸阅读
贷款只是购房的一个环节。如果你正在买房,我们关于协商房产报价的指南讲解了融资放款之前的购买选择权(OTP)机制。正在权衡收支的房东也许还想看我们关于向税务局申报租金收入的说明,而任何在处理遗产的人都可以阅读在新加坡出售继承的房产。
官方资料: 金融管理局(MAS)
延伸阅读: 把房贷转移到新房产