

很多创业者以为,每家新加坡公司每年都必须花钱做法定审计。事实上,相当多的私人公司都符合审计豁免条件。新加坡《公司法》设有「小型公司」概念,由会计与企业管制局(ACRA)负责执行,符合条件的私人公司可以免于审计,但仍须编制规范的财务报表。本文讲解相关标准、集团测试如何运作,以及在哪些情况下仍需审计。本文仅为一般信息,不构成法律或会计建议。门槛和规定可能变动,请以 ACRA 官网的最新信息为准,或咨询合格的专业人士。
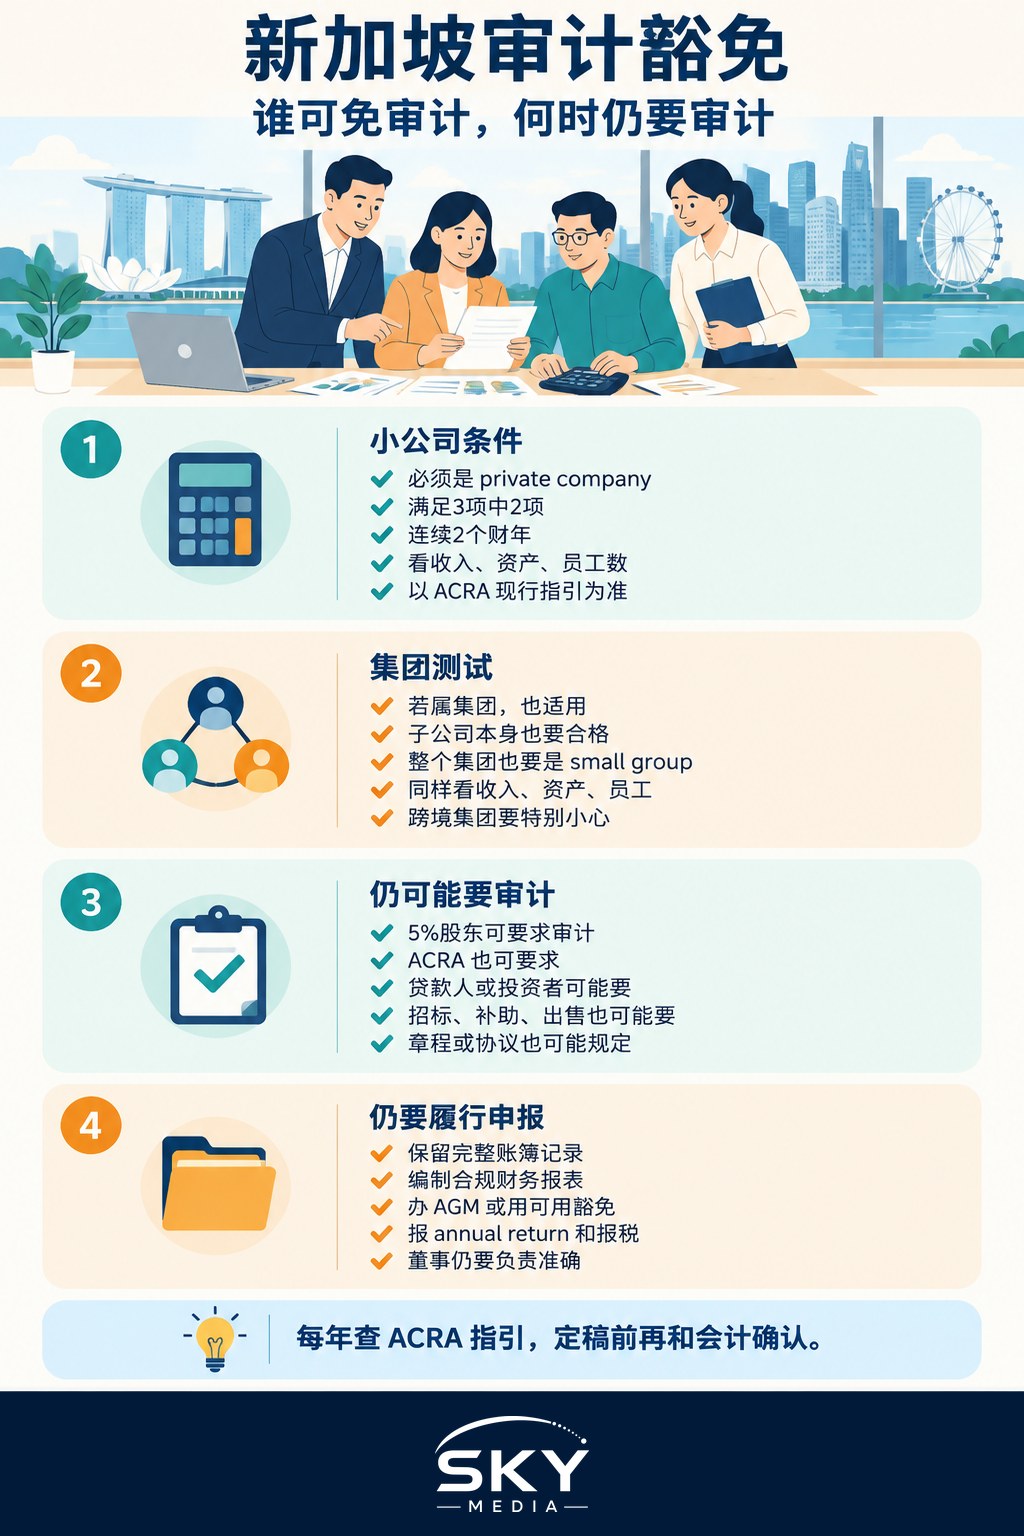
小型公司的认定标准
根据 ACRA 目前公布的规定,一家公司如符合以下条件,即属小型公司:
- 在该财政年度内始终是私人公司;并且
- 在紧接的前两个连续财政年度中,每一年都符合以下三项标准中的至少两项:
– 年度总营业额不超过 1000 万新元(S$10 million)
– 总资产不超过 1000 万新元(S$10 million)
– 雇员人数不超过 50 人
几点实务提示:
- 「三项中符合两项」相当灵活。营业额高但员工少、资产不多的公司,仍可能符合资格。
- 两年测试可以平滑一次性的波动。某一年业绩特别好,并不会立刻失去豁免资格。同样地,一家已不再属于小型公司的企业,一般需要连续两年重新回到标准之内,才能再次符合资格。
- 新成立公司:公司头几个财政年度如何适用这项测试,ACRA 的指引中有说明,请查阅,而不要想当然。
公众公司不能使用小型公司豁免。
子公司与母公司的集团测试
如果您的公司隶属于某个集团,还要多过一关。
- 子公司本身必须符合小型公司资格,而且其所属的整个集团也必须符合「小型集团」资格,才能获得豁免。
- 编制合并报表的母公司,同样必须以合并集团为基础符合标准。
- 集团测试使用相同的三项指标(营业额、资产和雇员人数),以整个集团为单位计算。
这一点常让在大型海外集团旗下设立新加坡小子公司的创业者措手不及。新加坡实体本身也许规模很小,但如果集团规模大,子公司通常仍须审计。ACRA 对集团数字的计算方式有说明,如有任何跨境持股,请阅读相关指引或咨询您的会计师。
小型公司与需审计情形一览
| 情形 | 是否需要审计? | 仍须遵守的事项 |
|---|---|---|
| 过去两年符合三项标准中两项的私人公司,且不属于大型集团 | 一般可获豁免 | 必须编制符合会计准则的财务报表,并向 ACRA 提交年度申报 |
| 持有至少 5% 投票权的股东要求审计的小型公司 | 是,该年度需要 | 须在法律规定的期限内发出通知 |
| 所属集团不符合小型集团资格的子公司 | 是 | 由集团数字决定结果,而不仅看本地实体 |
| 公众公司,或超出标准的私人公司 | 是 | 须由注册公共会计师进行完整的法定审计 |
| 符合 ACRA 休眠公司条件的休眠公司 | 通常可依另行规定获豁免 | 仍须保存记录并履行申报义务 |
哪些情况下仍需审计
即使您的公司属于小型公司,仍可能需要(或希望)拥有经审计的账目。
股东可以要求审计
持有总投票权至少 5% 的股东,可以在《公司法》规定的期限内发出通知,要求公司为某一财政年度的账目进行审计。小股东投资者有时会在希望获得独立保证时这样做。
ACRA 可以要求审计
公司注册官(Registrar)有权在某些情况下要求公司提交经审计的财务报表,例如存在合规疑虑时。
商业上的原因
审计豁免关乎法律要求,而不是其他各方的期望。在以下情况下,您可能需要经审计的账目:
- 融资:风险投资者或收购方在尽职调查时可能要求查看经审计的数字。
- 银行贷款:部分贷款机构对较大额度的融资要求提供经审计账目。
- 投标与政府津贴:部分政府招标、津贴计划和大型企业客户,有自己的财务报告条件。
- 计划上市或出售:有经审计账目的历史记录,能让尽职调查更顺利。
- 公司章程或股东协议:这些文件可能不论法定豁免与否都要求审计。
如果以上任何一项适用,请提前规划。首次审计可能耗时较长,因为审计师需要核实期初余额。
获豁免的公司仍须做什么
审计豁免不等于会计豁免。小型公司仍必须:
- 保存规范的会计记录及证明文件,并按法律规定的期限保留。
- 编制财务报表,符合适用于该公司的新加坡财务报告准则,并附上董事声明。董事声明应反映账目未经审计。
- 召开常年股东大会(AGM)或使用可用的豁免,并通过 Bizfile(ACRA 的网上申报平台)向 ACRA 提交年度申报。我们的私人公司常年股东大会规定指南介绍了会议方面的要求。
- 提交企业所得税申报给国内税务局(IRAS),并在需要时进行预估应税收入(ECI)申报。IRAS 不要求报税时提供经审计账目,但您的数字必须准确且有据可查。
- 确认申报格式:视公司类型而定,财务报表可能需要以 XBRL 格式或简化形式提交。ACRA 列明了哪些公司需要提交哪种格式。
董事仍须对账目的准确性负责。没有审计师,就没有外部把关,因此做好簿记更加重要。保持清晰的记录,也有助于应对 IRAS 审查您的税务申报;相关流程可参阅如何应对税务审查。
每年追踪您的公司状态
由于测试会回溯两年,建议在年终例行工作中加入一项简短的年度检查:
- 在每个财政年度结束时,记录营业额、总资产和员工人数。
- 将当年和上一年的数字与标准对照。
- 如果属于集团,向母公司或集团财务团队索取集团数字。
- 记录任何股东的审计要求,以及任何要求审计的贷款方、投资者或合约条款。
- 在账目定稿前,与您的会计师或公司秘书确认结果。
用一个简单的电子表格长期追踪这些数字,就能及早看出业务增长何时会让公司越过门槛,从而及时编列预算并委任审计师。
把基础做好
新加坡的审计豁免规定为许多小型私人公司节省了时间和成本,但都附带条件。请核对「三项中符合两项」测试;如有关联公司,还要做集团测试;同时留意股东、贷款方或投资者可能凌驾于豁免之上的要求。如有疑问,请阅读 ACRA 关于小型公司概念的最新指引,并与合格的会计师或企业服务提供商合作,确保申报无误。
常见问题
免审计需要申请,还是自动适用? 这取决于公司是否符合小型公司的条件,而不是另外提出申请,但每年都要自行检查。账目定稿之前,请与会计师或公司秘书确认结果,并参考会计与企业管制局(ACRA)最新的指引。
小型公司做法定审计要多少钱? 审计费用取决于公司的规模、复杂程度和账目整洁度,没有统一的数字。可以向几位注册公共会计师索取书面报价,并问清楚包括哪些项目。第一次审计可能花更长时间,因为审计师需要核实期初余额。
符合免审计条件的公司,还可以自愿审计吗? 可以,免审计只是取消了法律上的要求,并不禁止审计。许多公司因投资者、贷款机构、投标,或公司章程和股东协议的要求而进行审计。如果不久后可能需要经审计的数字,就要及早规划。
一年中应该什么时候检查公司是否仍符合资格? 在每个财政年度结束时检查,以本年度和上一年度的营业额、总资产和员工人数来衡量。如果公司属于集团,需要向母公司索取集团数字。在账目定稿前完成,才有时间做预算和委任审计师。
公司没有审计师,会有哪些风险? 董事仍然要对账目的准确性负责,没有审计师就没有外部把关,所以做好账目记录更重要。整洁的记录在国内税务局审查报税时也有帮助。持有足够表决权的股东,也依然可以要求进行审计。
官方资料: 会计与企业管制局(ACRA)