
大多数新加坡人一旦到达入息领取资格年龄,就可以开始领取公积金终身入息(CPF LIFE),但并不是一符合资格就必须马上开始。您可以选择等待。延后领取公积金终身入息,也就是推迟收入开始的那个月份,是为余生锁定一笔永久性更高的每月款项最简单的方法之一。它并不适合每一个人,也涉及一个实实在在的取舍,但在您勾选开始之前,值得先了解这个选项。这属于一般信息,并非财务建议,确切的金额与年龄由中央公积金局(CPF Board)设定。
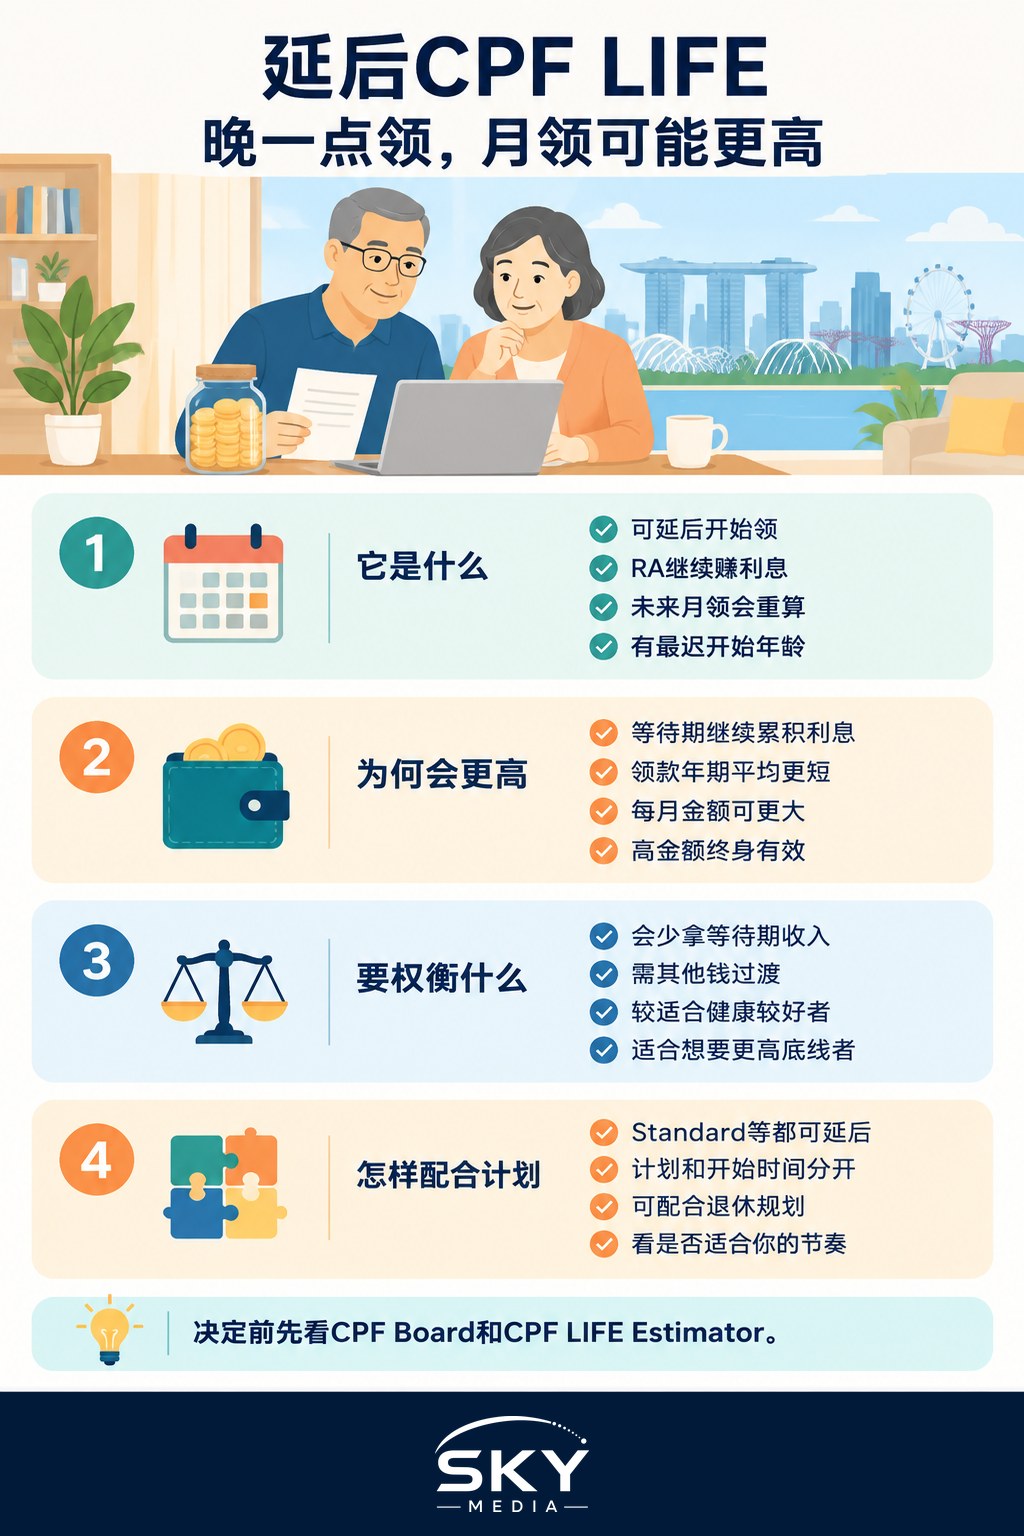
延后究竟意味着什么
当您到达入息领取资格年龄时,中央公积金局通常会去信通知您开始领取公积金终身入息。如果您什么都不做,或主动选择等待,您的入息就暂不开始。相反,您的退休户头(Retirement Account)存款会原封不动地继续赚取利息,而您未来的每月入息会被重新计算成一个更高的数额,以反映较晚的开始时间以及这期间多赚取的利息。
这里有一个上限:您不能无限期延后,入息将在计划设定的最高年龄之前开始。不过在这个区间内,通常您每多等一年,最终终身领取的每月金额就会提高。由于这份增幅的大小以及涉及的年龄由政府设定且可能变动,本文不引用百分比或具体数字。请向中央公积金局或公积金终身入息计算器(CPF LIFE Estimator)查询当前的延后规则和预计的增幅。
为什么较晚开始能买到更大的一笔钱
当您延后时,有两股力量共同抬高您的入息。第一是利息:在您等待期间,您的退休户头继续赚取现行的公积金利率,因此等到入息真正开始时,池子里的钱更多了。第二是预期领取期更短。如果您较晚开始,年金平均预计发放的年数会更少,因此在依然终身发放的前提下,每月的每一笔金额可以更大。
结果就是一笔在更高水平锁定、然后终身持续发放的入息——无论您最终活多久。对于活到80多岁乃至90多岁的人来说,这份稳定的增幅会累积成终身收入中一个可观的差别。这其实是一种长寿保险:您在加固那道您永远不会用尽的保障收入底线。
权衡这项取舍
症结很直接。要在日后拿到更高的入息,您就得放弃在延后那几年里本可领取的入息。您需要有其他收入来填补这段空档,也需要活得足够久才能反过来占到便宜。几个坦诚的问题会有帮助:
- 在延后期间,我是否有足够的其他收入——储蓄、工作或家人支持——来满足我的需要?
- 我的健康和家族史是否表明,我很可能会有一段漫长的退休生活?
- 晚年拥有一份更高的保障收入,是否能给我真正的安心?
- 我现在是否有迫切的需要,比如医药费或债务,使得今天的收入比日后的收入更有价值?
如果您依靠公积金终身入息来支付日常开销,延后也许并不现实。如果您还在工作、另有资源,或者只是想把自己终身的收入底线抬到最高,那么延后可能是明智之举。
延后与准时开始的比较
下表以概括的方式对比两种选择。它刻意不含任何数字;请就您自身的情况向中央公积金局索取这些数字。
| 考量因素 | 准时开始领取 | 延后开始 |
|---|---|---|
| 终身每月入息 | 较低,开始得更早 | 较高,开始得较晚 |
| 等待那几年的收入 | 您能领到 | 您放弃它 |
| 谁往往受益 | 现在就需要收入的人 | 另有收入且健康良好的人 |
| 主要风险 | 购买力随时间被侵蚀 | 在扳回本之前离世 |
| 若长寿对终身收入的影响 | 基准水平 | 可能更大 |
延后如何与方案选择相配合
延后是与您所选方案相互独立的一根杠杆。无论您选的是标准、递增还是基本方案,您都仍然可以选择何时开始。这两个决定会相互影响:非常担心通胀的人,也许会把较晚开始与一个考虑通胀的方案结合起来;而只想要最高保障底线的人,也许会专注于延后本身。如果您还没有定下方案,我们关于选择公积金终身入息计划的指南会带您走一遍这三个选项。
延后也与更广泛的退休规划自然相配。如果您能用另一笔近期储蓄来度过那几年空档,退休分桶策略提供了一种整洁的方式来搭建这样的结构。而由于一笔保持平稳的更高入息仍会面对物价上涨,它也值得与为退休收入抵御通胀一起阅读。
为您的情况做出正确决定
延后领取公积金终身入息只在一定程度上可以反悔:一旦您的入息已经开始,通常就无法撤回,因此在开始之前,这个决定值得慎重对待。请使用公积金终身入息计算器来看看较晚开始会如何改变您预计的每月收入,阅读中央公积金局的官方延后指引,并留意这些数字自您上次查看以来可能已有变动。理财教育网站 MoneySense 就退休收入规划提供中立的背景资料。如果您有房产、营业收入或需要一并考虑的受养人,一位持有执照的财务顾问可以帮您判断,放弃的那几年是否值得换来您所获得的更高收入。正确答案因人而异,取决于您的健康、您的资源,以及您如何在今天的收入与日后的收入之间做权衡。
延伸阅读
要决定延后哪一个公积金终身入息计划,请先从我们关于选择公积金终身入息计划的指南开始。如果您想毫无压力地度过等待的那几年,退休分桶策略和为退休收入抵御通胀是自然的下一步读物;低收入的年长者也应了解乐龄补贴计划。
常见问题
我可以中途停止延后,提早开始领取公积金终身入息给付吗? 更改开始领取时间的规则取决于公积金局当前的规定,决定之前请先查清楚。一旦开始领取,一般就无法撤销。请确认哪些更改被允许以及截止时间,并用CPF LIFE估算工具查看影响。
延后领取要活多久才划算? 没有统一的答案,因为回本点取决于放弃的给付、期间赚取的利息,以及由此提高的每月给付。活得够长,较高的每月金额就可能占优。公积金局和CPF LIFE估算工具可以提供针对你情况的预估。
延后期间如果不再工作而需要用钱怎么办? 延后只有在其他收入或储蓄能支付这段空档的开销时才合适,因为等待期间你放弃了给付。若日常开销要靠终身入息给付,延后可能不切实际。把近期用款存放在一个储蓄桶里,有助于度过这几年。
身体健康的话,延后领取是否比准时开始更好? 身体健康、家族长寿会让延后更有吸引力,因为较高的给付会领更久。不过这仍是与现在放弃的收入之间的个人取舍。请衡量你的其他资源和需要,或咨询持牌理财顾问。
延后领取会改变我该选哪个计划吗? 延后是与计划选择分开的另一个决定,两者可以结合。担心通胀的人,可能把较晚开始与递增计划搭配,而另一些人可能只想晚点开始。请借助官方估算工具,把两个选择放在一起考虑。
官方资料: 中央公积金局
延伸阅读: 为提前退休的头几年筹措资金