
拿到一笔花红、继承了一笔钱,或者只是存款变多了,很多人都会冒出同一个念头:干脆把车贷还清,不用再付利息?听起来理所当然,但在新加坡,车贷提前还款和提前偿还房贷的逻辑并不一样。这里大多数车贷采用固定利率(flat rate),并按照一种叫「78法则」(Rule of 78)的方法计算利息回扣,许多贷方还会另收一笔提前结清费用。结果往往是,你省下的钱比预想中少。
本指南解释这种计算方式如何运作、贷款合同里要留意哪些费用,以及如何判断提前结清是否划算。本文仅为一般信息,并非理财建议,行动前请核对自己的贷款合同,并咨询你的贷方。
为什么车贷与房贷不同
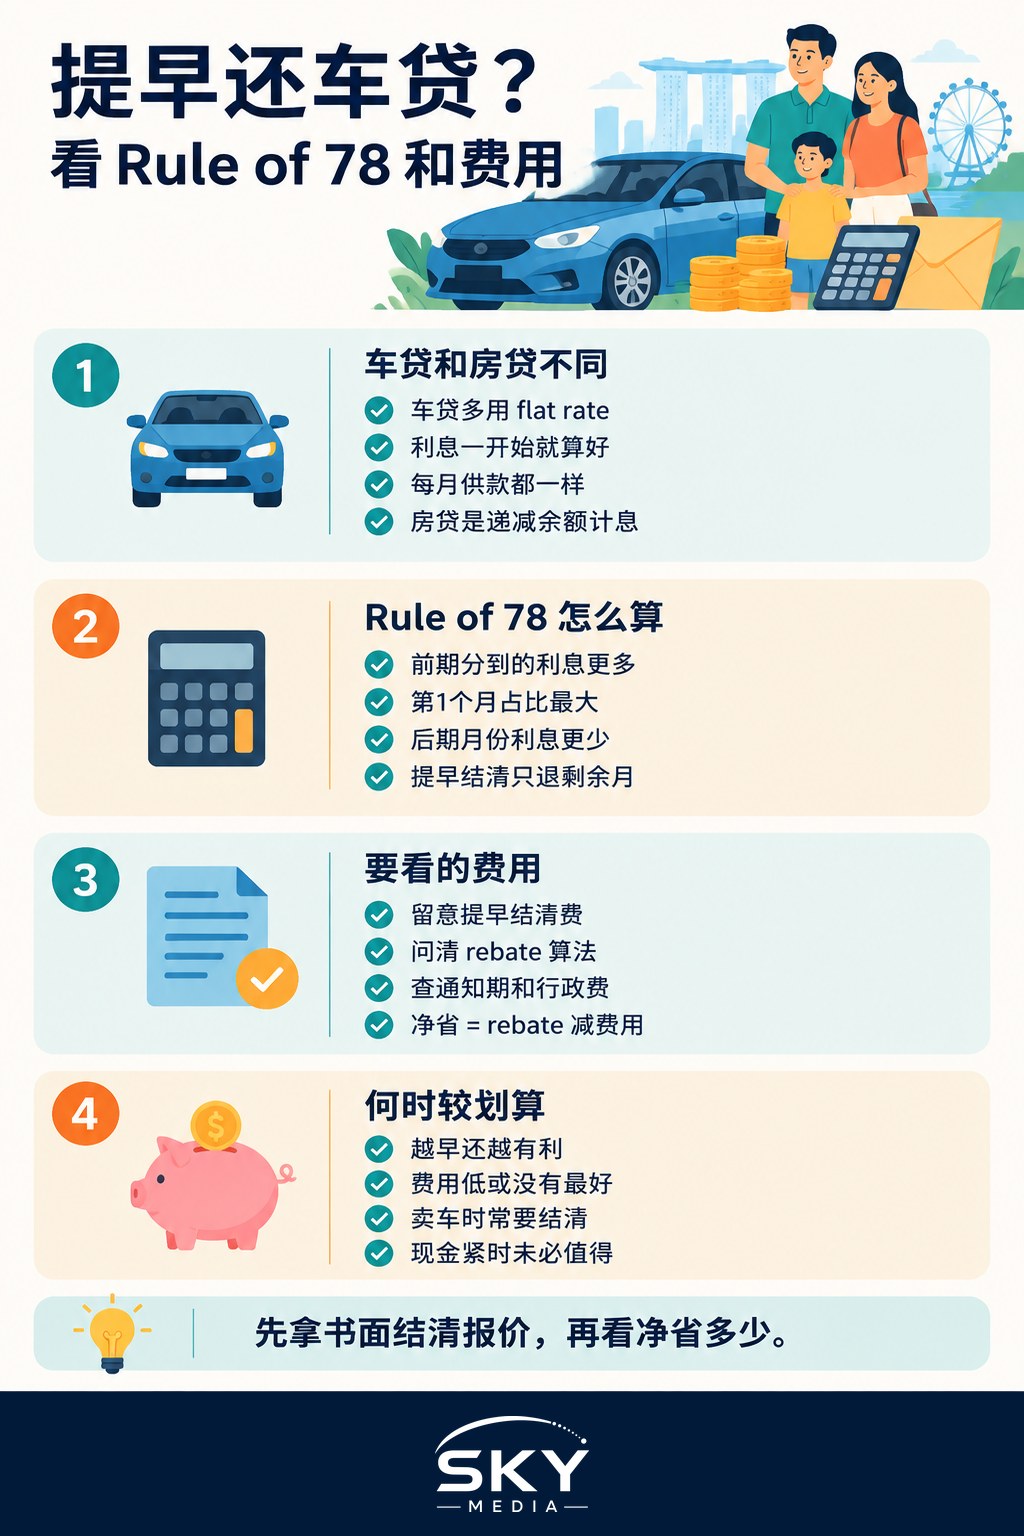
新加坡的车贷大多以固定利率(flat rate)报价。利息按原始贷款金额和整个贷款期限一次性算出,加到本金上,再平均分成每月等额分期。你每个月还的金额相同,总利息从第一天起就已经固定。
相比之下,房贷通常按递减余额计息,所以你多还的每一块钱都会立刻减少未来的利息。我们的提前偿还房贷指南介绍的就是这种完全不同的情况。
对于固定利率车贷,问题就变成:如果提前结清,预先算好的利息能退回多少?这正是78法则发挥作用的地方。想先复习车贷的基本结构,可以看看我们的新加坡车贷概览。
78法则如何运作
78法则是一种把总利息分摊到贷款各个月份的方法,前期月份分到的利息更多,后期月份分到的更少。它的名字来自12个月期的贷款:把1到12相加,正好是78。
以12个月期贷款为例,逻辑如下:
- 第1个月,视为支付了总利息的12/78。
- 第2个月,支付11/78。
- 依此类推,到第12个月只占1/78。
期限更长的贷款原理相同,只是总数更大。60个月期贷款用1到60之和,即1,830;84个月期贷款用1到84之和,即3,570。
提前结清时,贷方只会退还分配给剩余月份的利息。由于前期月份权重最重,回扣会比简单按比例平均分摊少。
计算示例(数字仅作说明)
假设一笔60个月期车贷,总利息为$10,000。你在第24个月后决定结清,剩下36个月。
- 78法则回扣:把1到36相加得666,除以1,830约为36.4%,利息回扣约为$3,640。
- 按比例平均分摊对比:60个月中剩36个月,即60%,按比例计算的回扣会是$6,000。
也就是说,在78法则下,你只走完40%的期限,实际上已经「付了」约63.6%的总利息。这些数字是用来说明计算方法的假设。实际回扣以贷方的结清单为准,有些贷方可能采用不同公式,所以一定要问清楚。
提前结清费用及其他成本
除了回扣变少,许多车贷合同还包含提前结清费(有时称为提前赎回费或罚金)。各贷方的计算方式不同,例如按利息回扣的某个百分比、按未偿还金额的某个百分比,或收取固定的行政费。金额和计算方法因贷方以及贷款签订时间而异,没有一个适用于所有人的数字。
做决定前,请在贷款合同里找出以下项目,或向贷方索取完整的结清报价:
- 未偿还本金
- 利息回扣及其计算方式
- 任何提前结清费或罚金
- 所需的通知期,有些贷方要求提前书面通知
- 行政费用,例如解除贷款或更新车主记录的费用
净节省等于利息回扣减去所有费用。这才是真正重要的数字。
提前结清与其他选择对比
| 选择 | 会发生什么 | 常见好处 | 需要注意 |
|---|---|---|---|
| 全额提前结清 | 支付未偿还余额减去利息回扣,再加上任何费用 | 债务清零,不再需要分期付款 | 78法则会缩小回扣;结清费可能吃掉节省下来的钱 |
| 按原计划继续还款 | 贷款跑完整个期限 | 保留现金以备紧急情况或更高回报的用途 | 需支付原先约定的全部利息 |
| 转贷(refinance) | 新贷方替你还清旧贷款,你改为偿还新贷款 | 某些情况下可能降低利率 | 旧贷款的提前结清费照样适用,还要加上新贷款的费用 |
| 卖车或注销车辆 | 未偿还贷款须在出售或报废时一并结清 | 贷款随车辆一起了结 | 同样适用结清计算;时机会影响能省多少 |
如果你在考虑换一家贷方,我们的车贷转贷指南有更详细的介绍。
什么时候提前还清比较合理
在以下情况下,提前还清车贷通常更合理:
- 你还处于贷款期限的前期。头一两年的回扣最多,因为权重最重的利息月份还在后头。
- 结清费很低或没有。有些合同罚金很低甚至没有,这会让账算起来更划算。
- 你本来就要卖车。如果你要换车或注销车辆,贷款无论如何都得结清,所以重点放在时机和报价上。
- 你重视无债一身轻。只要保留好紧急备用金,图个安心也是正当理由。
在以下情况下,提前还清通常不太划算:
- 你已进入贷款的最后一两年。这时按照78法则,大部分利息早已分配完毕,回扣很少,结清费可能把它全部抵消。
- 结清会掏空你的紧急储蓄。万一失业或遇上医疗账单,手头有现金比省下一点利息更重要。
- 你在别处有更贵的债务。信用卡欠款和个人贷款的实际利率通常更高,先还清这些往往省得更多。
提前结清车贷的步骤
- 阅读贷款合同,记下有关提前结清、通知期和费用的条款。
- 向贷方索取指定日期的书面结清报价。报价通常只在很短的时间内有效。
- 算出净节省:利息回扣减去所有费用。
- 把这笔节省与同一笔现金的其他用途作比较,包括单纯留在紧急备用金里。
- 按贷方指定的方式和日期付款,并保留收据。
- 确认贷款已结清,车辆上的任何抵押或融资记录已经解除。在适用情况下,检查陆路交通管理局(LTA)的车辆记录是否已更新,并询问贷方会在他们那边做哪些处理。
如果你还在买车阶段,可以读读我们对贷款买车与现金买车的比较,从一开始就避开这个问题。
关于规则与资料来源的简短说明
有关购车融资的规则,包括新加坡金融管理局(MAS)规定的最高贷款额和贷款期限,会不时检讨。费用和回扣计算方法则由各贷方的条款规定。如需准确数字,请以贷方的书面报价,以及金融管理局和你的银行或金融公司发布的最新资料为准。
延伸阅读: 在新加坡还不起车贷会怎样?