
很多人以为缴付人寿保险保费可以减少税款。每年三月报税季开始时,有些人会在 myTax Portal 上寻找申请栏,结果发现自己并不适用。这是因为新加坡的人寿保险减免(Life Insurance Relief)与你的中央公积金(CPF)缴款紧密挂钩,而大多数全职雇员缴纳的公积金早已超出可申请的范围。
本文说明为什么大多数公积金会员无法申请、$5,000 上限如何运作、哪些群体仍可受益,以及如何申请。本文仅为一般信息,并非税务或理财建议。减免规则可能随每年的财政预算案调整,报税前请先在国内税务局(IRAS)网站上确认最新条件。
为什么大多数公积金会员无法申请
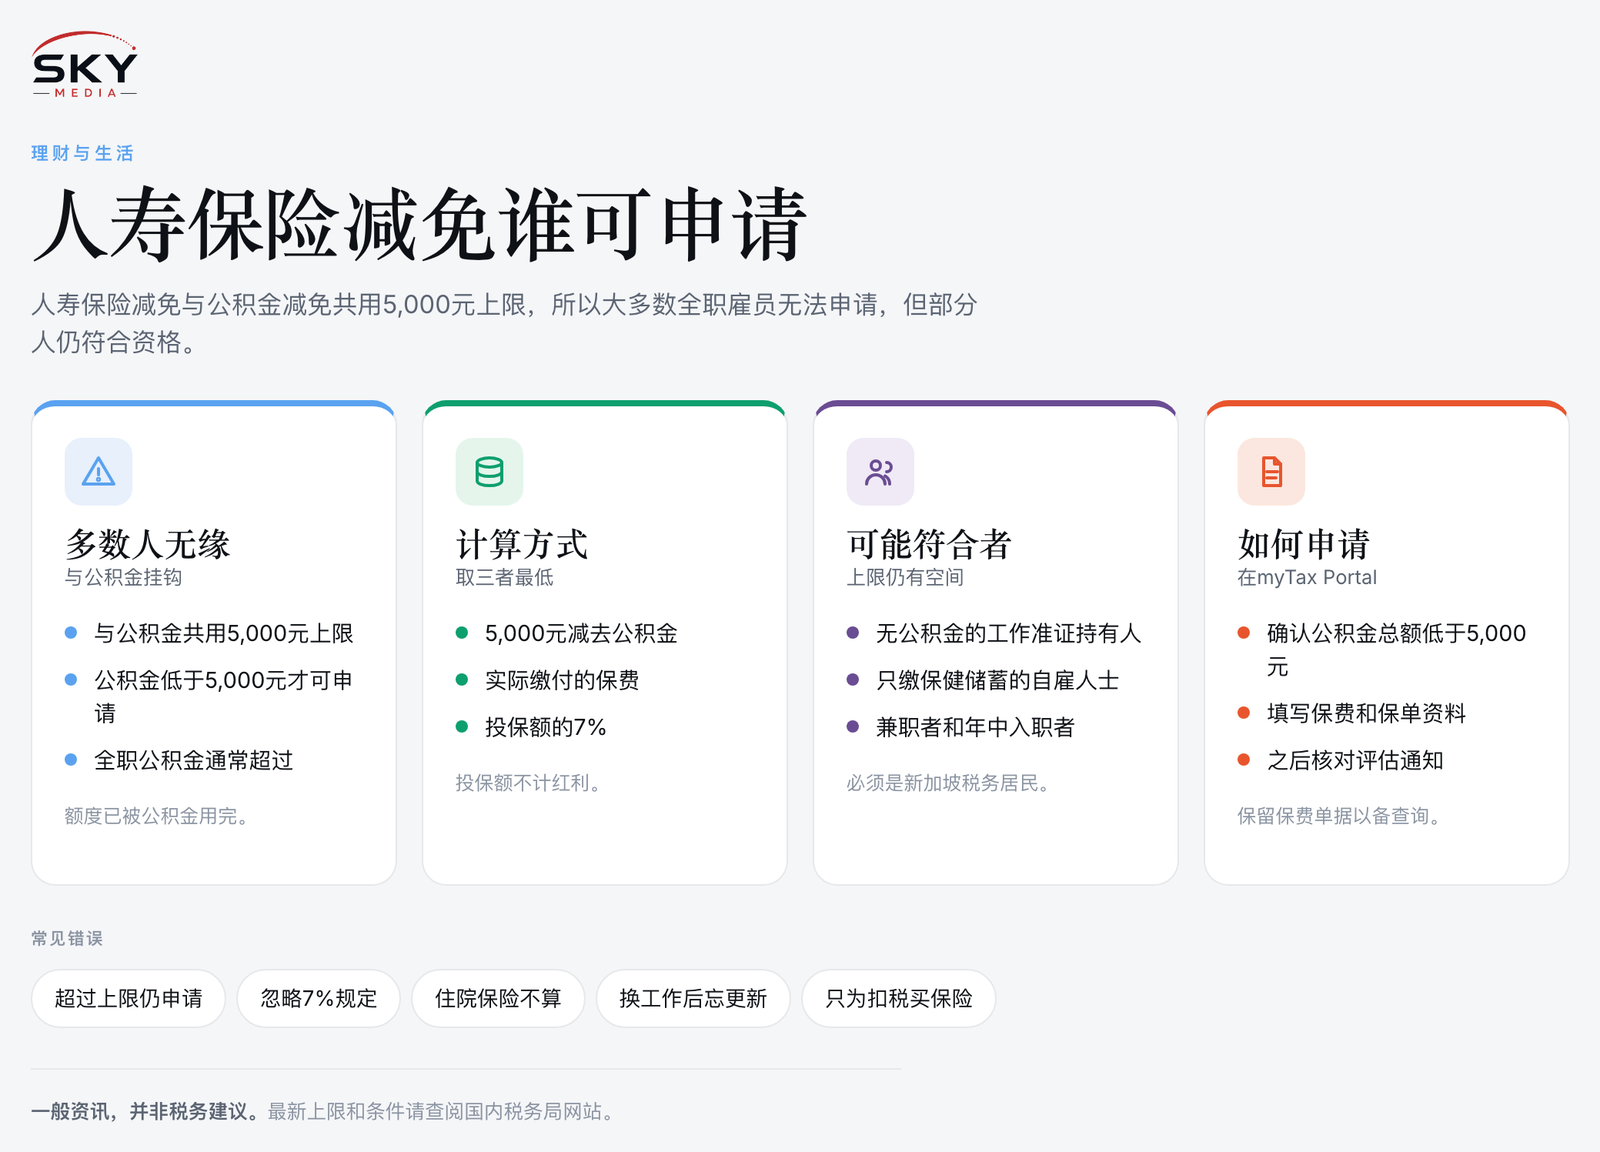
人寿保险减免与公积金减免共用同一个 $5,000 的上限。其理念是两者都属于储蓄和保障,因此政府为它们设定了合并上限。
关键规则是:只有当你当年的强制性公积金缴款总额低于 $5,000 时,才能申请人寿保险减免。如果你是领取一般全职薪水的雇员,你自己在 12 个月内缴纳的公积金通常单独就会超过 $5,000。一旦如此,就没有剩余空间申请人寿保险减免了。
换句话说,问题不在于你的保单不合适,而是公积金已经用完了这个额度。很多人对此感到意外,因为保险代理有时只笼统提到可以减税,却没有解释与公积金的关联。
$5,000 上限如何运作
如果你的公积金缴款低于 $5,000,IRAS 会按以下三个数字中最低的一个来计算你的人寿保险减免:
- 差额:$5,000 减去你当年的强制性公积金缴款
- 保费:你当年为符合条件的保单实际缴付的人寿保险保费
- 7% 上限:保额(身故时的赔付金额,不包括红利)的 7%
所以,即使你缴付了很高的保费,减免额仍会受到差额和 7% 规则的双重限制。举个简单例子:如果你的公积金缴款是 $3,000,差额就是 $2,000。如果你缴付了 $2,500 的保费,而保单保额的 7% 高于 $2,000,那么你的减免就是三者中最小的 $2,000。
以上数字反映的是 IRAS 近年公布的规则。由于细节可能调整,请向 IRAS 查询最新的上限和条件。
哪些人仍符合资格
这项减免的适用范围很窄,但仍有几类人群可以受益。下表比较了常见情况。
| 你的情况 | 当年的公积金缴款 | 是否可能符合资格? |
|---|---|---|
| 领取一般薪水的全职雇员 | 通常超过 $5,000 | 不太可能,公积金已用完上限 |
| 持工作准证、不缴纳公积金的外国人 | 无 | 有可能,前提是税务居民且持有符合条件的保单 |
| 只缴纳保健储蓄(MediSave)的自雇人士 | 常低于 $5,000 | 有可能,视缴款额而定 |
| 兼职或收入较低的雇员 | 常低于 $5,000 | 有可能,上限内仍有剩余空间 |
| 年中入职或离职的雇员 | 低于全年水平 | 有可能,前提是缴款保持在 $5,000 以下 |
外国专业人士。就业准证(Employment Pass)和 S 准证(S Pass)持有人一般不缴纳公积金。如果他们是新加坡税务居民并持有符合条件的人寿保单,可能拥有完整的差额空间,但仍受 7% 和保费上限的约束。
自雇人士。许多自雇人士只缴纳保健储蓄,这部分会计入公积金总额。如果缴款低于 $5,000,就可能有空间申请人寿保险减免。
兼职人员和低薪员工。薪水较低意味着公积金缴款也较低,可能在上限内留下空间。
年中入职者和离职者。在下半年才开始第一份工作的人,或长时间中断职业生涯的人,当年的缴款可能少于 $5,000。
你还必须是新加坡税务居民。非居民不能享有个人减免。
哪些保单和保费可以计算
并非所有保险产品都符合资格。一般来说,这项减免涵盖以下保费:
- 以你本人为受保人的人寿保单,以及在 IRAS 规则允许的情况下,以配偶为受保人的保单
- 由符合 IRAS 要求的保险公司签发的保单,通常是在新加坡营业的保险公司
- 某些递延年金(deferred annuity)保费,IRAS 会另行处理,并设有各自的条件
通常被排除或需要核实的产品包括:纯医疗或住院保险、只有部分保费用于保障的投资联结型保单,以及以子女或父母为受保人的保单。关于可以为谁投保的规则多年来有所更新,请向 IRAS 查询最新情况,不要依赖旧文章或保险代理的记忆。
请向你的保险公司索取年度保费结算单。上面会列出当年已缴保费和保额,你需要这些资料来计算 7% 上限。
如何在 myTax Portal 上申请
人寿保险减免并不总是自动给予。一般步骤如下:
- 在报税期间用 Singpass 登录 myTax Portal。
- 检查你的公积金缴款。如果你的雇主参与了自动纳入计划(Auto-Inclusion Scheme),你的公积金数字通常会被预先填入。请确认总额低于 $5,000。
- 在报税表的减免部分找到人寿保险减免一栏,填写已缴保费以及所需的保单资料。
- 保存记录。妥善保管保费结算单和保单文件。IRAS 可能会要求查看,一般建议将证明记录保存数年。
- 报税后查看评税通知书(Notice of Assessment),确认减免已按你预期的金额批出。
如果你以前申请过这项减免,IRAS 可能会在之后的年份沿用。请每年检查报税表,因为你的公积金缴款或保单可能已有变化;若申请已不再适用,应及时更新或删除。
需要避免的常见错误
- 公积金已超过 $5,000 仍去申请。减免会被驳回。与其提交错误的申请,不如留空。
- 直接用全额保费而不做 7% 核算。对于保费相对保额较高的保单,7% 规则往往会限制减免额。
- 纳入不符合条件的保单。住院保险以及为其他家庭成员投保的保单可能不算在内。
- 换工作后忘了调整。如果你从需缴公积金的工作转到无需缴公积金的职位,或反过来,你的资格可能随之改变。
- 只为了减税而买保险。即使符合资格,这项减免也不多。请先根据自己的保障需要选择保险。
着眼大局
对大多数新加坡人来说,人寿保险的税务好处并不大。真正的问题是你的保障是否符合需要。如果你打算趁这个报税季检视保单,我们的新加坡人寿保险指南和定期寿险与终身寿险比较可以帮助你权衡选择。年长读者或许也会觉得60 岁后购买保险一文有用。
如果不确定自己是否符合资格,请查看 IRAS 的人寿保险减免页面或直接联系 IRAS。至于保单的保障范围,请咨询你的保险公司并参阅保单条款。
官方资料: 国内税务局(IRAS)
延伸阅读: 新加坡配偶税务减免:谁可以申请