
为新店铺装修、翻新老旧办公室或改造诊所格局,往往要花上一大笔钱。一般而言,改善营业场所的开支被视为资本开支,不能用来抵扣收入。而新加坡《所得税法》第14Q条下的装修翻新税务扣除,正是例外:它允许许多企业就符合条件的装修工程申请扣除,但设有上限。
本指南解释什么是 R&R 扣除、哪些工程通常符合条件、上限如何运作,以及申请如何纳入你的报税流程。本文仅为一般信息,并非税务建议。相关规则由国内税务局(IRAS)制定和更新,报税前请查阅 IRAS 网站的最新指引,或咨询税务专业人士。
R&R 扣除的用途
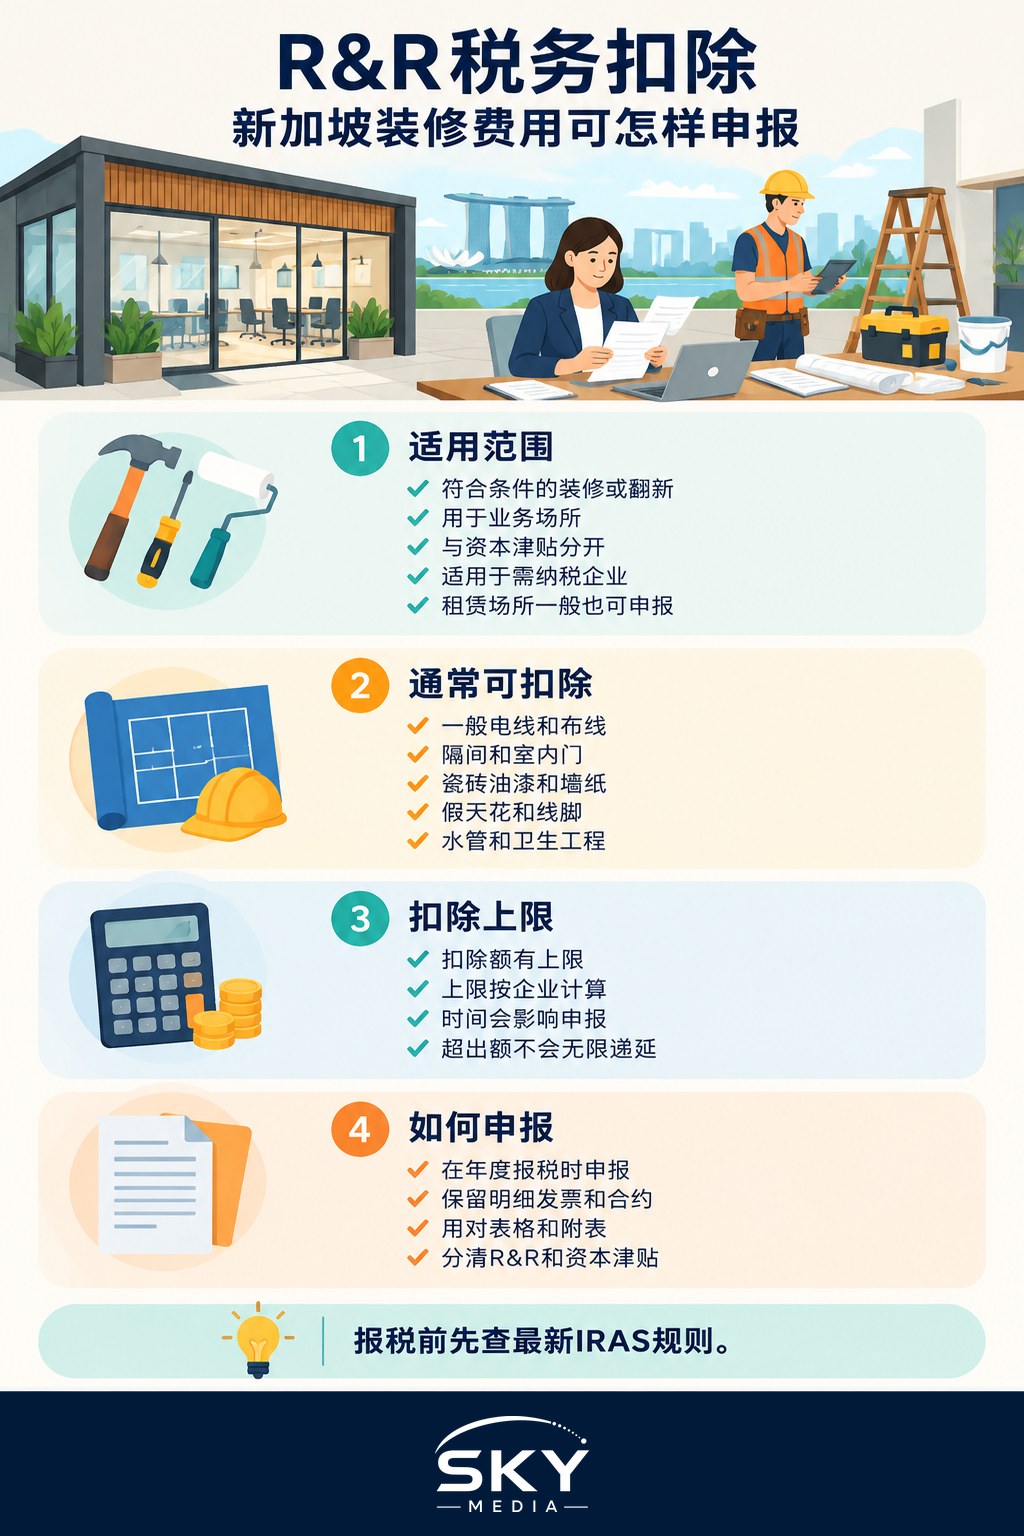
第14Q条允许企业扣除为其贸易、专业或业务目的而产生的合格装修或翻新开支。它涵盖把空置单位改造成可用店铺或办公室的工程,以及对现有场所的更新改造。
它与资本减免(capital allowances)并行,但两者是分开的。资本减免一般适用于厂房与机器,例如电脑、设备和部分家具;R&R 扣除则涵盖对场所本身进行的合格工程。同一项目不能同时申请两者,因此规划的一部分,就是把每笔费用归入正确的类别。
该扣除适用于须缴税的企业,包括公司和独资企业(sole proprietorship)。如果营业场所是租来的,你一般仍可为业务所产生的合格 R&R 费用申请扣除。
通常符合条件与不符合条件的工程
IRAS 发布了关于合格与不合格开支的指引。大致而言,合格工程是指无需建筑管制专员(Commissioner of Building Control)批准的一般装修和翻新项目。典型例子包括:
- 一般电气安装和布线
- 隔断、玻璃门和室内门
- 墙面和地面饰面,例如铺砖、地毯、油漆和墙纸
- 假天花板和装饰线条
- 水管和卫生洁具工程
- 窗饰及类似装置,视安装方式而定
- 部分嵌入式固定装置,视指引而定
一般不符合 R&R 扣除条件的工程包括:
- 需要建筑管制专员批准的结构工程,例如打掉承重墙或加建楼层
- 土地或建筑结构本身的开支
- 属于厂房与机器的项目,应改为申请资本减免
- 作为投资的古董、艺术品和装饰品
- 并非为产生业务收入而支出的费用
此外,设计费或顾问费等专业费用也有相关规定,多年来的处理方式不尽相同。请查阅 IRAS 的最新立场,确认这些费用在你的评税年(Year of Assessment,YA)是否符合条件、可扣除到什么程度。
| 费用项目 | 可能的处理方式 | 需要核查的内容 |
|---|---|---|
| 隔断、地板、假天花板、油漆 | 通常适用 R&R 扣除 | 确认无需建筑管制批准 |
| 电脑、机器、厨房设备 | 通常适用资本减免 | 资产登记册和申请明细表 |
| 需要批准的结构改动 | 通常不能作为 R&R 扣除 | 工程是否需要批准 |
| 设计费或顾问费 | 视 IRAS 现行规则而定 | 你所属评税年的处理方式 |
| 活动家具 | 通常适用资本减免 | 该项目是否属于厂房与机器 |
上限如何运作
R&R 扣除设有上限。过去,上限是按每个「相关期间」(relevant period)设定的金额上限;相关期间是指从你首次产生合格开支的评税年起算的一段连续评税年。开支的扣除通常按直线法分摊到固定的年数,IRAS 有时也允许企业选择在一年内一次性申请合格开支。
上限金额、相关期间的长度以及扣除时间的选项,在以往的财政预算案中都曾调整。由于这些细节可能变动,请不要依赖在旧文章中看到的数字,务必在 IRAS 网站查询你所属评税年的最新上限和规则。
需要留意的实际要点:
- 上限按每个企业实体计算,因此关联公司可能各有自己的上限,但关联方和集团另有规定。请向 IRAS 或你的税务代理确认。
- 围绕上限规划大型装修。如果预计短期内要进行几次装修,每个项目的时间安排都会影响你能申请的金额。
- 未用完的扣除额并不能无限期结转。在投入大笔开支之前,先弄清超出上限的部分会如何处理。
保存支持申请的记录
IRAS 可能要求你为任何申请提供证明,因此完善的记录能省下不少时间和烦恼。
- 要求承包商提供分项发票。一张笼统写着「装修」的总额发票,很难把 R&R 项目与资本减免项目和不合格工程区分开来。
- 保留报价单、合同和图纸。这些文件能说明做了哪些工程,并有助于证明是否需要建筑管制批准。
- 记录每笔费用的产生时间。开支落在哪个评税年,关系到上限和扣除时间。
- 编制一份明细表。列出每个合格项目、金额、日期以及申请方式。会计师可以据此编制税务计算表。
- 按规定期限保存记录。IRAS 规定了企业必须保存记录的年限。请查询最新要求,并把发票以电子方式备份。
想更全面地了解企业可以和不可以扣除哪些开支,请参阅我们的申请企业开支与扣除指南。
如何提出申请
R&R 扣除是在年度所得税申报中申请的,不需要另行提交申请。
- 公司通过 myTax Portal 提交企业所得税申报表(根据资格,填写 Form C-S、Form C-S (Lite) 或 Form C)。R&R 扣除体现在税务计算中,IRAS 也提供专门的 R&R 申请表格或明细表,由你或税务代理填写并保存,如有要求则须提交。
- 独资经营者和合伙人在个人报税中申报业务收入。R&R 扣除是业务调整后利润计算的一部分。
- 善用 IRAS 的计算器和明细表(如有提供)。它们能帮你算出当年的扣除额,并追踪上限的使用情况。
如果你聘请了会计师或税务代理,请尽早把分项发票和明细表交给他们。请他们确认哪些项目按 R&R 处理、哪些按资本减免处理、哪些不可扣除,让你清楚了解结果。
需要避免的常见错误
- 把整个装修工程都当作 R&R 申请。设备和活动家具通常应归入资本减免,结构工程则可能完全不符合条件。
- 重复申请。同一项目不能同时申请 R&R 扣除和资本减免。
- 弄错时间。开支与其产生的评税年挂钩,这会同时影响上限和扣除时间表。
- 依赖过时的数字。上限及相关规则曾多次调整,请始终查阅 IRAS 的最新指引。
- 忽略处置规定。如果你出售或停止使用已装修的场所,已申请的扣除可能会受到影响。请向税务顾问了解具体如何适用。
R&R 扣除在整体税务中的位置
R&R 扣除是降低应税收入的多种工具之一。结合资本减免、一般业务开支扣除和其他计划,它能实实在在地降低开设或升级营业场所的成本。如果你同时也是受薪雇员或申请个人税务减免,我们的了解新加坡个人所得税减免与扣除指南会解释个人层面的规定。
规划装修时就把税务处理考虑进去,坚持索取分项发票,妥善保存记录,并查阅你所属评税年的 IRAS 最新规则。这样,扣除申请既简单,若 IRAS 提出疑问也容易说明。
常见问题
在家经营的生意可以申请装修翻新扣除吗? 可能可以,但仅限于属于业务、确实是营业场所一部分的工程,私人生活区域不算。混合用途的空间比较复杂,请查阅国内税务局的指引,或向税务专业人士咨询如何分摊费用。
装修自己的住家,也能申请装修翻新扣除吗? 不能。这项扣除用于赚取营业收入的场所,所以个人住家装修一般不包括在内。费用必须是为了你的行业、专业或生意而产生。
已登记消费税的公司,装修费用也可以申请消费税扣减吗? 这是与所得税扣除不同的另一个问题。进项税的申请取决于消费税规定,以及相关供应是否与应税业务有关。请查阅国内税务局的消费税指引,或咨询你的税务代理。
申请装修翻新扣除,一定要请税务代理吗? 不是必须,但税务代理能帮你把费用分成装修翻新、资本免税额和不可扣除项目。大型装修工程的话,专业意见的费用可能很值得。请尽早提供分项发票,避免归类错误。
装修后不久就搬离那个场所,会怎样? 出售或停止使用的规定,可能影响你已申请或打算申请的扣除。签订短期租约前,请先咨询税务顾问,并查看国内税务局的现行立场。
官方资料: 国内税务局(IRAS)
延伸阅读: 如何创办装修或承包生意 · 企业创新计划(EIS)税务扣除详解 · 国际化双重税务扣除计划(DTDi)详解